

Mercados financieros · Avanzado · 4 min de lectura
Impuestos trading Guatemala: obligaciones fiscales ante la SAT
Cómo funciona la tributación del trading en Guatemala
Operar en los mercados financieros desde territorio guatemalteco genera obligaciones ante la Superintendencia de Administración Tributaria aunque la cuenta esté abierta en el extranjero. El Decreto 10-2012, también conocido como Ley de Actualización Tributaria, encuadra estas operaciones dentro del régimen de ganancias de capital y fija un tipo del 10% sobre la diferencia positiva entre precio de venta y costo de adquisición, con independencia de la jurisdicción del broker.
La categoría tributaria relevante son las rentas de capital y ganancias y pérdidas de capital, un régimen cedular distinto al impuesto sobre la renta de actividades lucrativas. Esa distinción condiciona la tarifa, el momento de devengo y el formulario con el que se liquida ante la Superintendencia de Administración Tributaria (SAT).
Este contenido tiene carácter informativo general; cada situación particular requiere la verificación de un profesional habilitado en Guatemala, ya que la calificación del hecho generador puede variar según el instrumento y la operativa.
Marco legal: Decreto 10-2012 y obligaciones ante la SAT
El Libro I del Decreto 10-2012 regula el Impuesto Sobre la Renta y segmenta las rentas en tres categorías:
- Actividades lucrativas.
- Trabajo en relación de dependencia.
- Rentas del capital y ganancias de capital.
Las operaciones de compraventa de activos financieros encajan en esta tercera categoría cuando no constituyen actividad habitual del contribuyente.
La SAT exige inscripción en el Registro Tributario Unificado para cualquier contribuyente que genere renta gravada en territorio guatemalteco o renta de fuente extranjera atribuible a un residente. La residencia fiscal se determina, entre otros criterios, por permanencia superior a 183 días en el año calendario. Aunque el broker haya practicado retenciones en origen, la obligación formal de presentar declaración persiste.
Diferencia entre trading habitual y ocasional
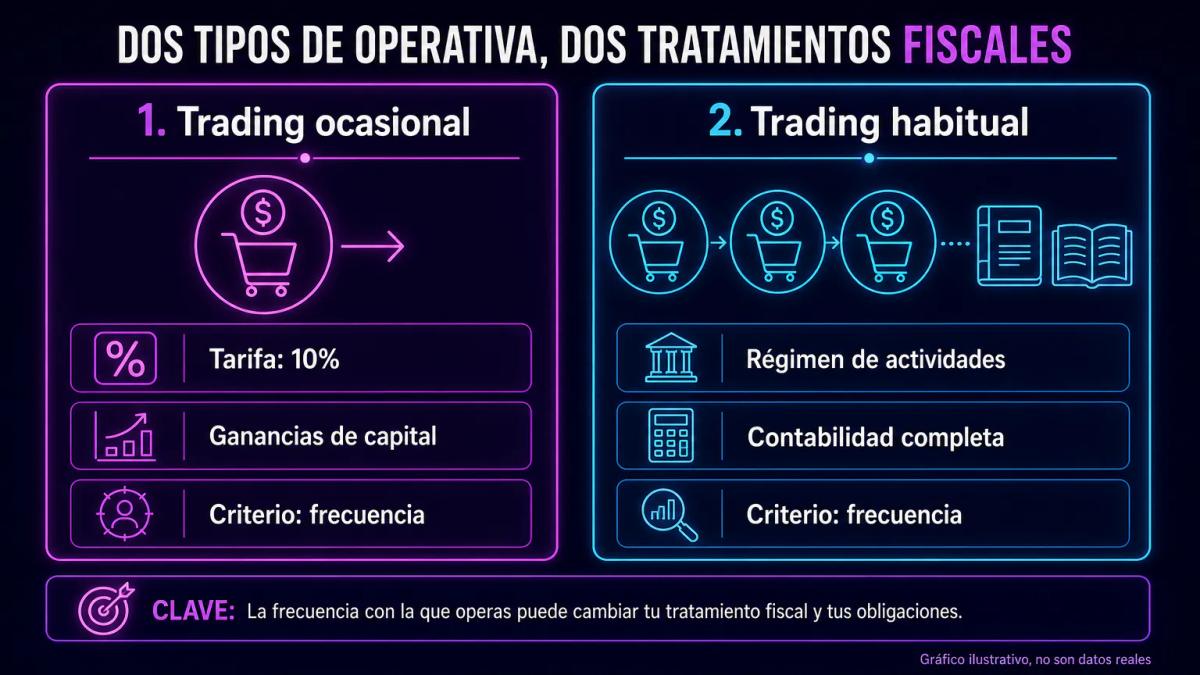
La calificación como actividad habitual conduce al régimen de actividades lucrativas, que impone tarifas distintas (régimen opcional simplificado o régimen sobre utilidades) y obligación de llevar contabilidad completa cuando se superan los umbrales legales. La operativa ocasional, en cambio, se liquida bajo el régimen de ganancias de capital con tarifa única del 10%.
Los criterios que suele ponderar la SAT para calificar la habitualidad son:
- Frecuencia e intensidad de las operaciones.
- Organización empresarial dedicada al trading (equipos, personal, oficina).
- Proporción del trading en el conjunto de ingresos del contribuyente.
- Permanencia en el tiempo de la actividad.
La SAT no fija un número concreto de operaciones a partir del cual la actividad se considera habitual, de modo que la calificación responde a criterios cualitativos. Conviene documentar el razonamiento adoptado antes de presentar la primera declaración, para poder sostenerlo ante una eventual revisión.
Cálculo de la base imponible en operaciones de trading
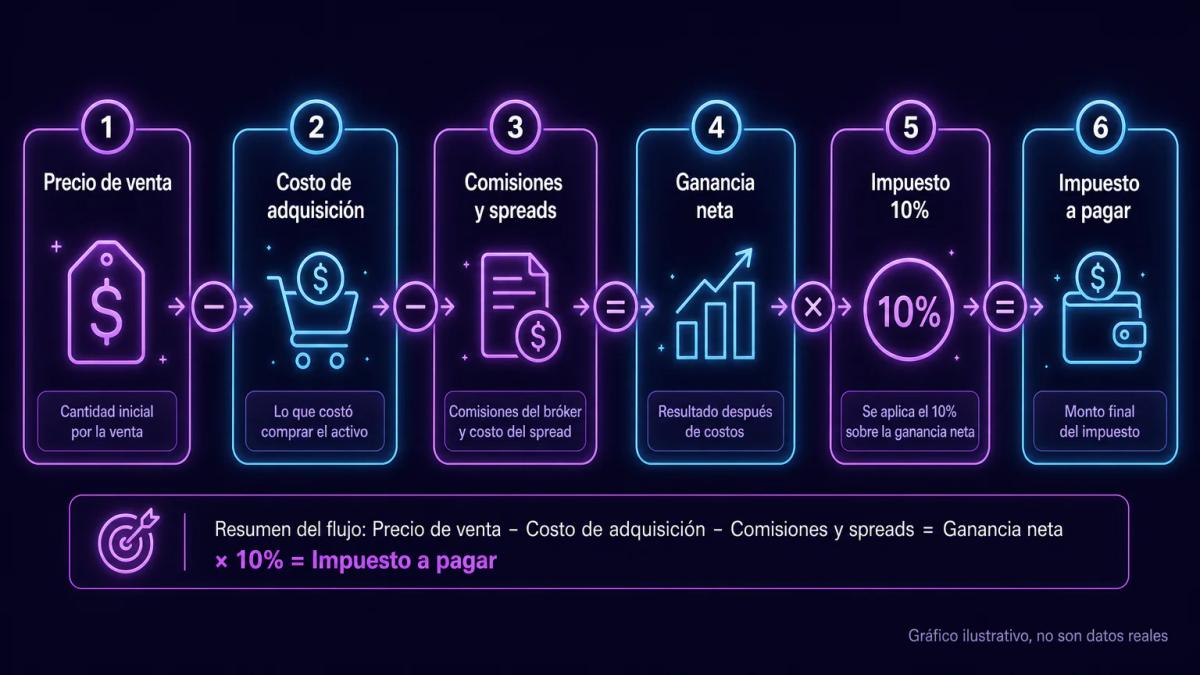
La base imponible de cada operación es el precio de venta menos el costo de adquisición y los gastos directamente imputables (comisiones del broker, spreads documentados, cargos de custodia). Solo la diferencia positiva tributa; las pérdidas en operaciones individuales se compensan con ganancias de la misma categoría en el período, siguiendo las reglas del Decreto 10-2012.
Imagina que cierras el ejercicio con 12.000 USD de ganancias brutas y 4.000 USD de pérdidas realizadas en instrumentos de la misma categoría, además de 500 USD de comisiones documentadas. En ese escenario, la base imponible sería del orden de 7.500 USD y el impuesto resultante rondaría los 750 USD, asumiendo que todas las operaciones califican como ganancia de capital y que la documentación soporta cada partida.
Conviene recordar que el 10% se aplica como tipo efectivo sobre la ganancia neta del período, sin tramos marginales ni escalones progresivos, lo que simplifica la liquidación una vez consolidadas las partidas.
Tratamiento fiscal de derivados y cuentas fondeadas
Futuros, opciones y CFDs se asimilan a ganancias de capital cuando la operativa no es habitual, aplicándose el mismo 10% sobre la ganancia neta liquidada en cada contrato cerrado. El devengo se produce en el momento en que la posición se cierra, con independencia de las fluctuaciones del valor de mercado durante la vida del contrato.
Los pagos recibidos de prop firms por desempeño en cuentas fondeadas presentan una zona gris, porque la calificación tributaria depende de cómo se interprete el contrato subyacente. Dos lecturas posibles son:
- Prestación de servicios de trading por cuenta de un tercero, supuesto en el que el ingreso puede caer dentro de actividades lucrativas.
- Rendimiento de un contrato de reparto de resultados, lectura bajo la cual el ingreso podría encajar en ganancias de capital.
La calificación concreta debe revisarse con un asesor habilitado antes de la primera liquidación, ya que las consecuencias en cuanto a tarifa y obligaciones formales son muy distintas.
Plazos de declaración y retención de impuestos
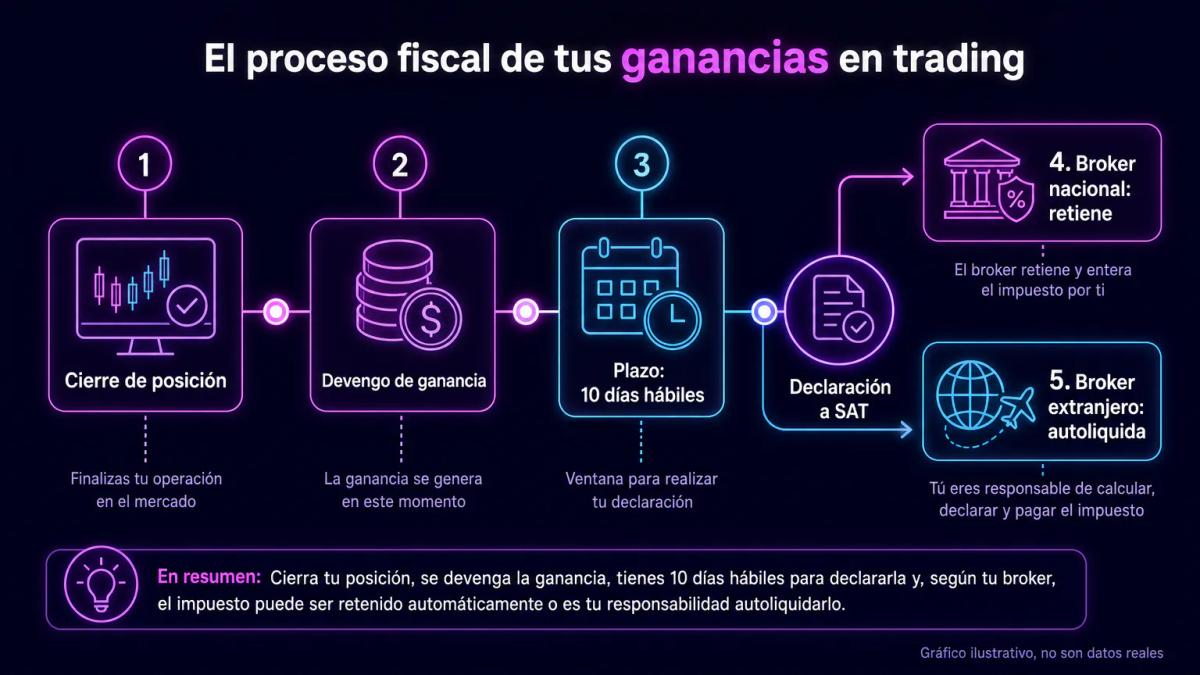
Las ganancias de capital se declaran dentro de los primeros 10 días hábiles del mes siguiente al devengo, mediante el formulario que la SAT disponga para rentas de capital. El tratamiento del pagador puede seguir dos vías:
- Si el pagador es un agente de retención guatemalteco, la retención opera como pago definitivo del tributo.
- Si el intermediario es un broker extranjero, no existe retención en origen a efectos guatemaltecos y la autoliquidación corresponde íntegramente al contribuyente.
Los brokers internacionales suelen practicar retenciones conforme a su propia jurisdicción (por ejemplo, W-8BEN para dividendos de fuente estadounidense). Esas retenciones no sustituyen la obligación formal ante la SAT, aunque pueden abrir la vía del acreditamiento por impuestos pagados en el exterior en los supuestos previstos por la ley.
Conclusiones clave
Preguntas frecuentes
El tipo aplicable a las ganancias de capital es del 10% efectivo sobre la ganancia neta, según el Decreto 10-2012. No es un tipo marginal por tramos: se aplica íntegro sobre la diferencia positiva entre precio de venta y costo de adquisición, deducidos los gastos directos documentados.
Sí. Las ganancias de capital tributan al 10% con independencia del volumen o frecuencia de las operaciones. La operativa ocasional se liquida en el régimen de ganancias de capital sin necesidad de inscribirse como actividad lucrativa, pero conserva la obligación formal de declarar ante la SAT.
Resta del precio de venta el costo de adquisición y los gastos directamente imputables (comisiones del broker, spreads documentados, cargos de custodia). Solo la diferencia positiva es base imponible; las pérdidas realizadas en instrumentos de la misma categoría pueden compensar ganancias dentro del período, conforme a las reglas del Decreto 10-2012.
Ambos tributan como ganancias de capital al 10% cuando la operativa no es habitual. La diferencia práctica está en el devengo: en acciones se produce con la venta; en futuros y opciones, con el cierre del contrato. Los dividendos recibidos del extranjero pueden además soportar retención en origen conforme a la jurisdicción del pagador.
Las rentas de capital y ganancias de capital se declaran dentro de los primeros 10 días hábiles del mes siguiente al devengo, mediante el formulario que la SAT habilite para esta categoría. Verifica el calendario vigente y el formulario específico con un asesor habilitado antes de presentar la primera declaración.
Te puede interesar
Impuestos trading Honduras: qué paga un trader minorista
Un trader residente en Honduras tributa sus ganancias de trading bajo el régimen general del ISR. La DEI no distingue plusvalía de renta ordinaria.
Impuestos al trading en Paraguay: cómo tributar y declarar ante la DNIT
Guía editorial sobre cómo tributan las ganancias de trading en Paraguay, qué obligaciones tienes ante la DNIT y cómo diferenciar el régimen aplicable a forex, acciones y cripto.
Impuestos trading República Dominicana: tasas, DGII y cumplimiento
Guía fiscal para traders dominicanos: tasas marginales del ISR, obligaciones ante la DGII, tratamiento de prop firms, deducciones admitidas y sanciones por incumplimiento.
Impuestos trading Venezuela: obligaciones ante el SENIAT y residencia fiscal
Cómo tributan en Venezuela las ganancias de trading con brokers internacionales, criptoactivos y divisas: ISLR, residencia fiscal y registros ante el SENIAT.
0 comentarios