Mercados financieros · Intermedio · 3 min de lectura
Impuestos al trading en Paraguay: cómo tributar y declarar ante la DNIT
Cómo tributan las ganancias de trading en Paraguay
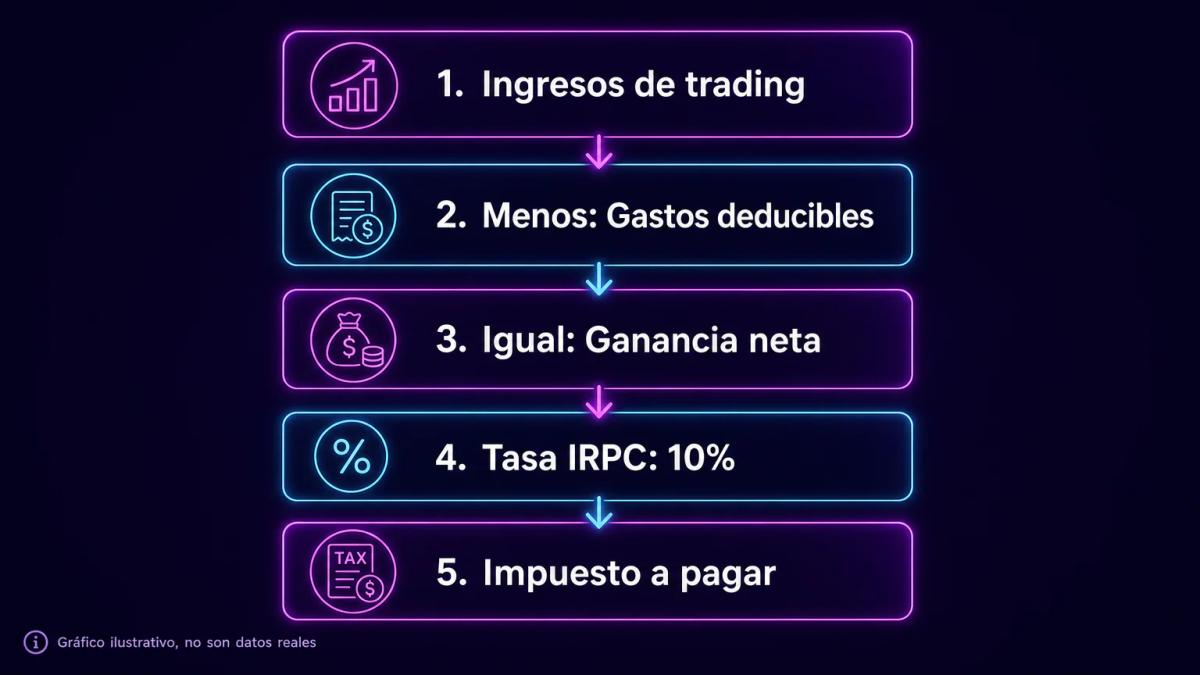
La figura bajo la cual opera el trader determina el régimen aplicable dentro del sistema tributario paraguayo. Quienes operan como personas físicas residentes tributan por el Impuesto a la Renta Personal, en tanto que las operativas canalizadas mediante una sociedad quedan alcanzadas por el Impuesto a la Renta Empresarial. La tasa nominal coincide en ambos regímenes, aunque la determinación de la base imponible sigue reglas propias en cada caso y admite distintos esquemas de deducción. Cada situación patrimonial y operativa presenta particularidades que pueden inclinar la balanza hacia una u otra opción, por lo que antes de definir la estructura conviene validarla con un contador matriculado o un asesor tributario habilitado en Paraguay.
Regulación fiscal y obligaciones ante la DNIT
La Dirección Nacional de Ingresos Tributarios (DNIT) fiscaliza las rentas obtenidas por actividad de trading y exige la inscripción en el Registro Único del Contribuyente cuando la actividad es habitual o los ingresos superan los umbrales del IRP. Paraguay aplica el principio de fuente, por lo que la renta generada fuera del territorio no siempre resulta gravada, aunque conviene analizar cada caso puntualmente. Las obligaciones formales frente a la DNIT incluyen las siguientes:
- Presentación de la declaración jurada anual dentro del plazo establecido.
- Conservación de comprobantes de operaciones y estados de cuenta del broker durante todo el plazo de prescripción tributaria.
- Reporte de tenencias relevantes de activos digitales cuando superan los montos definidos por la autoridad.
Deducibilidad de gastos operativos en trading
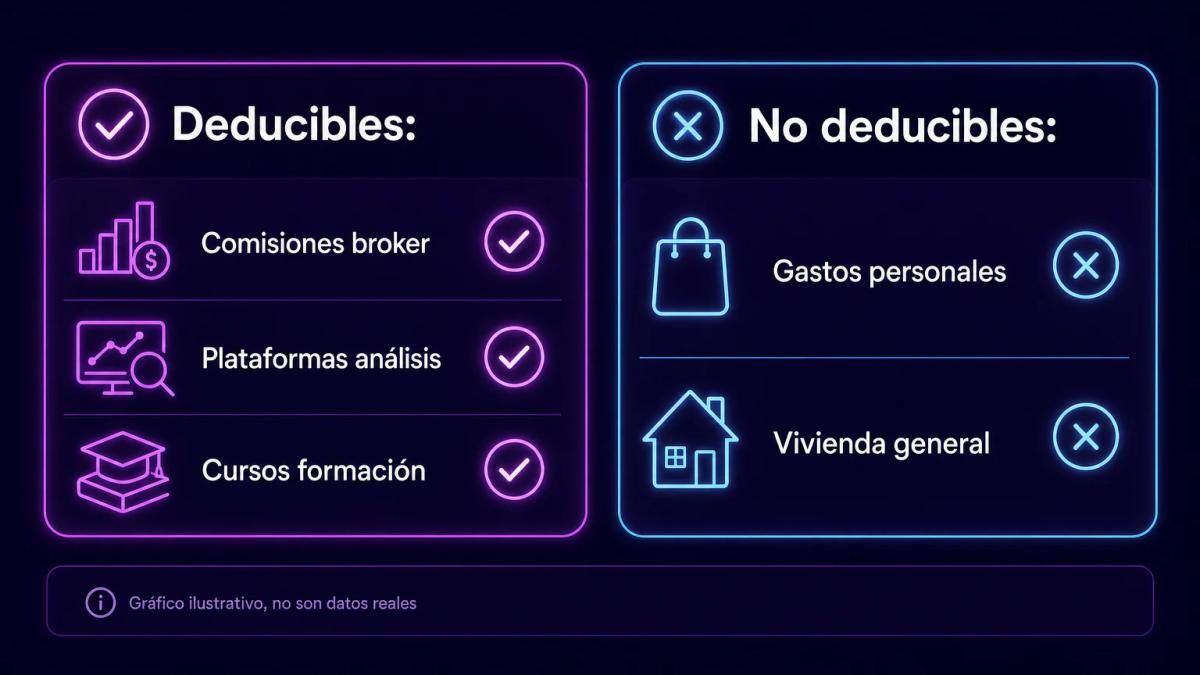
Se admite la deducción de gastos directamente vinculados a la actividad de trading, siempre que exista factura legal o comprobante equivalente que acredite la relación causal con la generación de renta gravada. Un gasto sin respaldo documental, o de naturaleza personal como ocio o vestimenta, queda excluido y la DNIT lo rechaza. Entre los conceptos habitualmente admitidos figuran los siguientes:
- Comisiones y spreads cobrados por el broker.
- Suscripciones a TradingView o plataformas de análisis similares.
- Cursos de formación específica en trading y mercados financieros.
- Honorarios de asesoramiento financiero y contable.
- Porción proporcional de internet y equipos, cuando puede acreditarse el uso profesional.
Diferencias tributarias entre trading tradicional y criptomonedas
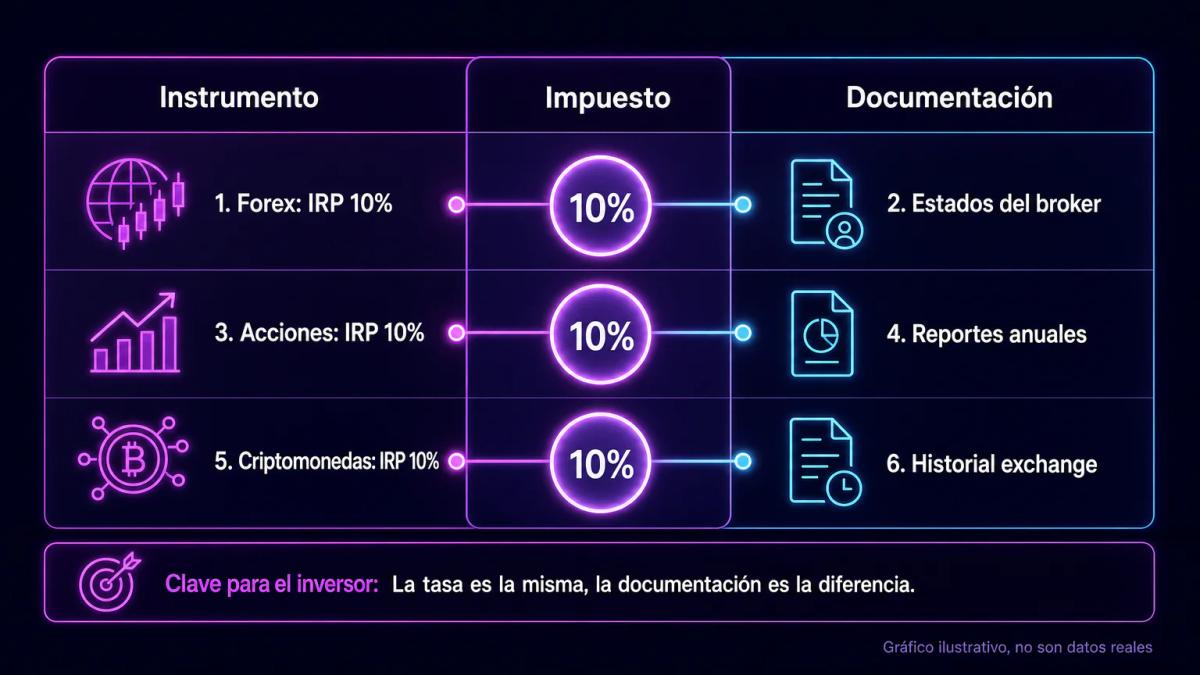
Forex, acciones y criptomonedas comparten un tratamiento fiscal común: todas tributan bajo IRP o IRE a la tasa del 10% sobre la ganancia neta anual. Las diferencias operativas aparecen en el nivel de trazabilidad que la DNIT exige para cada instrumento, tal como resume el cuadro siguiente.
| Instrumento | Impuesto aplicable | Documentación clave |
|---|---|---|
| Forex y CFD | IRP o IRE 10% | Estados del broker, historial de operaciones |
| Acciones extranjeras | IRP o IRE 10% | Reportes anuales del broker, dividendos recibidos |
| Criptomonedas | IRP o IRE 10% | Historial de exchange, wallets, informe de tenencias |
Cuando las tenencias en criptomonedas superan los montos considerados relevantes, corresponde presentar una declaración específica de activos digitales. La DNIT ha reforzado durante los últimos años el seguimiento de este tipo de operaciones, estrechando los cruces de información con exchanges y entidades financieras.
Consecuencias de no declarar ganancias de trading
Omitir la declaración de ganancias de trading expone al contribuyente a varias consecuencias simultáneas:
- Multas por defraudación tributaria calculadas sobre el impuesto omitido.
- Intereses moratorios que se acumulan desde el vencimiento original de la obligación.
- Eventual responsabilidad penal por evasión en los casos calificados por la ley.
La DNIT accede a información bancaria local y también a datos provenientes de intercambios internacionales bajo acuerdos de cooperación fiscal, de modo que los movimientos hacia brokers extranjeros dejan rastro documental. Imagine que un trader ha operado durante tres años sin declarar y detecta que su banco ha comenzado a solicitar justificación de fondos: en ese escenario, presentar una declaración rectificativa antes de que se inicie una fiscalización de oficio suele derivar en sanciones considerablemente menores que las aplicadas tras un procedimiento contencioso. Un contador matriculado puede evaluar la estrategia más adecuada según el volumen y la antigüedad de las operaciones no declaradas.
Este contenido tiene carácter informativo general y no constituye asesoramiento fiscal, contable ni legal. Cada situación exige el análisis de un profesional matriculado en la jurisdicción correspondiente.
Conclusiones clave
Preguntas frecuentes
La tasa general es del 10% sobre la ganancia neta anual, aplicable tanto al Impuesto a la Renta Personal (IRP) para personas físicas residentes como al Impuesto a la Renta Empresarial (IRE) para quienes operan bajo una estructura societaria. La base imponible se calcula restando gastos deducibles a los ingresos.
El IRP se activa cuando los ingresos anuales superan el umbral establecido por la DNIT. Por debajo de ese umbral no hay obligación de declarar bajo IRP, pero conviene mantener registros de todas las operaciones porque la habitualidad y el volumen acumulado pueden cambiar tu situación fiscal. Confirma el umbral vigente con un contador matriculado.
Necesitas facturas legales o comprobantes equivalentes de comisiones del broker, suscripciones a plataformas, cursos, honorarios de asesoramiento y servicios asociados. También conviene guardar estados de cuenta del broker, historial completo de operaciones y comprobantes bancarios de transferencias, todos por el plazo legal de prescripción tributaria.
Las ganancias por trading de criptomonedas tributan al 10% bajo IRP o IRE, igual que el resto de instrumentos. Debes reportar la ganancia neta anual y, si tus tenencias exceden montos relevantes, presentar declaración específica de activos digitales acompañada del historial del exchange y las direcciones de wallet que respalden la posición.
Te puede interesar

Invertir en criptomonedas: guía práctica para traders LATAM
Cómo invertir en criptomonedas desde LATAM: qué son, dónde comprarlas, cómo tributan, cuánto diversificar y qué errores evitar, con enfoque editorial y sin promesas.

Invertir en petróleo: métodos, riesgos y estrategias para traders LATAM
Cómo invertir en petróleo desde LATAM: métodos, comisiones, volatilidad y estrategias técnicas para operar WTI y Brent con criterio editorial.

Invertir en plata: formas, riesgos y fiscalidad para el trader LATAM
Guía editorial sobre cómo invertir en plata desde LATAM: vehículos disponibles, volatilidad frente al oro, tratamiento fiscal por país y criterios para elegir broker.

Invertir en soja: instrumentos, riesgos y estrategias para traders en LATAM
Cómo invertir en soja desde LATAM: futuros, ETCs y acciones, factores de precio, volatilidad, comisiones reales y consideraciones fiscales.
0 comentarios