

Mercados financieros · Avanzado · 9 min de lectura
Impuestos trading Venezuela: obligaciones ante el SENIAT y residencia fiscal
El marco tributario del trading en Venezuela: situación actual
Cuando operas desde Venezuela como residente fiscal, el Impuesto sobre la Renta (ISLR) alcanza tu enriquecimiento global al cierre de cada ejercicio, con independencia de que el broker opere en Caracas, en Chipre o en Sídney. El tratamiento concreto que aplica a tus resultados surge de varios factores combinados: la frecuencia e infraestructura de tu operativa, el tipo de activo que negocies (divisas, acciones, derivados, criptoactivos) y la clasificación que la Administración Tributaria haga de tu renta. Conviene recordar que la normativa venezolana no contempla un régimen específico para la figura del trader, de modo que todo el análisis se construye encajando tu actividad dentro de categorías tributarias generales.
Tres piezas sostienen el marco:
- la Ley de ISLR,
- el Código Orgánico Tributario (COT),
- la normativa cambiaria y de criptoactivos.
A esto se suma el Impuesto a las Grandes Transacciones Financieras (IGTF) sobre pagos en divisa o criptoactivos distintos al petro realizados dentro del sistema financiero nacional, con alícuotas que varían por decreto. Para un trader avanzado, el verdadero riesgo tributario suele concentrarse en tres planos: la calificación que recibe tu renta, la base imponible una vez expresada en bolívares y la trazabilidad de los flujos cuando el broker tiene domicilio fuera del país.
Este material es informativo, por lo que la verificación caso por caso corresponde a un asesor fiscal habilitado en Venezuela.
Impuesto sobre la renta de actividades económicas y trading
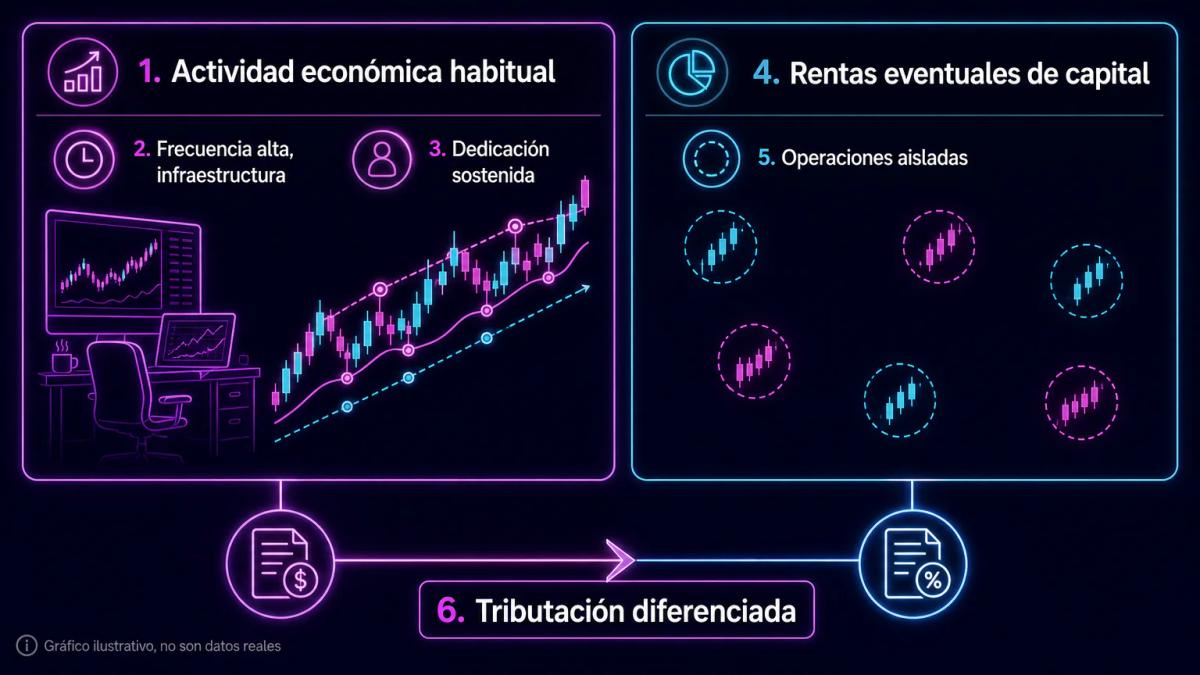
El ISLR grava tu enriquecimiento neto anual como residente, de modo que las ganancias de operaciones con instrumentos financieros entran en la base imponible aunque el broker esté domiciliado en el exterior. La calificación de tu renta resulta decisiva para el cálculo, y la Administración Tributaria distingue dos escenarios principales: la actividad económica habitual, caracterizada por frecuencia alta, infraestructura dedicada, apalancamiento sostenido y dedicación continuada, y las rentas eventuales de capital, propias de quien opera de manera esporádica.
Cuando el trading se consolida como tu actividad principal, la Administración Tributaria puede sostener que estás frente a un enriquecimiento comercial, con la obligación añadida de llevar contabilidad conforme al COT y al Código de Comercio. Las consecuencias prácticas de encajar en uno u otro escenario se aprecian con claridad en el siguiente cuadro comparativo:
| Elemento | Trading como actividad habitual | Trading eventual o aficionado |
|---|---|---|
| Base imponible | Enriquecimiento neto (ingresos menos costos y gastos deducibles) | Ganancia neta de la operación |
| Deducibilidad | Comisiones, software, data, financieros, parte proporcional de servicios | Limitada a costos directos de la operación |
| Contabilidad | Libros obligatorios, soportes y conciliación | Registros simples de respaldo |
| Tarifa aplicable | Progresiva personas naturales o 34% máximo personas jurídicas | Progresiva personas naturales |
| Riesgo de reclasificación | Bajo si se declara correctamente | Alto si la operativa es intensiva |
La calificación de tu operativa responde al patrón real de las operaciones, de modo que su carácter obligatorio deriva de los hechos y no de una elección del contribuyente. Presentar como eventual una actividad diaria compuesta por decenas de órdenes abre un frente evidente en una eventual fiscalización, con el agravante de que la reconstrucción posterior rara vez juega a favor del declarante.
Ganancias de capital y operaciones especulativas
La Ley de ISLR distingue entre enriquecimientos ordinarios y ganancias por enajenación de bienes de capital. En instrumentos financieros, el régimen grava la diferencia entre precio de venta y costo de adquisición, expresada en bolívares a la fecha de cada operación. Para acciones negociadas en bolsa venezolana existe retención en la fuente del 1% sobre el precio de enajenación. Para instrumentos negociados en el exterior, el ISLR general aplica sin retención venezolana en origen.
La duración de la tenencia, por sí sola, no altera la calificación de la renta en Venezuela como ocurriría en otras jurisdicciones, puesto que el peso del análisis recae sobre la habitualidad y la intención con la que operas. Una posición mantenida tres años en una acción extranjera y liquidada con plusvalía genera, para ti como residente fiscal, un enriquecimiento gravable dentro del ejercicio en que se realiza la venta, con independencia del tiempo transcurrido desde la compra inicial.
La determinación de la base imponible en bolívares plantea una dificultad técnica particular. Una ganancia nominal en dólares, al convertirse al tipo de cambio oficial del BCV vigente en cada fecha, puede traducirse en una ganancia bolivarizada muy superior a la económica real cuando el bolívar se deprecia entre la apertura y el cierre de la posición. La normativa de ISLR contempla el ajuste por inflación fiscal para los contribuyentes calificados como sujetos pasivos especiales, mecanismo que atenúa el efecto sin llegar a eliminarlo por completo.
Obligaciones de declaración y registro ante el SENIAT
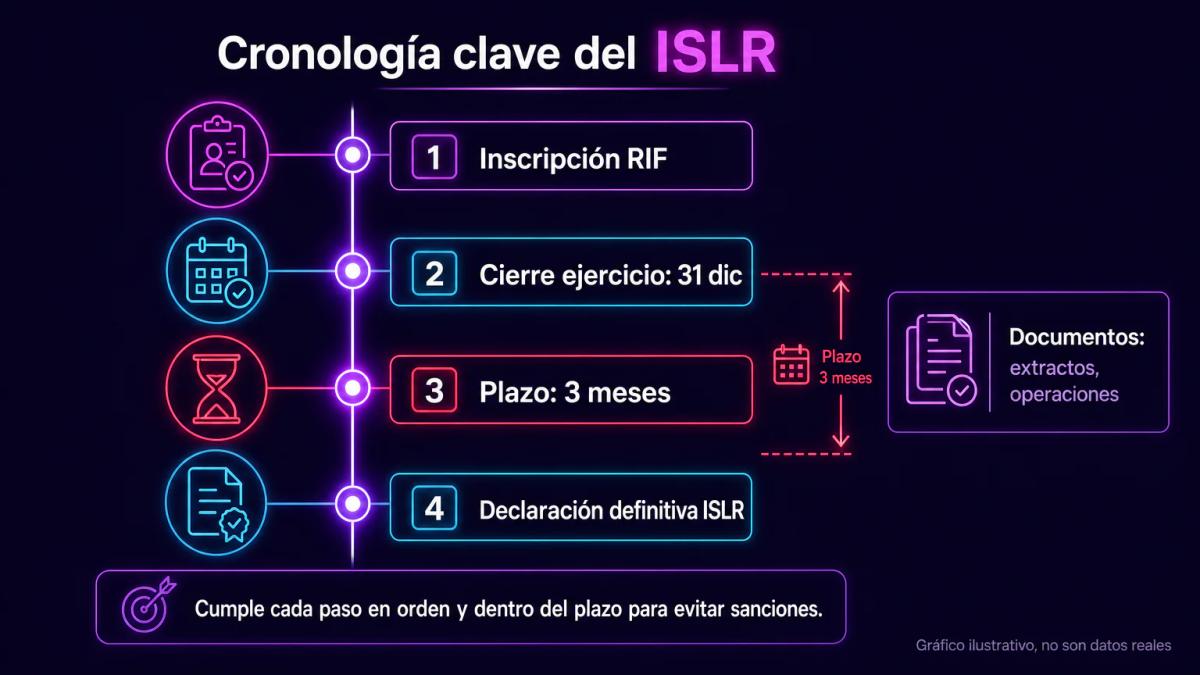
Debes inscribirse en el Registro Único de Información Fiscal (RIF) del SENIAT y presentar la declaración definitiva de ISLR dentro de los tres meses siguientes al cierre del ejercicio (habitualmente 31 de diciembre para personas naturales), según el Reglamento de la Ley de ISLR. La obligación nace cuando tu enriquecimiento neto o tus ingresos brutos superen los umbrales fijados en Unidades Tributarias por la Ley.
Las obligaciones instrumentales relevantes para ti como trader incluyen:
- Inscripción y actualización del RIF, con la actividad económica correctamente codificada.
- Declaración definitiva anual (Forma DPN-R-25 para personas naturales residentes).
- Declaración estimada cuando tus enriquecimientos del ejercicio anterior superen el umbral legal, con pago en porciones.
- Pago del IGTF cuando aplique sobre pagos en divisas o criptoactivos distintos del petro realizados en el sistema financiero.
- Para sujetos pasivos especiales designados por el SENIAT, deberes formales reforzados y, en su caso, ajuste por inflación fiscal.
La declaración se presenta en bolívares, y las operaciones realizadas en moneda extranjera se convierten al tipo de cambio oficial del BCV vigente a la fecha de cada operación, con independencia del tipo de cambio aplicable al cierre del ejercicio. Un error frecuente entre traders consiste en consolidar toda la cartera a un único tipo de cambio, práctica que distorsiona la base imponible y resulta fácilmente detectable en cualquier revisión posterior por parte del SENIAT.
Trading con brokers internacionales y residencia fiscal
El alcance del gravamen depende de tu residencia fiscal, con independencia del lugar donde esté domiciliado el broker. Conforme al artículo 51 de la Ley de ISLR, se considera residente a quien permanezca en el país más de 183 días dentro del año calendario o tenga su vivienda principal en Venezuela. Un residente tributa por renta mundial, mientras que un no residente queda sujeto únicamente por las rentas de fuente venezolana.
Cuando operas con un broker regulado en Chipre, Reino Unido o Australia desde Caracas o Maracaibo, tus ganancias se integran en tu enriquecimiento global declarable en Venezuela. La ausencia de retención en origen por parte del broker extranjero sencillamente desplaza la carga del cumplimiento hacia tu autoliquidación, de manera que la obligación tributaria subsiste en todos sus términos. Venezuela mantiene una red limitada de convenios para evitar la doble imposición (con España, Portugal, Italia, Francia, Reino Unido y otros países), y cuando el país del broker aplica retención sobre determinadas rentas, el convenio puede permitirte acreditar ese impuesto pagado en el extranjero contra el ISLR venezolano, dentro de los límites fijados por el artículo correspondiente.
Tres puntos de fricción habituales:
- Repatriación de fondos: el ingreso de divisas desde el broker hacia cuentas en Venezuela deja huella bancaria y dispara los reportes de operaciones que el sistema financiero remite a los organismos de control. Mantener la operativa al margen del circuito bancario deja intacto el hecho imponible, de modo que la obligación persiste y la trazabilidad queda meramente aplazada.
- Cuentas en el exterior: no existe en Venezuela un formulario informativo específico equivalente al Modelo 720 español, pero tus activos financieros en el extranjero son parte de tu patrimonio y las rentas que generan tributan.
- Instrumentos sintéticos: CFDs, opciones binarias y productos apalancados no tienen régimen propio; se tratan por su naturaleza económica (diferencia de precio liquidada en efectivo), encuadrada en el ISLR general.
Consideraciones sobre criptomonedas y activos digitales
Los criptoactivos cuentan con marco propio desde el Decreto Constituyente sobre el Sistema Integral de Criptoactivos y la creación de la Superintendencia Nacional de Criptoactivos (SUNACRIP). En el plano tributario, tus ganancias por trading de criptoactivos tributan por ISLR cuando constituyen enriquecimiento tuyo como residente, y los pagos con criptoactivos distintos del petro están alcanzados por el IGTF conforme a la Ley de reforma vigente, con alícuotas fijadas por el Ejecutivo dentro de los rangos legales.
La calificación concreta define el tratamiento aplicable. Una compraventa aislada de BTC con plusvalía se asimila a la enajenación de un bien y tributa por la diferencia entre precio de venta y costo de adquisición. En cambio, una operación intensiva de arbitraje P2P entre bolívar, USDT y dólar en efectivo, con decenas de operaciones semanales, encaja materialmente dentro de la actividad económica habitual y debería declararse como tal. El uso de plataformas P2P o de exchanges domiciliados fuera del país tampoco altera el cuadro, puesto que la obligación surge por tu condición de residente fiscal y no por la jurisdicción de la plataforma que utilices.
La valoración en bolívares vuelve a aparecer aquí como el punto más delicado del cumplimiento. Para cada operación con criptoactivos conviene registrar los siguientes datos:
- activo negociado
- cantidad
- contraparte
- tipo de cambio oficial del BCV correspondiente a la fecha
- precio en USD de referencia
- hash o identificador de la operación en la cadena o en el exchange
Documentación y registros que debes mantener
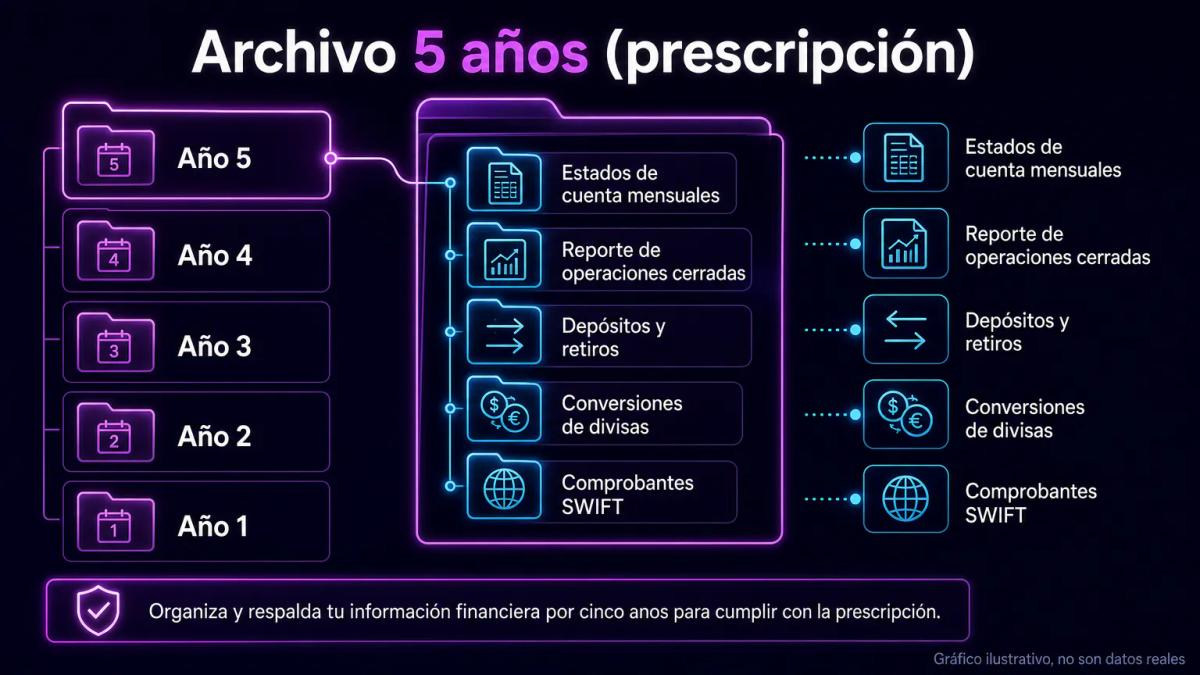
Un expediente defendible ante el SENIAT se construye con anticipación, mucho antes de que exista noticia de un procedimiento abierto. Para cada ejercicio conviene conservar en formato electrónico y respaldado, durante al menos cinco años conforme a los plazos de prescripción del COT, la documentación que se detalla a continuación:
- Estados de cuenta mensuales y anuales del broker, con sello temporal.
- Reporte consolidado de operaciones cerradas con fecha, instrumento, cantidad, precio, comisión y resultado.
- Historial de depósitos y retiros con comprobantes bancarios y referencias SWIFT o del método de pago.
- Conversiones aplicadas al tipo de cambio oficial del BCV por fecha, con captura o referencia a la publicación.
- Contratos de apertura, términos del broker y evidencia de licencia regulatoria.
- En criptoactivos: wallets utilizadas, transacciones on-chain, exportaciones del exchange y comprobantes de las operaciones P2P.
Supón que cierras el ejercicio con 400 operaciones intradía en índices sintéticos a través de un broker extranjero, y que el saldo final arroja una ganancia equivalente a 12.000 USD. Sin un reporte operación a operación con el tipo de cambio oficial del BCV asignado a cada fecha, la base imponible declarada quedará como una estimación fácilmente impugnable por la Administración Tributaria. Con ese mismo reporte en la mano, la ganancia tributable expresada en bolívares queda documentada con precisión, y cualquier reparo posterior del SENIAT se discute sobre papel con argumentos verificables.
Asesoría profesional y cumplimiento normativo
La combinación de renta mundial, bolivarización de la base imponible, inflación acumulada, régimen cambiario y aplicación del IGTF convierte tu planificación fiscal en un ejercicio técnico de cierta complejidad, que trasciende el seguimiento de una serie de recomendaciones generales. Un contador público colegiado con experiencia en tributación internacional, idealmente familiarizado con el tratamiento de instrumentos financieros y criptoactivos, aporta valor en tres frentes principales: la calificación correcta de tu renta entre habitual y eventual, la aplicación del convenio para evitar la doble imposición cuando exista uno vigente con el país del broker, y la defensa documental frente a requerimientos de la Administración.
Determinadas decisiones estructurales, como operar en calidad de persona natural, constituir una sociedad mercantil o domiciliar la actividad en el exterior, generan efectos tributarios muy distintos entre sí y resultan difíciles de revertir sin asumir un coste relevante. Adoptarlas sin un análisis profesional previo suele estar en el origen de la mayor parte de las contingencias que afloran más adelante.
Este artículo tiene carácter informativo general, de modo que cada situación particular requiere la verificación de un profesional habilitado en Venezuela.
Conclusiones clave
Preguntas frecuentes
Sí, si eres residente fiscal en Venezuela. El ISLR grava la renta mundial del residente, por lo que las ganancias de trading, incluso con brokers en el exterior, forman parte del enriquecimiento del ejercicio. La tarifa aplicable depende de si tributas como persona natural (progresiva en Unidades Tributarias) o jurídica (hasta 34%).
A través de la declaración definitiva anual de ISLR (Forma DPN-R-25 para personas naturales residentes), presentada en el portal del SENIAT dentro de los tres meses siguientes al cierre del ejercicio. Las operaciones en moneda extranjera se convierten a bolívares al tipo de cambio oficial del BCV vigente en la fecha de cada operación.
Ambas tributan por ISLR cuando generan enriquecimiento al residente. La diferencia principal es el IGTF: los pagos en criptoactivos distintos del petro realizados en el sistema financiero están alcanzados por este impuesto conforme a la ley vigente, mientras que las operaciones en divisas tienen un tratamiento IGTF propio con alícuotas fijadas por decreto.
El Código Orgánico Tributario prevé multas por omisión de ingresos, intereses moratorios sobre el impuesto no pagado y, en casos de defraudación tributaria, sanciones penales con pena privativa de libertad. Las multas se calculan en Unidades Tributarias o en porcentajes del tributo omitido, según el ilícito.
Sí. La residencia fiscal del trader determina la obligación, no el domicilio del broker. Un residente venezolano que opera con un broker regulado en Chipre, Reino Unido o Australia incluye esas ganancias en su declaración de ISLR. Si existe convenio para evitar la doble imposición y hay retención en origen, puede acreditarse con los límites del convenio.
Te puede interesar
Invertir en criptomonedas: guía práctica para traders LATAM
Cómo invertir en criptomonedas desde LATAM: qué son, dónde comprarlas, cómo tributan, cuánto diversificar y qué errores evitar, con enfoque editorial y sin promesas.
Invertir en petróleo: métodos, riesgos y estrategias para traders LATAM
Cómo invertir en petróleo desde LATAM: métodos, comisiones, volatilidad y estrategias técnicas para operar WTI y Brent con criterio editorial.
Invertir en plata: formas, riesgos y fiscalidad para el trader LATAM
Guía editorial sobre cómo invertir en plata desde LATAM: vehículos disponibles, volatilidad frente al oro, tratamiento fiscal por país y criterios para elegir broker.
Invertir en soja: instrumentos, riesgos y estrategias para traders en LATAM
Cómo invertir en soja desde LATAM: futuros, ETCs y acciones, factores de precio, volatilidad, comisiones reales y consideraciones fiscales.
0 comentarios