

Mercados financieros · Avanzado · 8 min de lectura
Impuestos trading República Dominicana: tasas, DGII y cumplimiento
Cómo se gravan las ganancias de trading en República Dominicana
El marco aplicable es el Impuesto Sobre la Renta (ISR) regulado por el Código Tributario (Ley 11-92), que grava los rendimientos obtenidos en mercados financieros con independencia de la nacionalidad del intermediario. Las personas físicas residentes tributan por tramos marginales progresivos de hasta 25% sobre la renta neta anual, mientras que una sociedad constituida para canalizar la actividad liquida 27% sobre la ganancia de capital. La clasificación aplicable depende de si la operativa se desarrolla de forma habitual o esporádica, criterio que la DGII evalúa caso por caso.
La Dirección General de Impuestos Internos (DGII) fiscaliza, recauda y sanciona incumplimientos sobre rendimientos financieros generados en brokers nacionales o extranjeros. El criterio de residencia fiscal (más de 182 días en territorio dominicano dentro de un año) determina tu obligación de declarar renta mundial, lo que incluye operaciones en forex, CFD, acciones listadas en bolsas internacionales y criptoactivos.
Este contenido tiene carácter informativo general. Cada situación tributaria requiere la verificación de un contador público autorizado (CPA) o abogado fiscalista habilitado en República Dominicana antes de presentar cualquier declaración.
Clasificación de ingresos: ganancias de capital a corto y largo plazo
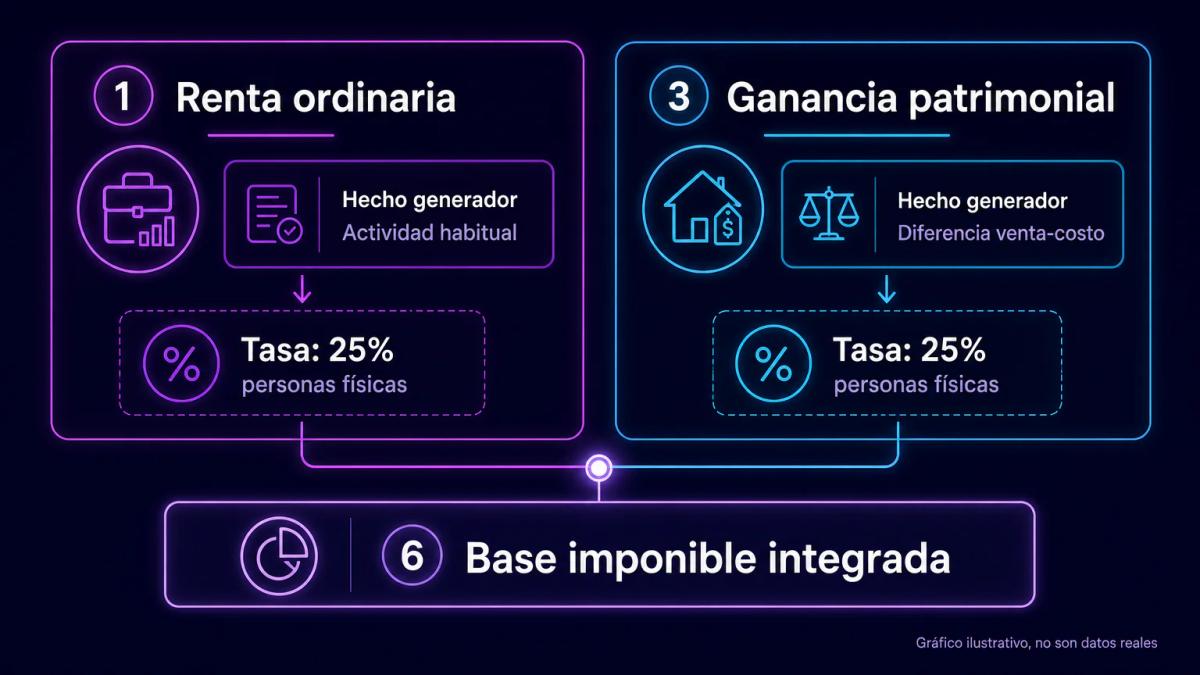
A diferencia de jurisdicciones como Estados Unidos o España, el Código Tributario dominicano aplica una tasa única con independencia del tiempo de tenencia del activo. La ganancia de capital se calcula como la diferencia entre el precio de venta y el costo fiscal ajustado por inflación (indexación según índice publicado por el Banco Central), y pasa a integrar la base imponible del ejercicio en que se realiza la operación.
La distinción práctica se da entre renta ordinaria y ganancia patrimonial:
| Tipo de ingreso | Hecho generador | Tasa aplicable persona física | Base de cálculo |
|---|---|---|---|
| Renta ordinaria por actividad habitual | Trading como oficio recurrente | Tramos marginales ISR hasta 25% | Ingreso neto anual |
| Ganancia de capital esporádica | Enajenación puntual de activos | 27% sobre ganancia realizada | Precio venta menos costo ajustado |
| Rendimientos financieros con retención | Intereses, dividendos locales | 10% retención en fuente | Monto bruto pagado |
Si operas con frecuencia diaria o semanal y el trading constituye tu fuente principal de ingreso, la DGII puede recalificar la actividad como comercial habitual, lo que arrastra obligaciones adicionales de facturación y comprobantes fiscales (NCF).
Registro ante la DGII y obligaciones de declaración para traders
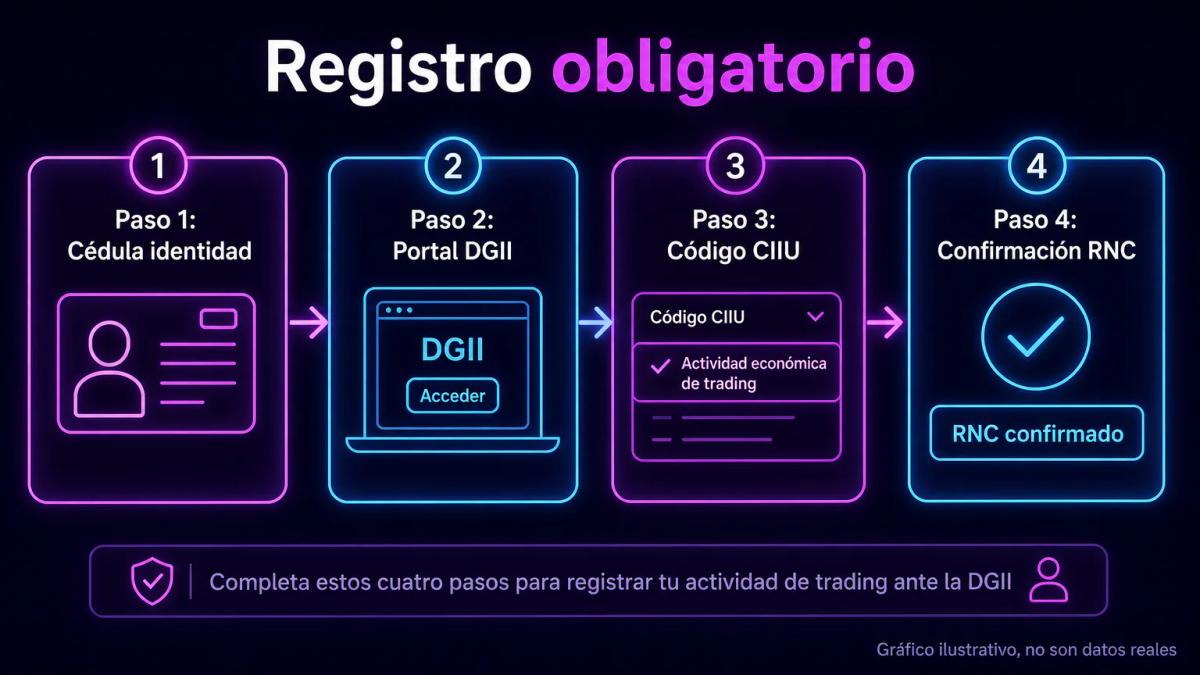
Todo residente fiscal que genere renta gravable debe inscribirse en el Registro Nacional del Contribuyente (RNC). Para personas físicas, el RNC coincide con la cédula de identidad; para quienes constituyen sociedad (SRL o EIRL para separar patrimonio del trading), se tramita RNC societario a través del portal de la DGII.
Los pasos operativos del alta y cumplimiento recurrente son:
- Inscripción en el RNC a través de la Oficina Virtual de la DGII, declarando la actividad económica (código CIIU correspondiente a servicios financieros o actividad de inversión).
- Habilitación de usuario en Oficina Virtual con firma digital o token para presentación electrónica.
- Presentación anual del IR-1 (personas físicas) antes del 31 de marzo del año siguiente al ejercicio fiscal.
- Pago fraccionado en anticipos trimestrales si la renta estimada supera el mínimo exento (actualizado anualmente por la DGII mediante resolución).
- Conservación de estados de cuenta del bróker, comprobantes de depósito y retiro, y tipo de cambio aplicado, por el plazo de prescripción tributaria.
La omisión del alta cuando existe hecho generador configura infracción formal, con independencia de que exista o no impuesto a pagar en el ejercicio. Operar únicamente con brokers extranjeros tampoco libera del deber de declarar, porque el criterio determinante es la residencia fiscal del contribuyente y no la ubicación del intermediario que ejecuta las órdenes.
Tratamiento fiscal de prop firms y traders financiados
Las transferencias que recibes de prop firms (empresas que financian cuentas de trading contra reparto de profit split) se tratan como ingreso por servicios profesionales cuando el acuerdo contractual estipula que operas por cuenta y riesgo de la firma a cambio de una comisión sobre resultados. En este esquema, el capital inicial no es tu patrimonio y la ganancia tributable es exclusivamente el payout recibido.
La documentación crítica para sostener la calificación ante una fiscalización incluye:
- Contrato firmado con la prop firm (challenge agreement, trader agreement).
- Historial de pagos con fechas, montos y referencia bancaria o de billetera digital.
- Equivalencia en pesos dominicanos (RD$) al tipo de cambio del Banco Central del día de recepción del pago.
- Comprobantes de las comisiones retenidas por la firma, deducibles como gasto directo.
Si la prop firm opera desde una jurisdicción con convenio para evitar doble imposición con República Dominicana, puedes acreditar el impuesto pagado en el exterior contra el ISR dominicano, hasta el límite del impuesto que correspondería en el país. Sin convenio, la renta tributa íntegra en República Dominicana sin crédito fiscal externo, lo que puede generar carga efectiva mayor.
Deducciones y gastos deducibles en actividad de trading
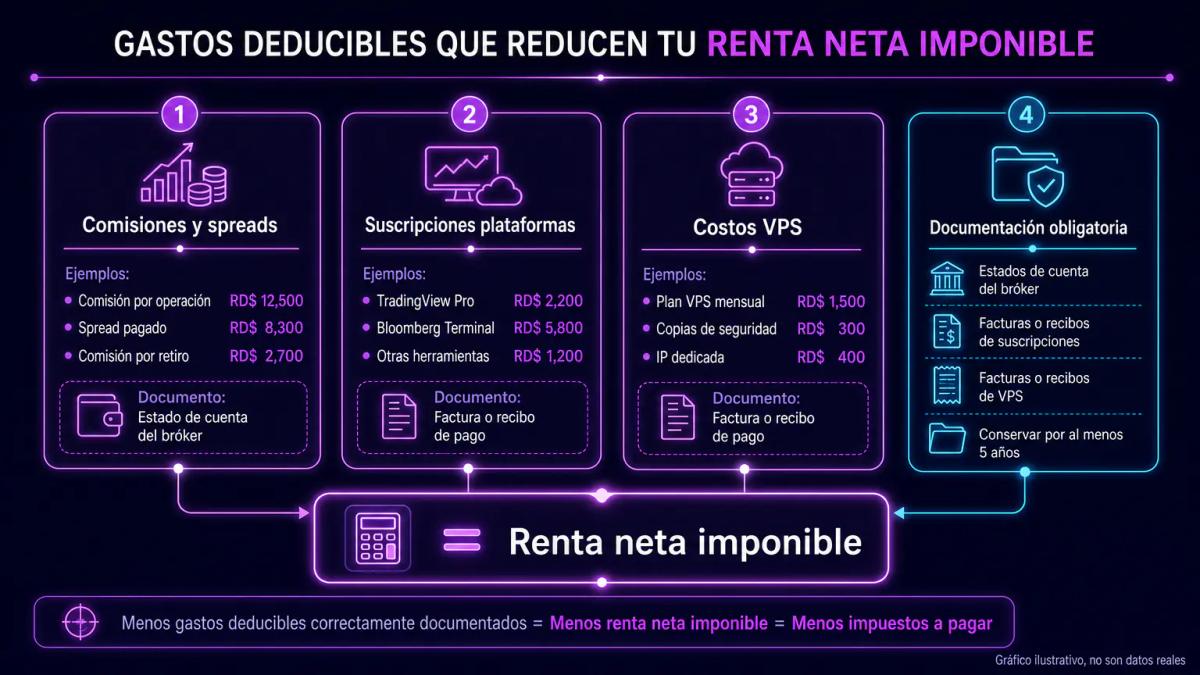
La deducibilidad exige que el gasto sea necesario para generar la renta, esté documentado con comprobante fiscal válido y guarde proporcionalidad con el ingreso declarado. Para quien tributa como persona física por renta ordinaria, los gastos deducibles habituales en una operativa de trading cubren:
- Comisiones de bróker, spreads documentados en el estado de cuenta y swaps negativos por financiamiento overnight.
- Suscripciones a plataformas de datos y gráficos (TradingView, feeds de nivel 2, servicios de noticias financieras).
- Software de análisis técnico, licencias de algoritmos y VPS para alojar expert advisors en MT4 o MT5.
- Formación especializada acreditable (certificaciones, programas académicos vinculados a mercados financieros).
- Comisiones de transferencia internacional y conversión cambiaria al mover fondos hacia y desde el bróker.
Gastos personales mixtos (parte de la factura de internet, electricidad, alquiler del espacio de trabajo) solo son deducibles si tributa a través de sociedad con contabilidad separada o si puedes acreditar afectación exclusiva mediante prorrateo razonable. Sin comprobante fiscal con NCF válido o factura internacional equivalente, el gasto se rechaza en fiscalización.
Sanciones y consecuencias por incumplimiento fiscal
El régimen sancionador del Código Tributario distingue infracciones formales (incumplimiento de deberes) de infracciones sustantivas (dejar de pagar impuesto). Para un trader, las contingencias más frecuentes son la omisión de declaración, la presentación tardía y la subdeclaración de ingresos de cuentas en brokers extranjeros.
| Infracción | Consecuencia principal | Recargo o multa | Interés |
|---|---|---|---|
| Presentación tardía del IR-1 | Multa fija por mora formal | Según tabla DGII vigente | Interés indemnizatorio mensual |
| Omisión de ingresos | Impuesto omitido más recargo | Recargo progresivo por mora | Interés mensual sobre saldo |
| Evasión dolosa | Proceso penal tributario | Multa de hasta dos veces el tributo evadido | Cálculo desde fecha de exigibilidad |
| Falta de inscripción en RNC | Multa formal | Monto fijo en salarios mínimos | No aplica |
El intercambio automático de información financiera (CRS, al que República Dominicana se adhirió en el marco del Foro Global de la OCDE) permite a la DGII recibir datos de cuentas de residentes dominicanos abiertas en jurisdicciones participantes. Confiar en que una cuenta en bróker offshore permanecerá invisible al fisco se ha vuelto una apuesta tributariamente frágil, especialmente desde que los flujos de reporte se automatizaron entre administraciones.
Ejemplo práctico: cálculo de impuestos para un trader dominicano
Imagina que registras RD$500,000 de ganancia bruta en una cuenta de futuros con bróker extranjero, documentas RD$80,000 en comisiones, suscripciones a plataformas y VPS, y no percibes otros ingresos gravables en el período. Bajo ese escenario, la renta neta imponible resultaría del orden de RD$420,000, al descontar los gastos acreditados sobre la ganancia bruta registrada.
Sobre esa base, si se aplican los tramos marginales vigentes del ISR para personas físicas y se asume que el mínimo exento publicado por la DGII para ese ejercicio deja fuera el primer tramo, el impuesto se calcularía por escalones sucesivos: cada porción de renta tributaría al porcentaje marginal del tramo en que cae. El resultado sería un impuesto efectivo apreciablemente inferior a la tasa marginal máxima, ya que solo el excedente de cada tramo quedaría sujeto a la tasa más alta de la escala.
El ejercicio anterior ilustra el mecanismo de cálculo, sin pretender ofrecer un importe cerrado, porque los tramos exentos y las escalas marginales se actualizan por resolución de la DGII y la cifra final depende del ejercicio concreto. Antes de presentar el IR-1 conviene verificar la escala vigente publicada por la DGII y, cuando los activos se operan en divisa distinta al peso, considerar la asistencia de un CPA que valide la conversión y el tratamiento de las partidas en moneda extranjera.
Diferencias fiscales entre trading local e internacional
La condición de residente fiscal arrastra la obligación de declarar renta mundial, de modo que operar forex con bróker en Chipre, futuros con un FCM en Estados Unidos o criptoactivos en un exchange global sigue generando deber de declarar en República Dominicana. Las diferencias operativas se concentran en la conversión cambiaria aplicable, en las exigencias de reporting cuando intervienen cuentas en el exterior y en la posibilidad de acreditar impuestos satisfechos fuera del territorio dominicano.
Puntos específicos del trading internacional desde República Dominicana:
- Conversión obligatoria de resultados a pesos dominicanos al tipo de cambio de referencia del Banco Central del día de cada operación o del cierre del ejercicio, según el método contable adoptado.
- Riesgo de doble imposición en jurisdicciones sin convenio con República Dominicana; verifica la red de tratados vigente antes de asumir que el impuesto retenido en origen será acreditable.
- Obligación de reportar cuentas financieras en el exterior si el saldo supera umbrales que la DGII puede exigir mediante requerimiento, en línea con compromisos de intercambio automático de información.
Conclusiones clave
Preguntas frecuentes
Depende del encuadre: como renta ordinaria se aplican tramos marginales del ISR para personas físicas hasta 25%, actualizados anualmente por la DGII; como ganancia de capital para persona jurídica, 27% sobre la ganancia realizada. La tasa efectiva depende del ingreso total y del mínimo exento vigente.
Sí. La inscripción en el RNC es obligatoria para cualquier residente fiscal que genere renta gravable, con independencia de que la actividad sea principal o complementaria. Para personas físicas, el RNC coincide con la cédula, pero debe habilitarse el usuario en Oficina Virtual para presentar la declaración.
Comisiones de bróker, spreads documentados, swaps, suscripciones a plataformas de datos y gráficos, licencias de software, VPS, formación acreditable y comisiones bancarias de transferencia internacional. Todo gasto exige comprobante fiscal con NCF o factura internacional equivalente, y debe guardar proporcionalidad con el ingreso declarado.
La escala va de multa fija por presentación tardía, recargos progresivos por mora e intereses indemnizatorios sobre el impuesto omitido, hasta proceso penal tributario y multas de hasta dos veces el tributo evadido en casos de evasión dolosa. La no inscripción en el RNC configura infracción formal autónoma.
Convirtiendo cada resultado a pesos dominicanos al tipo de cambio del Banco Central aplicable, integrando el neto anual a la base imponible y aplicando la escala del ISR correspondiente. Si existe convenio para evitar doble imposición con la jurisdicción del intermediario, puede acreditarse el impuesto pagado en el exterior hasta el límite del impuesto dominicano.
Te puede interesar
Impuestos trading Venezuela: obligaciones ante el SENIAT y residencia fiscal
Cómo tributan en Venezuela las ganancias de trading con brokers internacionales, criptoactivos y divisas: ISLR, residencia fiscal y registros ante el SENIAT.
Invertir en criptomonedas: guía práctica para traders LATAM
Cómo invertir en criptomonedas desde LATAM: qué son, dónde comprarlas, cómo tributan, cuánto diversificar y qué errores evitar, con enfoque editorial y sin promesas.
Invertir en petróleo: métodos, riesgos y estrategias para traders LATAM
Cómo invertir en petróleo desde LATAM: métodos, comisiones, volatilidad y estrategias técnicas para operar WTI y Brent con criterio editorial.
Invertir en plata: formas, riesgos y fiscalidad para el trader LATAM
Guía editorial sobre cómo invertir en plata desde LATAM: vehículos disponibles, volatilidad frente al oro, tratamiento fiscal por país y criterios para elegir broker.
0 comentarios