

Mercados financieros · Avanzado · 9 min de lectura
Impuestos trading Honduras: qué paga un trader minorista
Cómo se gravan las ganancias de trading en Honduras
Si operas en los mercados desde Honduras, tu actividad entra en el radar del Servicio de Administración de Rentas (SAR) por la vía del impuesto sobre la renta (ISR) de persona natural residente, bajo el régimen general. La ley hondureña todavía no reconoce al trader minorista como figura fiscal propia, de manera que tus resultados terminan encuadrados en las categorías genéricas de rentas de capital o de rentas ordinarias según cómo opere tu perfil (frecuencia, volumen, dedicación y origen del capital).
De esta clasificación se derivan tres consecuencias prácticas sobre las que gira todo lo demás:
- El cálculo del impuesto parte de la ganancia neta anual, una vez compensadas pérdidas y gastos admisibles.
- La tasa aplicable depende de tu tramo marginal de ingresos totales, no solo de lo que generaste operando.
- La responsabilidad declarativa es íntegramente tuya aun cuando el broker tenga domicilio fuera del país.
Marco regulatorio tributario para traders en Honduras
Honduras carece de normativa específica que aisle el trading de divisas, CFDs o criptomonedas como categoría fiscal autónoma. Tus ingresos derivados de estas actividades se integran al régimen general del ISR regulado por la Ley del Impuesto sobre la Renta y su reglamento, con el SAR como autoridad recaudadora. La Comisión Nacional de Bancos y Seguros (CNBS) regula entidades financieras locales, pero no autoriza brokers minoristas de Forex o CFDs con domicilio hondureño, por lo que prácticamente toda la actividad minorista se canaliza a través de intermediarios extranjeros.
La ausencia de normativa específica dista mucho de ser una exención. La doctrina tributaria hondureña aplica el principio de renta mundial para residentes fiscales, de modo que cualquier ganancia obtenida en el exterior, incluidas las de cuentas con brokers extranjeros, queda sujeta a ISR siempre que residas en el país más de 183 días en el ejercicio.
El contraste con el entorno centroamericano ayuda a dimensionar la carga hondureña. Guatemala grava rentas de capital al 10% con tipo cedular, Costa Rica aplica el 15% a las plusvalías financieras y El Salvador liberó de ISR las operaciones con Bitcoin tras su ley de 2021. En Honduras la mecánica es distinta, ya que la ganancia se suma al resto de ingresos y se somete a la escala progresiva, con un resultado que para traders activos suele situarse en una carga marginal superior a la de sus vecinos.
Tasas de ISR y tramos aplicables a ingresos de trading

La escala del ISR para personas naturales en Honduras se expresa en lempiras y se actualiza por acuerdo ministerial, con tramos progresivos que van del 0% al 25% marginal. Convive, además, con una aportación solidaria temporal que algunos materiales divulgativos incorporan al tipo nominal: ese 37,95% que a veces se cita describe la carga efectiva combinada aplicable a ingresos muy altos, no el tipo marginal propio del ISR.
Los tramos actuales de ISR persona natural, en escala anual, son:
| Tramo de renta neta (HNL) | Tipo marginal |
|---|---|
| Hasta ~199.000 | 0% (mínimo exento) |
| ~199.001 a ~303.000 | 15% |
| ~303.001 a ~704.000 | 20% |
| Más de ~704.000 | 25% |
Debes sumar tu ganancia neta anual de trading al resto de rentas gravables, determinar la base imponible y aplicar la escala por tramos, con lo que la liquidación siempre resulta inferior a multiplicar el total por el tipo marginal más alto. Imagina que cierras un ejercicio con 400.000 HNL netos de trading y sin otras rentas: el cálculo aplicaría 0% hasta el mínimo exento, 15% al tramo intermedio y 20% al excedente que alcance la cifra, de manera que la carga efectiva se mantendría bastante por debajo del 20% marginal.
Diferencia entre ganancias de capital y rentas ordinarias
Honduras no distingue formalmente entre ganancias de capital y rentas ordinarias para el trader minorista persona natural: ambas se gravan como ingresos ordinarios bajo el ISR. Existe una figura separada de impuesto a las ganancias de capital del 10% para operaciones específicas como venta de inmuebles o acciones no cotizadas, pero su aplicación a operaciones especulativas en Forex o CFDs con brokers extranjeros no está expresamente contemplada por la ley.
En la práctica, es tu perfil operativo el que determina el encuadre, y conviene distinguir dos situaciones típicas:
- Trader ocasional: realizas pocas operaciones al año, tu actividad principal es otra y las ganancias suelen declararse como renta no comercial dentro del régimen general.
- Operador habitual: la frecuencia y el volumen son suficientes para configurar actividad comercial, lo que puede llevar al SAR a recalificarte como contribuyente comercial y activar obligaciones adicionales como la inscripción como actividad económica, la llevanza contable y, en algunos casos, el pago de impuesto sobre ventas sobre servicios conexos.
Dos efectos prácticos conviven en este encuadre: por un lado, la naturaleza especulativa de tus operaciones no te concede ningún trato preferencial frente a otras rentas; por otro, si el patrón de actividad acaba asimilándote a una empresa unipersonal, quedas expuesto a una posible reclasificación por parte del SAR.
Obligaciones de declaración y documentación para traders
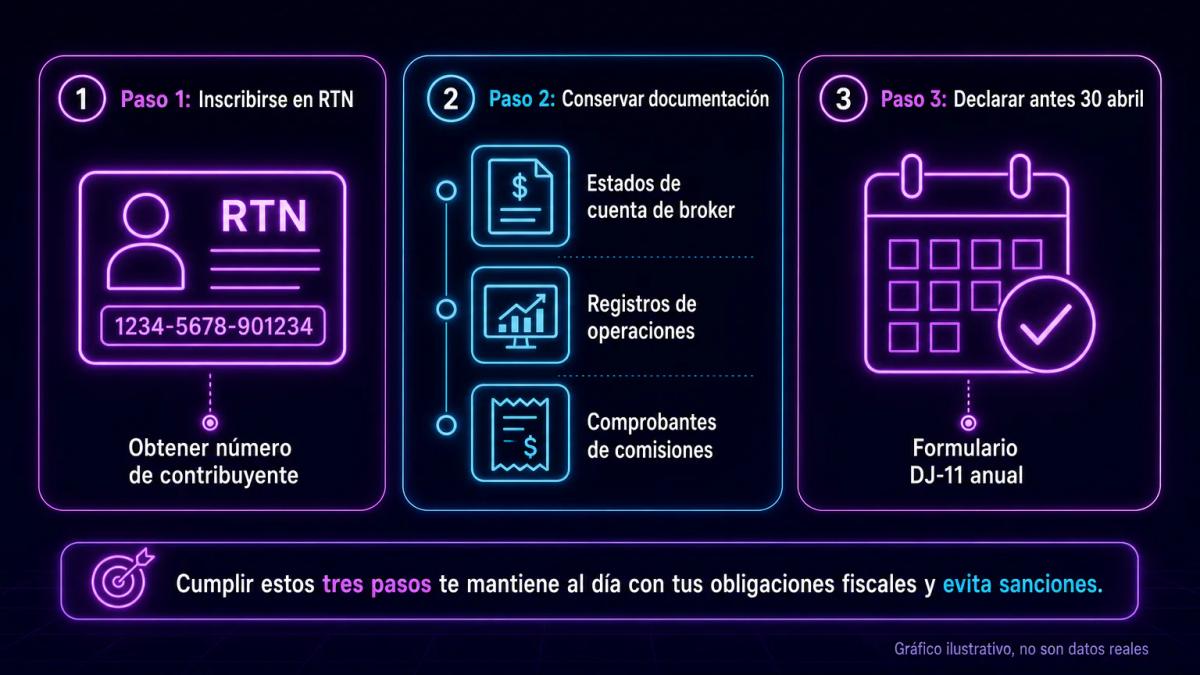
Todo residente con rentas gravables en Honduras debe inscribirse en el Registro Tributario Nacional (RTN), obtener su número de contribuyente y presentar la declaración anual de ISR a través del formulario DJ-11 u otros equivalentes vigentes, con plazo general hasta el 30 de abril del año siguiente al cierre del ejercicio. La declaración detalla:
- Ingresos totales
- Deducciones
- Renta neta
- Liquidación del impuesto
Para trading, la documentación mínima que debes conservar incluye:
- Estados de cuenta mensuales y anuales emitidos por el broker, con detalle de operaciones cerradas, comisiones y saldo.
- Reportes consolidados de pérdidas y ganancias por ejercicio fiscal, convertidos a lempiras al tipo de cambio del Banco Central de Honduras aplicable a cada operación o al cierre.
- Comprobantes de depósitos y retiros entre tu cuenta bancaria hondureña y el broker.
- Facturas o recibos de servicios deducibles: plataformas, feeds de datos, suscripciones de análisis.
Para las operaciones en divisa extranjera, el eje de todo es la conversión a lempiras, porque el SAR exige expresar en esa moneda la base imponible y, por tanto, reconstruir el tipo de cambio aplicable a cada liquidación. Si operas con alto volumen o en intradía, lo razonable es automatizar la conversión mediante una hoja de cálculo auditable; presentar un neto anual sin trazabilidad por operación deja un flanco documental evidente ante una fiscalización.
En el caso de operaciones con criptomonedas, aunque Honduras carece de regulación específica, el criterio tributario aplicable es el mismo: la ganancia realizada al convertir cripto a fiat, o al utilizar cripto para adquirir bienes o servicios, se integra como renta gravable y debe documentarse con el historial de transacciones del exchange utilizado.
Deducibilidad de gastos y pérdidas en operaciones de trading
Tus pérdidas de trading son deducibles contra las ganancias del mismo período fiscal cuando la actividad se declara dentro de una categoría de renta que admita compensación, y el cálculo debe partir siempre del resultado neto anual en lugar de observar únicamente las operaciones ganadoras. Si cierras el ejercicio con pérdida neta, esa pérdida no genera crédito fiscal automático contra rentas de otras fuentes como salarios u honorarios profesionales, salvo que estés inscrito como actividad comercial habitual y apliques las reglas de arrastre de pérdidas del régimen empresarial.
Los gastos deducibles conexos a la actividad, siempre que estén documentados y guarden relación directa con la generación de la renta, son:
- Comisiones y spreads cobrados por el broker, cuando aparecen separados en el reporte.
- Costos de financiamiento overnight (swaps) imputables al ejercicio.
- Suscripciones a plataformas de análisis técnico, feeds de precios y software especializado.
- Comisiones bancarias por transferencias internacionales vinculadas a la operativa.
- Formación profesional específica, si estás dado de alta como actividad económica.
La postura más defendible frente a una revisión del SAR pasa por documentar cada gasto con factura o recibo y por mantener la coherencia entre el gasto y la actividad declarada. Considéralo así: deducir el 100% de una suscripción anual que usas también para fines personales constituye una posición agresiva que, llegado el caso, puede derivar en un ajuste.
Consideraciones sobre brokers internacionales y retención fiscal
Cuando operas a través de un broker regulado en jurisdicciones como Reino Unido (FCA), Chipre (CySEC), Australia (ASIC) o centros offshore, la responsabilidad de reportar y pagar ISR recae enteramente en ti como residente hondureño. Los brokers extranjeros tampoco actúan como agentes de retención para el fisco hondureño ni emiten certificaciones oficiales reconocidas por el SAR, de modo que los reportes tipo 1099 de brokers estadounidenses o los informes anuales de brokers europeos funcionan únicamente como respaldo documental de la declaración que debes presentar tú.
El mapa relevante para tu operativa tiene tres aristas:
- Intercambio automático de información. Honduras no es signatario pleno del Estándar Común de Reporte (CRS) de la OCDE con la misma cobertura que países de la región, pero ha suscrito acuerdos bilaterales de intercambio con jurisdicciones específicas. La asunción prudente es que los saldos y movimientos en cuentas de inversión extranjeras pueden llegar al SAR por vía administrativa.
- Doble imposición. Honduras tiene una red limitada de convenios para evitar doble imposición. Si el país del broker aplica retención a determinados rendimientos, por ejemplo dividendos sobre acciones estadounidenses, el crédito fiscal por impuesto pagado en el exterior puede o no estar disponible según la calificación de la renta.
- Repatriación. El flujo de fondos desde el broker a tu cuenta bancaria hondureña genera trazabilidad bancaria que la autoridad puede cruzar con tu declaración anual. Repatriar sin declarar es la fuente más común de ajustes por omisión.
Riesgos de incumplimiento y sanciones tributarias
No declarar ingresos de trading te expone a sanciones económicas y, en escenarios de omisión reiterada, a responsabilidad penal. El Código Tributario de Honduras contempla multas que, según la figura, pueden alcanzar un porcentaje significativo del impuesto omitido, más intereses moratorios calculados sobre tasa activa de referencia del Banco Central y recargos por mora. Según la Brookings Institution, el margen sancionador habitual se mueve entre el 25% y el 50% del impuesto dejado de pagar, con agravantes cuando media ocultación dolosa.
Tres situaciones típicas disparan contingencia fiscal:
- Repatriación de fondos relevantes sin declaración anual que los justifique.
- Reclasificación del contribuyente como actividad habitual cuando el patrón operativo supera umbrales de frecuencia y volumen, lo que arrastra obligaciones no cumplidas.
- Omisión de ganancias en criptomonedas convertidas a lempiras o a dólares a través de exchanges con reporte internacional.
La prescripción del derecho del fisco a determinar diferencias funciona como un horizonte móvil, dado que la autoridad puede revisar varios ejercicios hacia atrás y ampliar así la base de cálculo de multas e intereses en una eventual fiscalización. Para un operador con cuenta activa, la línea defensiva más económica consiste en declarar de forma consistente año tras año, incluso cuando el resultado neto sea una pérdida, porque esa declaración sostenida construye la trazabilidad que te protege ante una revisión posterior.
Este artículo tiene carácter informativo general; para una situación concreta, lo prudente es que verifiques tu caso con un contador público o un abogado tributarista habilitado en Honduras.
Conclusiones clave
Preguntas frecuentes
Sí. El principio de renta mundial aplicable a residentes fiscales hondureños obliga a declarar las ganancias obtenidas con brokers extranjeros bajo el régimen general del ISR, con independencia de que el broker practique o no retención en origen.
El ISR persona natural se aplica por tramos progresivos del 0% al 25% marginal sobre la renta neta anual expresada en lempiras. La tasa efectiva depende del total de rentas gravables del ejercicio, no solo de las de trading.
Dentro del mismo ejercicio y de la misma categoría de renta sí es posible compensar pérdidas con ganancias. La deducción contra rentas de distinta naturaleza, como salarios, solo procede si la actividad está inscrita como actividad económica habitual con contabilidad formal.
Estados de cuenta mensuales del broker, reporte anual consolidado de operaciones, historial de depósitos y retiros, comprobantes bancarios de transferencias internacionales, facturas de gastos deducibles y hoja de conversión a lempiras al tipo de cambio aplicable.
La ley fija un mínimo exento anual para rentas de persona natural. Si la suma de todas las rentas gravables, incluidas las de trading, supera ese umbral, nace la obligación de declarar. Por debajo del umbral, la actividad sigue siendo declarable como información aunque no genere impuesto a pagar.
Te puede interesar
Impuestos al trading en Paraguay: cómo tributar y declarar ante la DNIT
Guía editorial sobre cómo tributan las ganancias de trading en Paraguay, qué obligaciones tienes ante la DNIT y cómo diferenciar el régimen aplicable a forex, acciones y cripto.
Impuestos trading República Dominicana: tasas, DGII y cumplimiento
Guía fiscal para traders dominicanos: tasas marginales del ISR, obligaciones ante la DGII, tratamiento de prop firms, deducciones admitidas y sanciones por incumplimiento.
Impuestos trading Venezuela: obligaciones ante el SENIAT y residencia fiscal
Cómo tributan en Venezuela las ganancias de trading con brokers internacionales, criptoactivos y divisas: ISLR, residencia fiscal y registros ante el SENIAT.
Invertir en criptomonedas: guía práctica para traders LATAM
Cómo invertir en criptomonedas desde LATAM: qué son, dónde comprarlas, cómo tributan, cuánto diversificar y qué errores evitar, con enfoque editorial y sin promesas.
0 comentarios