

Mercados financieros · Avanzado · 7 min de lectura
Impuestos trading El Salvador: qué paga un trader local
Cómo tributan las ganancias de trading en El Salvador
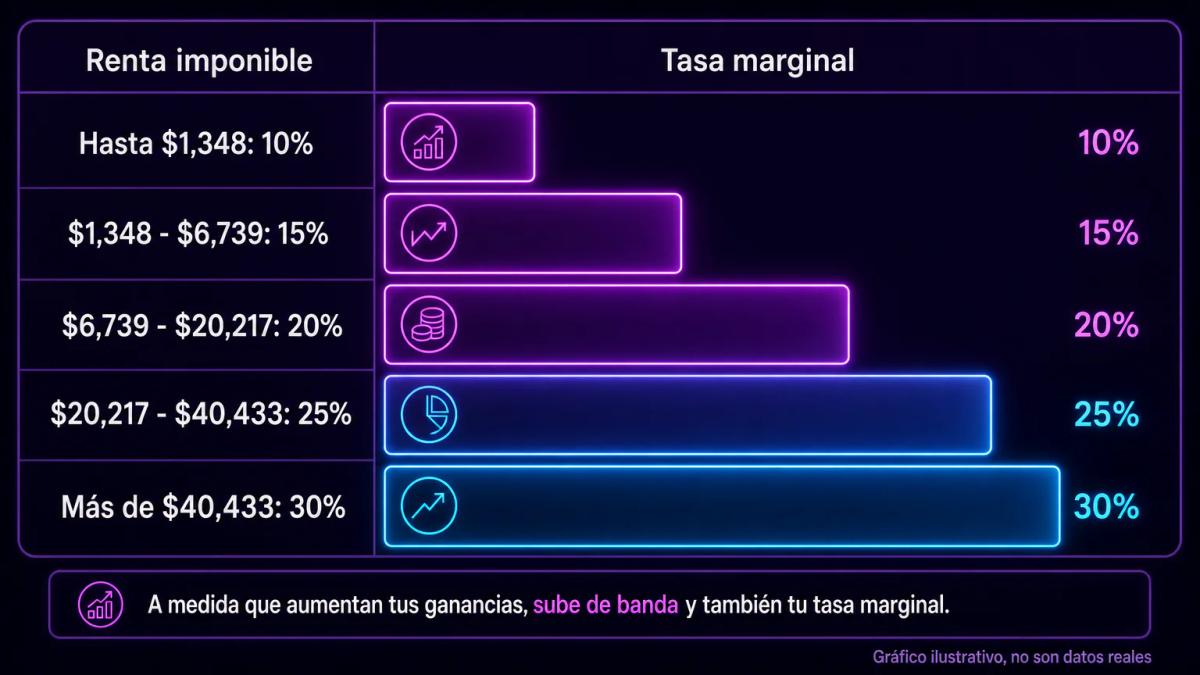
Si eres residente fiscal en El Salvador, el resultado neto de tu actividad en bolsa, forex o CFDs se integra a la base imponible del ejercicio y se calcula aplicando la escala progresiva de la Ley de Impuesto sobre la Renta, con tasas marginales que van del 10% al 30%. Para las operaciones recurrentes de mercado no existe un régimen cedular propio, de modo que el impuesto se liquida junto con el resto de rentas gravadas del año.
La clasificación como renta ordinaria tiene una implicación práctica concreta sobre tu tramo marginal, que depende del total agregado del ejercicio e incluye salarios, honorarios y rendimientos del trading. Si ya tienes ingresos laborales ubicados en el tramo superior, cada dólar de ganancia de trading se grava al marginal correspondiente, con independencia del tipo de activo que la haya generado. La residencia fiscal, definida por permanencia o centro de intereses económicos, funciona como disparador principal del hecho imponible: la ley alcanza la renta de fuente salvadoreña y, cuando se trata de residentes, también la renta de fuente extranjera.
Este artículo tiene carácter informativo general. Tu situación individual exige la validación de un contador o abogado tributarista habilitado en El Salvador, en particular cuando intervienen estructuras societarias, cuentas en el exterior o montos elevados.
Obligaciones de declaración para traders salvadoreños
Como residente que obtiene rentas gravadas, debes inscribirte en el Registro de Contribuyentes de la Dirección General de Impuestos Internos (DGII), tramitar tu Número de Identificación Tributaria (NIT) y presentar la declaración anual del Impuesto sobre la Renta (formulario F-11 para persona natural). La obligación se activa aunque tu único intermediario sea un broker extranjero, puesto que la ley grava la renta mundial del residente con independencia de dónde esté domiciliado el intermediario.
La inscripción como persona natural sin actividad comercial basta si tu trading es patrimonial y no habitual. Cuando la actividad adquiere carácter profesional, con infraestructura, continuidad e intención de lucro sistemática, la DGII puede recalificarla como actividad empresarial, lo que arrastra obligaciones adicionales:
- Emisión de documentos tributarios.
- Contabilidad formal.
- Pagos a cuenta mensuales.
- Inscripción como contribuyente de IVA si se superan los umbrales de ingresos.
La frontera entre inversionista y comerciante no se fija por un número único, sino que depende del conjunto de indicios que la administración pondere en cada caso.
Si operas como persona jurídica (sociedad anónima, SRL) por cuenta propia, tributa a tasa corporativa del 30% sobre la utilidad neta, con posibilidad de deducir gastos vinculados a la operación. Los dividendos que distribuyas al socio soportan una retención adicional del 5%. La elección entre operar como natural o jurídica depende del volumen esperado, del régimen de deducciones y del tratamiento posterior de la renta.
Diferencia entre ganancias de capital y renta ordinaria
El Código Tributario y la Ley de Impuesto sobre la Renta reservan la categoría de ganancia de capital para la enajenación no habitual de bienes del activo fijo, con una tasa específica del 10% sobre la ganancia neta cuando el bien se poseyó más de doce meses. Tus operaciones de trading, por su naturaleza frecuente y especulativa, difícilmente califican en esa categoría: su recurrencia las desplaza a renta ordinaria.
En la práctica, la habitualidad traza la línea divisoria. Imagina una venta aislada de acciones conservadas durante años: puede defenderse como ganancia de capital al 10%. En cambio, una secuencia de posiciones de días o semanas, con rotación constante del portafolio, se declara como renta común y entra al escalado progresivo. La brecha entre tributar al 10% cedular o al 30% marginal es sustantiva, y suele constituir el primer punto que un contador analiza al estructurar tu declaración.
Documentación y registros que necesitas mantener
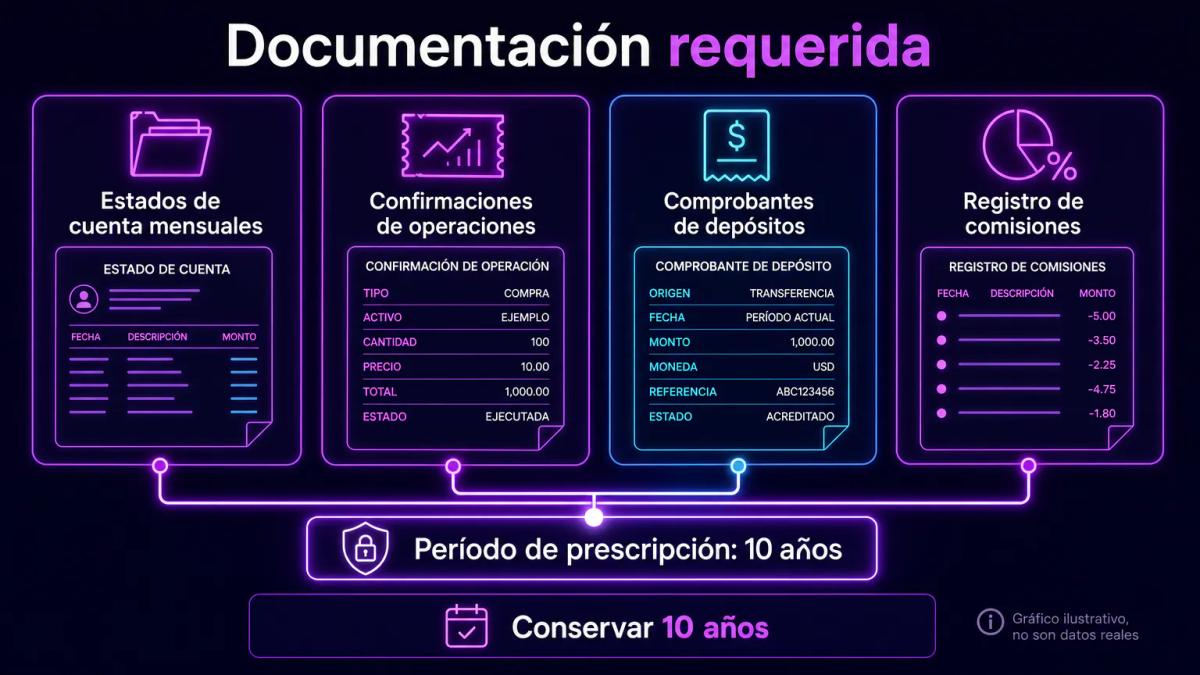
La Administración Tributaria puede requerir soporte documental de cada partida que declares durante el período de prescripción, que en materia tributaria salvadoreña se extiende hasta diez años. Para trading, el expediente mínimo defendible incluye:
- Estados de cuenta mensuales y anuales del broker, con sello o descarga oficial de la plataforma.
- Confirmaciones individuales de cada operación: ticket, instrumento, precio de apertura y cierre, comisión, resultado.
- Comprobantes de depósitos y retiros: transferencias SWIFT, estados bancarios locales, recibos de procesadores.
- Reporte anual consolidado de pérdidas y ganancias por instrumento y por período.
- Correspondencia con el broker sobre eventos corporativos, retenciones en origen o reclasificaciones.
- Memoria del tipo de cambio aplicado en cada conversión USD/otras divisas si operaste pares cruzados.
La trazabilidad entre lo que ingresó a tu cuenta bancaria local y lo que declaraste es el punto más auditado. Un retiro de un broker extranjero sin respaldo del origen de los fondos genera cuestionamientos tanto fiscales como de prevención de lavado por parte del banco receptor.
Tratamiento de pérdidas en operaciones de trading
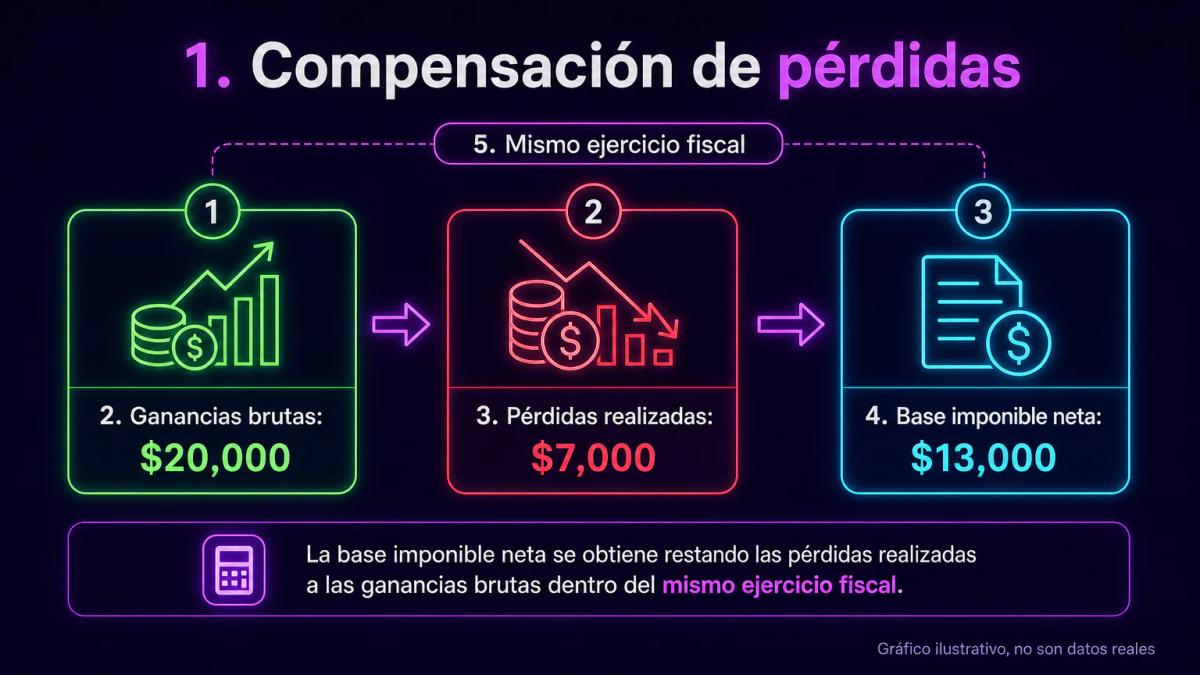
Las pérdidas realizadas durante el ejercicio compensan ganancias del mismo ejercicio dentro de la misma categoría de renta, lo que reduce tu base imponible. Supón, por ejemplo, que cerraste el año con ganancias brutas de 20.000 USD y pérdidas realizadas de 7.000 USD: declararías una base neta de 13.000 USD antes de deducciones admitidas. Las comisiones pagadas al broker y los spreads documentables integran el costo de la operación y se restan al calcular el resultado por posición, un paso que precede a la compensación anual.
La limitación operativa es el arrastre: la ley salvadoreña no contempla, para persona natural en renta ordinaria, un mecanismo general de traslación de pérdidas a ejercicios siguientes equivalente al de otras jurisdicciones. Un año con pérdida neta cierra sin generar crédito fiscal utilizable al año siguiente. Esta asimetría penaliza las estrategias con drawdowns anuales profundos y favorece una contabilidad fiscal que distribuya realizaciones de ganancias y pérdidas dentro del mismo ejercicio cuando sea viable.
Brokers internacionales y reporte de ingresos
Operar con un broker regulado en Chipre, Reino Unido, Australia o cualquier otra jurisdicción mantiene intacta tu obligación tributaria como residente salvadoreño. El hecho imponible se configura con la obtención de la renta por tu parte, con independencia del lugar donde esté domiciliado el intermediario. Algunos brokers emiten reportes anuales en formato propio que resultan útiles como respaldo, aunque no sustituyen tu declaración local:
- Statement
- 1099 equivalente
- Informe de ganancias y pérdidas
Al momento de redactar este artículo, no existe un intercambio automático y rutinario de información fiscal entre los brokers minoristas del exterior y la DGII, lo que dista de equivaler a opacidad. El Salvador suscribió instrumentos de cooperación tributaria internacional y recibe información bajo convenios específicos, además de poder requerir datos por vía bancaria cuando los fondos ingresan al sistema financiero local. El cruce habitual se dispara en el banco receptor, que al recibir transferencias del exterior aplica controles de origen de fondos y puede reportar operaciones inusuales.
La retención en origen aplicada por algunos brokers sobre dividendos o intereses (típicamente el withholding estadounidense del 30% o 10% con tratado) es un impuesto pagado en el exterior. Para ti como residente salvadoreño, su acreditación contra el impuesto local se evalúa caso por caso según exista o no convenio de doble imposición aplicable. El Salvador tiene una red reducida de convenios, lo que suele impedir el crédito pleno y deja al contribuyente con una carga combinada superior.
Las operaciones realizadas en cuenta demo quedan fuera del perímetro tributario, ya que no generan renta real; el impuesto solo alcanza a las cuentas con fondos efectivos.
Plazos y sanciones por incumplimiento
La declaración anual del Impuesto sobre la Renta vence el 30 de abril del año siguiente al cierre del ejercicio fiscal, que en El Salvador coincide con el año calendario. El pago del saldo deudor se exige en la misma fecha, con posibilidad de fraccionamiento sujeto a autorización.
El incumplimiento se articula en tres capas de consecuencias previstas en el Código Tributario:
- Multas por presentación extemporánea, graduadas según el retraso y el impuesto resultante.
- Intereses moratorios sobre el impuesto no pagado, calculados a la tasa legal vigente desde la fecha de vencimiento.
- Sanciones por evasión en caso de omisión dolosa de ingresos, que escalan en porcentajes significativos del tributo omitido y pueden derivar en responsabilidad penal cuando los montos superan los umbrales tipificados.
La regularización voluntaria antes de una fiscalización reduce el componente sancionatorio; una vez notificada una auditoría, el margen de negociación se estrecha. Si tienes posiciones no declaradas en ejercicios anteriores, suele resultar más eficiente presentar declaraciones rectificatorias que esperar a un requerimiento formal.
Conclusiones clave
Preguntas frecuentes
Sí. La Ley de Impuesto sobre la Renta grava la renta mundial del residente fiscal salvadoreño, con independencia de dónde esté domiciliado el broker. Los ingresos obtenidos en cuentas de brokers extranjeros deben integrarse a la declaración anual presentada ante la DGII.
Para persona natural, se aplica la escala progresiva del 10% al 30% sobre la renta imponible anual, siendo tasas marginales por tramos. La persona jurídica tributa al 30% sobre la utilidad neta, con 5% adicional de retención sobre dividendos distribuidos al socio.
Las comisiones del broker y los spreads documentables forman parte del costo de la operación y se descuentan al calcular el resultado por posición, antes de integrarlo a la base imponible. Conservar los estados de cuenta donde figuran estos costos es necesario para sustentar la deducción.
El incumplimiento genera multa por presentación extemporánea u omisión, intereses moratorios sobre el impuesto no pagado y, cuando hay dolo y montos relevantes, puede escalar a sanción por evasión con consecuencias penales. La regularización voluntaria mediante rectificatoria antes de una fiscalización reduce el componente sancionatorio.
Las pérdidas realizadas durante el ejercicio se compensan contra las ganancias del mismo período, reflejándose en la base neta declarada. En renta ordinaria de persona natural no existe arrastre general a ejercicios siguientes, por lo que un año con pérdida neta cierra sin generar crédito fiscal para el siguiente.
Te puede interesar
Impuestos al trading en Paraguay: cómo tributar y declarar ante la DNIT
Guía editorial sobre cómo tributan las ganancias de trading en Paraguay, qué obligaciones tienes ante la DNIT y cómo diferenciar el régimen aplicable a forex, acciones y cripto.
Impuestos trading Venezuela: obligaciones ante el SENIAT y residencia fiscal
Cómo tributan en Venezuela las ganancias de trading con brokers internacionales, criptoactivos y divisas: ISLR, residencia fiscal y registros ante el SENIAT.
Invertir en criptomonedas: guía práctica para traders LATAM
Cómo invertir en criptomonedas desde LATAM: qué son, dónde comprarlas, cómo tributan, cuánto diversificar y qué errores evitar, con enfoque editorial y sin promesas.
Invertir en petróleo: métodos, riesgos y estrategias para traders LATAM
Cómo invertir en petróleo desde LATAM: métodos, comisiones, volatilidad y estrategias técnicas para operar WTI y Brent con criterio editorial.
0 comentarios