

Mercados financieros · Avanzado · 3 min de lectura
Impuestos trading Costa Rica: qué paga un trader minorista
Cómo se gravan las ganancias de trading en Costa Rica
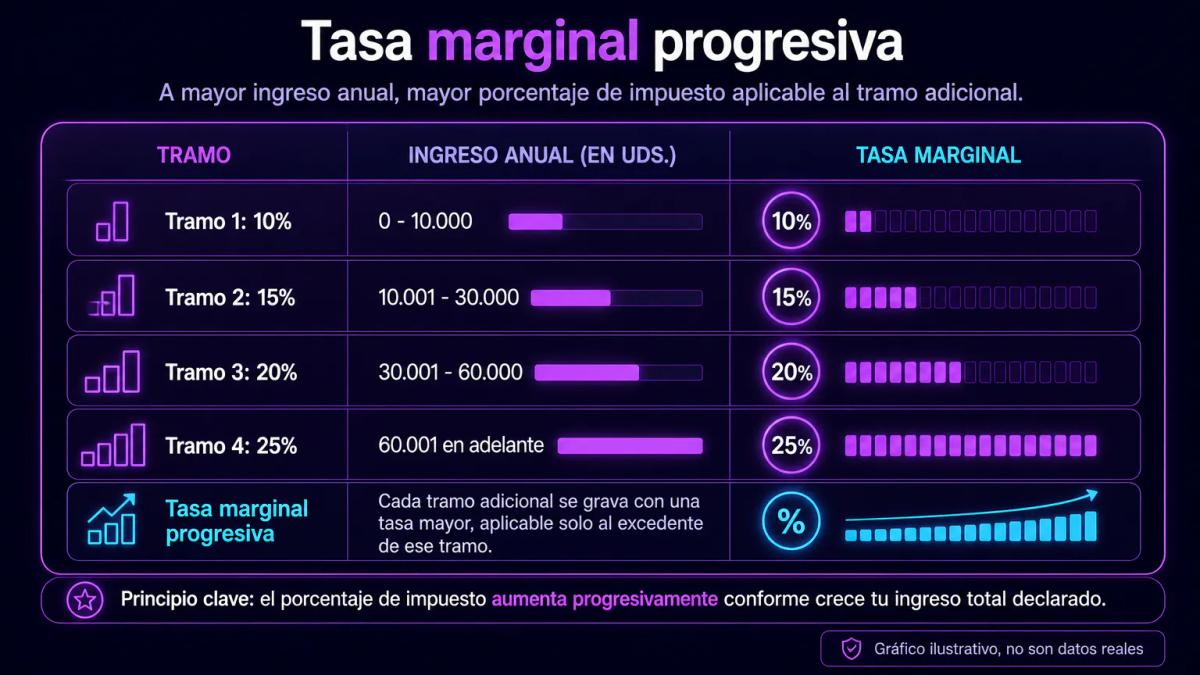
Para una persona física residente en Costa Rica, el rendimiento obtenido en operaciones de trading se integra a la base de renta ordinaria y queda sujeto a tipos marginales progresivos que van desde el 10% hasta el 25%, según el tramo de ingreso anual en el que se ubique el contribuyente. El tipo efectivo final dependerá del total declarado en el período fiscal, de la calificación del rendimiento como capital mobiliario o actividad lucrativa y del instrumento negociado. El contenido que sigue tiene carácter informativo general y conviene validarlo con un profesional habilitado en la jurisdicción costarricense antes de aplicarlo a un caso concreto.
Diferencia entre trading activo e inversión pasiva ante el fisco
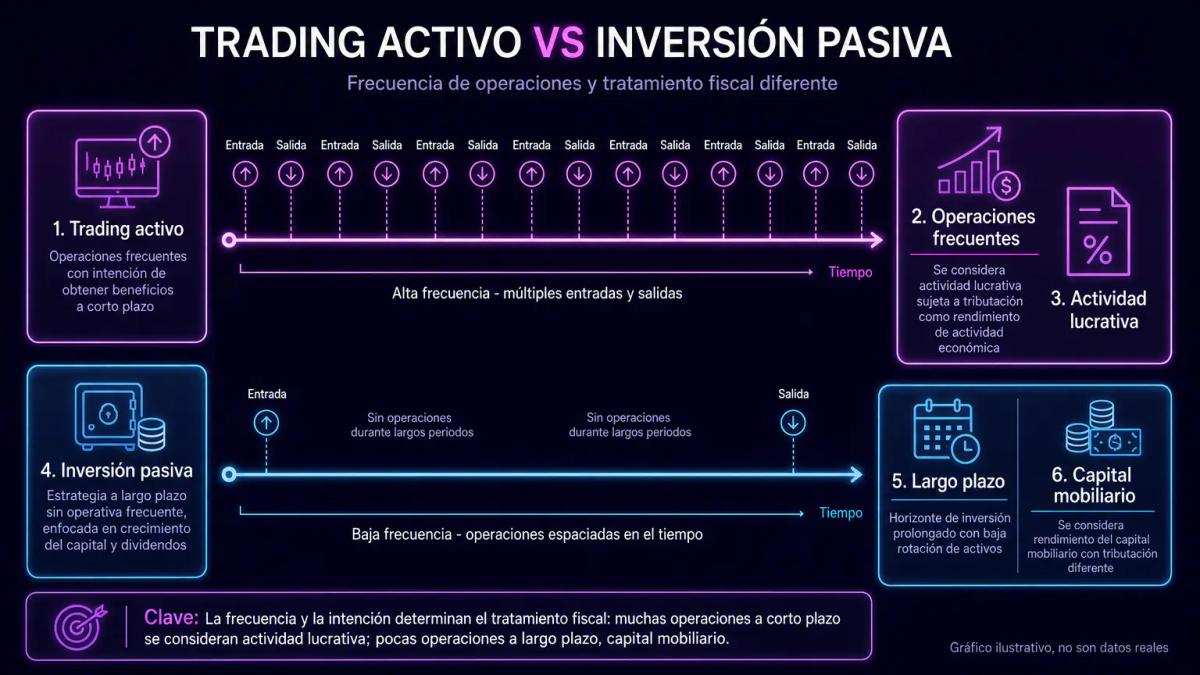
El trading activo, entendido como operativa frecuente con rotación alta de posiciones, suele asimilarse a una actividad lucrativa y entra en el tramo marginal de renta ordinaria que corresponda al contribuyente. Cuando se trata de inversión pasiva orientada al más largo plazo, el rendimiento puede encuadrarse como capital mobiliario, con un tratamiento tributario que varía según el instrumento y la fuente del rendimiento. La frontera entre ambas calificaciones se identifica a partir del patrón operativo documentado, cuyos elementos relevantes son los siguientes:
- Frecuencia
- Apalancamiento
- Dedicación
- Origen del capital
Esa calificación determina el tramo aplicable y, por tanto, el impuesto renta forex Costa Rica que terminas pagando.
Tributación de cuentas e inversiones en el extranjero
Si eres residente fiscal costarricense y operas con brokers internacionales, debes declarar ganancias trading Costa Rica obtenidas fuera del país cuando la fuente se considere costarricense o cuando aplique el régimen de rentas pasivas de capital del exterior. La retención en origen depende del país del broker y del tratado aplicable; en ausencia de convenio, el gravamen local no se reduce automáticamente. Conserva estados de cuenta, confirmaciones de operaciones y comprobantes de transferencia, porque el Ministerio de Hacienda puede requerir trazabilidad del flujo durante el período de prescripción.
Criptomonedas y activos digitales: cómo tributan
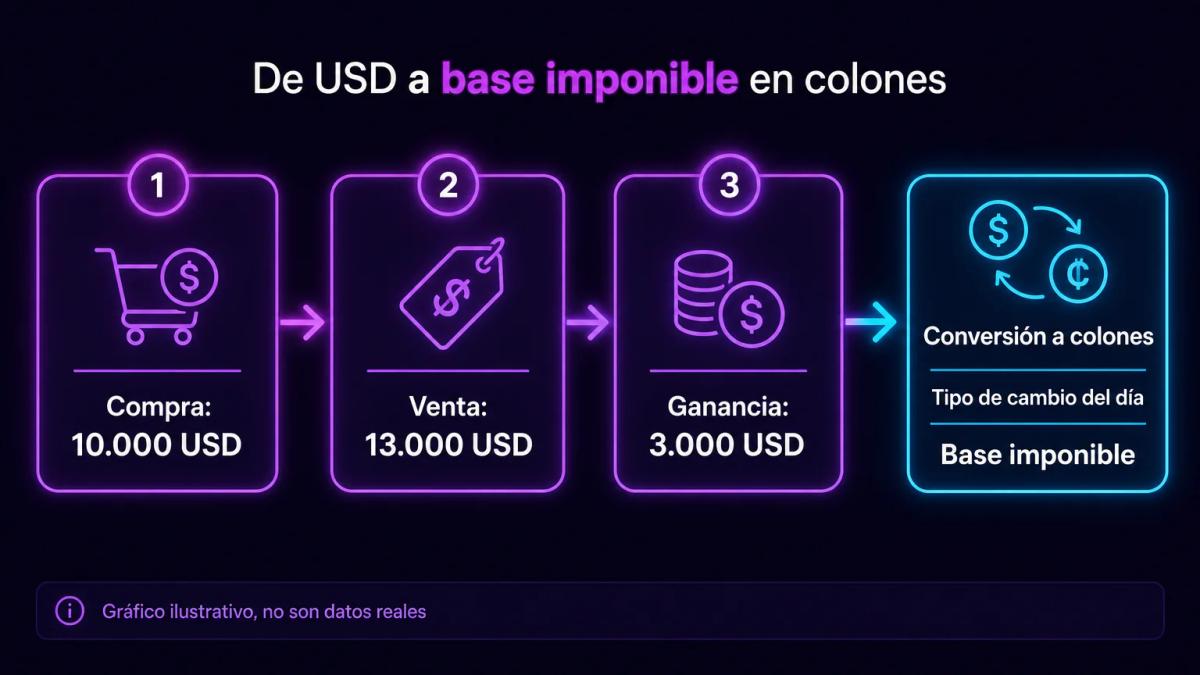
Las ganancias por operaciones con criptomonedas se tratan como renta ordinaria, de modo que cada venta, cada permuta entre criptoactivos y cada conversión a moneda fiat constituye un hecho generador que debe reportarse. La base imponible resulta de la diferencia entre el valor de adquisición y el valor de disposición, convertida a colones al tipo de cambio del día de cada operación. Imagina que una posición se adquiere por 10.000 USD y se liquida posteriormente por 13.000 USD: el orden de magnitud gravable sería la diferencia de 3.000 USD convertida a colones, antes de restar comisiones documentadas, bajo los siguientes supuestos:
- Residencia fiscal costarricense
- Operación aislada
- Ausencia de pérdidas compensables
Declaración y cumplimiento tributario en TRIBU-CR
El reporte se centraliza en TRIBU-CR, la plataforma del Ministerio de Hacienda que reemplazó a ATV. El procedimiento habitual del período declarativo incluye:
- Reunir estados anuales de cada broker con fechas, precios y comisiones por operación.
- Convertir cada resultado a colones al tipo de cambio del día del hecho generador.
- Clasificar las rentas entre actividad lucrativa, capital mobiliario o ganancias de capital.
- Registrar el total en el formulario correspondiente dentro de TRIBU-CR y conservar la documentación de respaldo.
Un contador público autorizado puede validar la calificación antes del envío.
Conclusiones clave
Preguntas frecuentes
El tipo depende del tramo marginal del contribuyente y de la calificación del rendimiento. Para personas físicas, los tipos marginales de renta ordinaria se mueven entre el 10% y el 25%; el tipo efectivo final solo se conoce con el total anual declarado.
Sí, cuando se consideren renta costarricense o cuando aplique el régimen de rentas pasivas de capital del exterior. Conserva estados de cuenta, confirmaciones de operaciones y comprobantes de transferencia para acreditar la trazabilidad ante el Ministerio de Hacienda.
La base imponible es la diferencia entre precio de disposición y precio de adquisición, convertida a colones al tipo de cambio de cada operación, descontando comisiones documentadas. El tipo aplicable depende de la calificación del rendimiento y del tramo marginal del contribuyente.
Sí. La bolsa local puede estar sujeta a retenciones específicas en la fuente, mientras que las operaciones en plataformas internacionales dependen de la calificación de la renta, de la existencia de convenio para evitar doble imposición y de la documentación que aporte el contribuyente.
Te puede interesar
Impuestos trading El Salvador: qué paga un trader local
Cómo tributan las ganancias de trading en El Salvador: tasas progresivas, obligaciones ante la DGII, tratamiento de pérdidas, brokers del exterior y plazos.
Impuestos trading Guatemala: obligaciones fiscales ante la SAT
Marco fiscal del trading en Guatemala: tasa del 10% sobre ganancias de capital, cálculo de base imponible, tratamiento de derivados y prop firms, y plazos de declaración ante la SAT.
Impuestos trading Honduras: qué paga un trader minorista
Un trader residente en Honduras tributa sus ganancias de trading bajo el régimen general del ISR. La DEI no distingue plusvalía de renta ordinaria.
Impuestos al trading en Paraguay: cómo tributar y declarar ante la DNIT
Guía editorial sobre cómo tributan las ganancias de trading en Paraguay, qué obligaciones tienes ante la DNIT y cómo diferenciar el régimen aplicable a forex, acciones y cripto.
0 comentarios