Trading básico · Avanzado · 5 min de lectura
Broker ECN vs Market Maker: diferencia real en la ejecución
Cómo funcionan los dos modelos de ejecución de órdenes
Detrás de cada orden ejecutada hay una decisión técnica sobre quién procesa el flujo y en qué condiciones. Un ECN (Electronic Communication Network) conecta al cliente con una red de proveedores de liquidez interbancaria, mientras que un Market Maker actúa como contraparte y absorbe el otro lado de la operación en su propio balance. Entre ambos extremos aparece el STP (Straight Through Processing), que enruta hacia un pool de liquidez sin mesa de operaciones propia, aunque sin la red multilateral de un ECN puro. La clasificación profesional los agrupa en dealing desk (DD) y no dealing desk (NDD):
- Market Maker: opera con mesa.
- STP: opera sin mesa.
- ECN: opera sin mesa.
Cada modelo influye en los spreads, las comisiones, la latencia y, sobre todo, el grado de conflicto de interés existente entre el cliente y el broker.
Para poner esto en práctica necesitas una cuenta; puedes empezar por los mejores brókers de forex analizados por nuestro equipo.
Market Maker: contraparte interna y spreads fijos
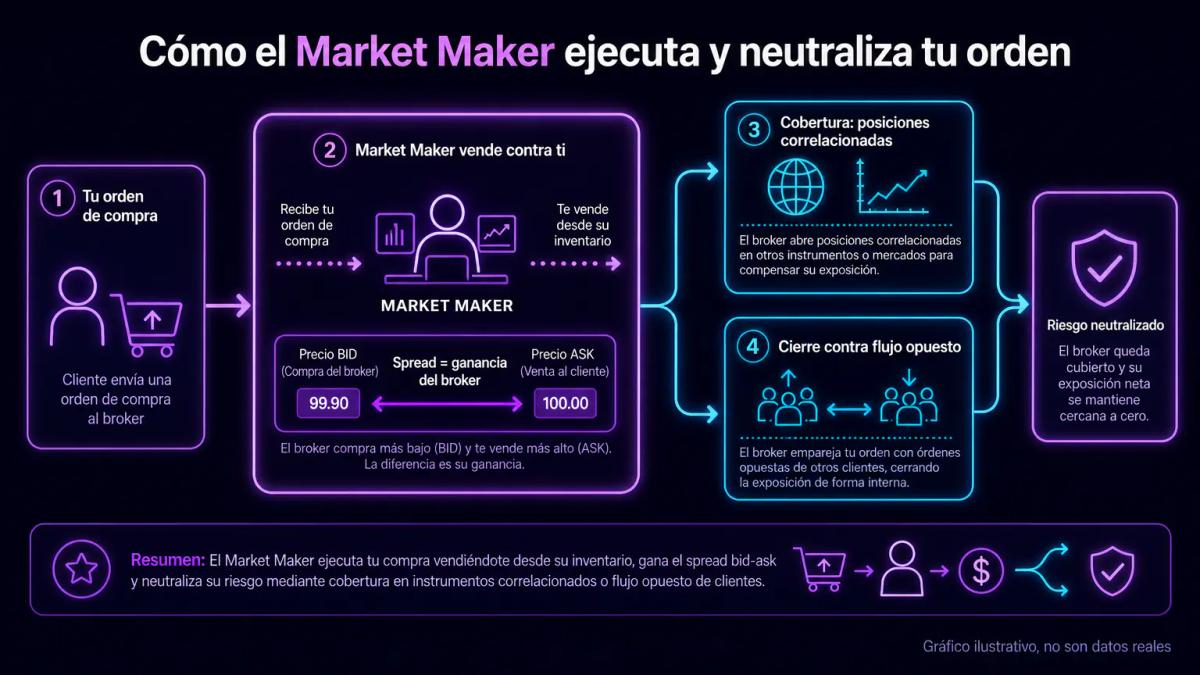
El Market Maker ofrece spreads fijos porque asume el riesgo de la operación: compra o vende contra la orden desde su inventario y gana la diferencia entre bid y ask. Esta operativa se conoce como B-Book, un esquema en el que el broker internaliza el flujo y cubre su exposición agregando posiciones correlacionadas o cerrando contra flujo opuesto de otros clientes. El modelo entrega spreads estables incluso fuera de horario de máxima liquidez, con cotizaciones redondeadas y ejecución garantizada en tamaños pequeños. Como contrapartida, el broker gestiona un libro propio cuyo resultado contable depende del saldo neto entre ganancias y pérdidas de la clientela que mantiene en B-Book, mientras que los clientes rentables suelen migrarse al libro A, donde el flujo se cubre externamente.
ECN: conexión directa y spreads variables
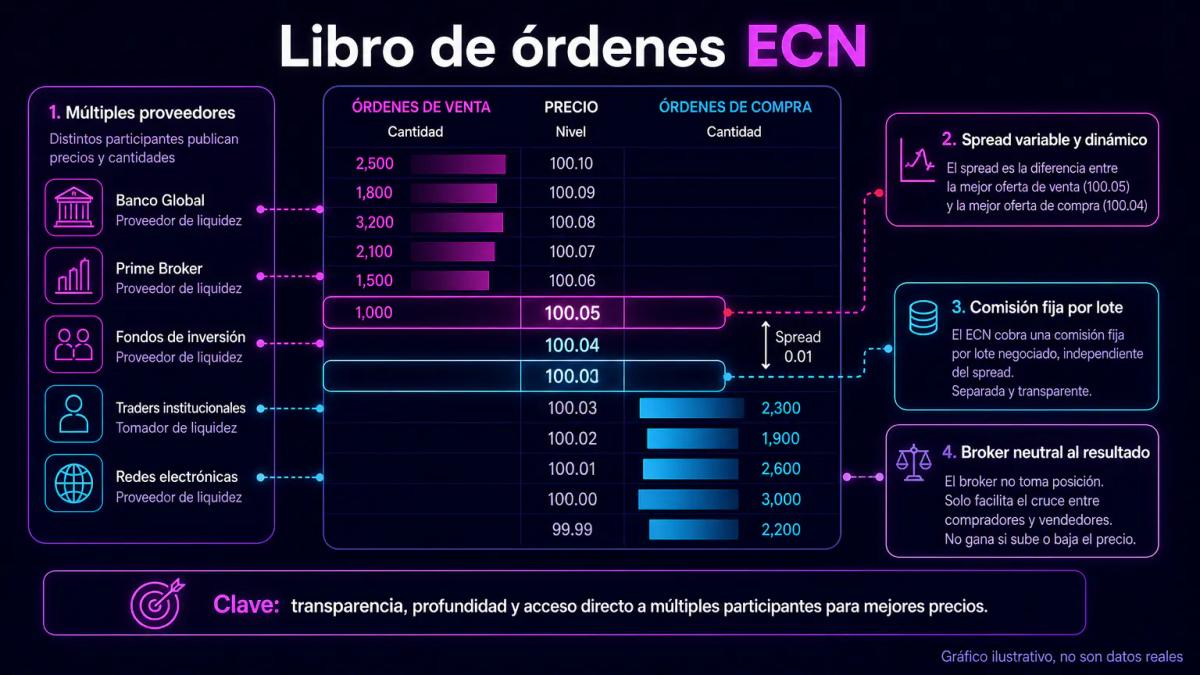
El broker ECN mantiene una posición neutral frente al cliente: agrega cotizaciones de bancos, fondos y otros participantes en un libro de órdenes y cruza la operación con la mejor contraparte disponible en ese momento. El spread refleja la profundidad real del mercado en cada milisegundo, lo que explica por qué se estrecha en sesión europea sobre EUR/USD y se abre durante el rollover de Nueva York o en publicaciones macro de alto impacto. El broker ingresa una comisión fija por lote operado, de modo que sus ingresos quedan alineados con el volumen generado por el cliente y su resultado se mantiene independiente del resultado del trader. El libro suele mostrar Depth of Market (DOM) y permite colocar órdenes dentro del spread, algo que resulta inviable en un dealing desk tradicional.
Conflicto de interés y transparencia en cada modelo
La asimetría estructural del Market Maker se manifiesta en que su beneficio contable sobre el flujo B-Book tiende a crecer cuando el cliente pierde, mientras que el modelo ECN obtiene ingresos por comisión y mantiene neutralidad respecto al resultado del cliente. Esa diferencia explica varias prácticas documentadas en mesas mal gestionadas:
- Ampliación de spreads durante noticias.
- Requotes selectivos a cuentas rentables.
- Ejecución diferida con last look.
En un broker con doble libro, cada cliente recibe una clasificación mediante scoring interno: los perdedores sistemáticos permanecen en B-Book y los rentables pasan a A-Book, con cobertura en el mercado. La transparencia real exige una auditoría activa por parte del trader, que puede concretarse en los siguientes pasos prácticos:
- Solicitar al broker un reporte de ejecución con marcas de tiempo verificables.
- Revisar si publica estadísticas de slippage simétrico en su web.
- Comprobar el registro ante el regulador competente antes de depositar fondos.
Comisiones y costos reales: cómo cobra cada broker
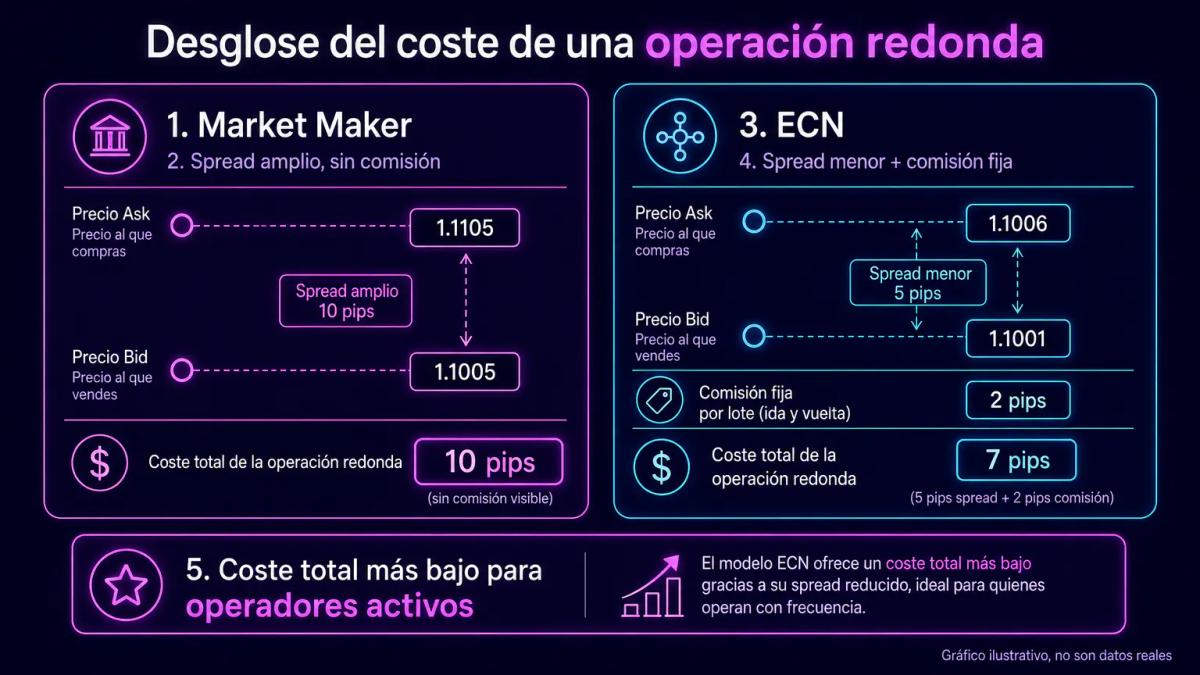
La estructura de cobro difiere en cada modelo: los Market Makers monetizan vía spreads amplios sin comisión visible, mientras que los ECN aplican comisión por lote junto con spreads ajustados, un esquema que suele salir más económico para operadores activos. El cálculo relevante es el coste todo incluido por operación redonda, considerado en su conjunto y no cada componente por separado:
| Componente | Market Maker típico | ECN típico |
|---|---|---|
| Spread EUR/USD en sesión líquida | Fijo, mayor | Variable, menor |
| Comisión por lote estándar | Ninguna visible | Fija por lado |
| Swap overnight | Marcado interno | Más próximo al interbancario |
| Coste en noticias macro | Spread ampliado discrecionalmente | Spread ampliado por mercado |
Imagina que operas 20 lotes mensuales en EUR/USD: si el Market Maker aplica 1.5 pips fijos y el ECN 0.2 pips más comisión por lado, conviene calcular ambos escenarios con tu tamaño medio antes de decidir.
Velocidad de ejecución y slippage en la práctica
La ejecución ECN tiende a ser más rápida porque conecta con múltiples fuentes de liquidez sin paso intermedio de validación. En el caso de los Market Makers, puede aplicarse una ventana de last look, durante la cual el proveedor revisa la cotización antes de confirmar y puede rechazar la orden si el precio se movió en su contra; esta ventana oscila típicamente entre decenas y centenares de milisegundos. Durante picos de volatilidad, el slippage en un entorno ECN resulta simétrico, con posibilidad de favorecer o perjudicar al cliente, mientras que el slippage del dealing desk tiende a presentarse de forma asimétrica, favoreciendo al broker. Para scalping y estrategias algorítmicas sensibles a latencia, la colocación del VPS en el mismo datacenter que el servidor del broker (cross-connect) permite reducir el round-trip a cifras de un solo dígito en milisegundos.
Qué modelo elegir según tu perfil de trader
La elección del modelo depende del perfil operativo. Los principiantes y operadores ocasionales suelen adaptarse bien a Market Makers por sus spreads predecibles y las cuentas con depósitos reducidos, mientras que los scalpers, los traders de volumen alto y quienes diseñan estrategias algorítmicas necesitan un ECN para minimizar el coste total y evitar el rechazo de órdenes. A continuación, un desglose por perfil:
- Position trader con 2-5 operaciones semanales: la diferencia de spread se diluye frente al swap acumulado; cualquiera de los dos modelos sirve si el broker publica swaps competitivos.
- Day trader con 10-30 operaciones diarias en pares mayores: ECN o STP con comisión transparente reduce el coste redondo frente al spread fijo de un Market Maker.
- Scalper y sistemas automáticos: ECN con DOM, latencia auditada y política explícita contra last look.
- Operador de exóticos y CFD sobre índices menores: revisa si el broker enruta ese símbolo a A-Book o lo mantiene en B-Book, porque el modelo declarado para forex puede no aplicar al resto del catálogo.
Si necesitas un ejemplo concreto de costes y plataforma, la reseña de BlackBull Markets los analiza punto por punto.
Conclusiones clave
Preguntas frecuentes
No para todo perfil. El ECN reduce coste total en operativa de alto volumen y elimina conflicto de interés estructural, pero exige depósitos mayores, cobra comisión visible y expone spreads variables que pueden abrirse en noticias. Un operador ocasional con pocas operaciones mensuales puede encontrar más previsible un Market Maker regulado con spreads fijos.
Revisa tres indicios: estructura de comisión (ECN cobra fee por lote; Market Maker no), presencia de Depth of Market en la plataforma (típico de ECN), y estadísticas de ejecución publicadas con slippage simétrico. Pide reportes de ejecución con marcas de tiempo y contrasta la licencia regulatoria declarada, porque muchos brokers etiquetan como ECN cuentas que son STP híbrido.
Last look es una ventana de milisegundos en la que el proveedor de liquidez revisa el precio cotizado antes de confirmar la ejecución y puede rechazar la orden si el mercado se movió en su contra. Es habitual en flujos agregados por Market Makers y en algunos pools de liquidez; brokers ECN puros con libro central no deberían aplicarlo, pero conviene confirmarlo en la política de ejecución del broker.
La ampliación discrecional de spreads en noticias, los requotes selectivos y la ejecución diferida están documentados como prácticas en mesas mal gestionadas. Un broker con licencia de un regulador exigente debe publicar política de ejecución, estadísticas de slippage y someterse a auditoría. La defensa práctica del cliente es registrar operaciones, comparar cotizaciones con fuentes independientes y escalar discrepancias al regulador competente.
Sí, y es el estándar de la industria actual. El broker clasifica el flujo entrante mediante scoring interno: cuentas con patrón perdedor permanecen en B-Book (el broker es contraparte), cuentas rentables pasan a A-Book (se cubren externamente). El cliente rara vez sabe en qué libro está, aunque el tipo de cuenta contratado (standard, raw, pro) suele correlacionar con el enrutamiento por defecto.
Te puede interesar
Diferencia entre índice bursátil y ETF: guía práctica
Un índice bursátil mide un mercado; un ETF es el vehículo cotizado que lo replica. Diferencias, costes reales, riesgos y ejemplos para el trader minorista LATAM.

Hacer trading en Argentina: regulación CNV, impuestos AFIP y primeros pasos
Cómo hacer trading en Argentina con broker regulado por CNV, qué activos puedes operar, cuánto tributas ante AFIP y qué reglas de gestión de riesgo aplicar.

Hacer trading en Chile: plataformas, impuestos y primeros pasos
Cómo hacer trading en Chile con plataformas reguladas, tributación correcta ante el SII y gestión de riesgo realista para el trader minorista local.

Hacer trading en Colombia: regulación, impuestos y primeros pasos
Guía editorial para hacer trading en Colombia: marco legal de la Superintendencia Financiera, tributación ante la DIAN, gravamen 4x1000 y datos de pérdidas minoristas.
0 comentarios