Trading básico · Principiante · 7 min de lectura
Diferencia entre índice bursátil y ETF: guía práctica
Cómo se diferencian un índice y un ETF en la práctica
Para entender dónde empieza la diferencia práctica, conviene separar dos planos. En uno está el índice como medida calculada por un proveedor que agrega acciones bajo una fórmula fija y publica un número de referencia. En el otro aparece el ETF (exchange-traded fund, fondo cotizado en bolsa), que es un instrumento negociable en bolsa diseñado para replicar ese cálculo mediante una cartera de acciones físicas. Al operar nunca adquieres el índice en sí mismo, sino alguno de los vehículos que lo siguen:
- un ETF,
- un fondo tradicional,
- un derivado.
Esa separación entre medida e instrumento condiciona los costes que pagas, la fiscalidad que aplica y los riesgos que asumes al tomar posición.
Antes de operar en real conviene elegir plataforma con criterio: revisa los mejores brókers de forex y sus condiciones.
Qué es un índice bursátil y cómo funciona
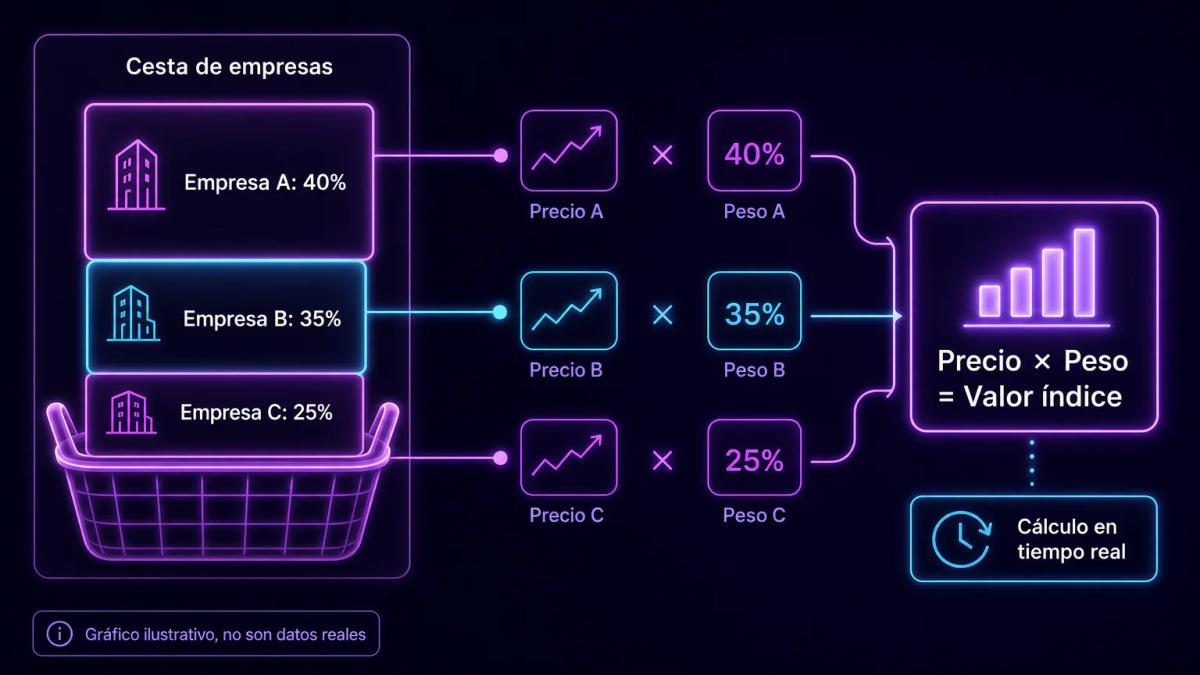
Un índice bursátil es una cesta ponderada de acciones que resume el comportamiento de un mercado, sector o estilo de inversión mediante una metodología fija publicada por su proveedor. El S&P 500 agrupa a 500 grandes empresas estadounidenses ponderadas por capitalización ajustada por flotante; el IBEX 35 selecciona 35 valores españoles con criterios de liquidez; el NASDAQ-100 excluye financieras. El valor del índice se calcula en tiempo real multiplicando el precio de cada componente por su peso y aplicando un divisor que corrige splits y ampliaciones.
El índice funciona como información pura: no se compra ni se transfiere, porque carece de cuenta, custodio y gestor. Cuando lees que un índice sube un 1,2% en una jornada, estás viendo un número calculado a partir de precios de componentes, no un activo que puedas tener en cartera. Para traducir ese número en una posición real necesitas apoyarte en un vehículo que lo replique, como:
- un ETF,
- un fondo indexado,
- un futuro,
- un CFD (contract for difference, contrato por diferencias).
Qué es un ETF y por qué replica índices
Un ETF es un fondo de inversión cuyas participaciones cotizan en bolsa como una acción cualquiera, con precio continuo durante la sesión y liquidez proporcionada por creadores de mercado. La mayoría de los ETF nacieron para replicar índices porque esa estructura permite al gestor comprar la cesta exacta del índice, cobrar una comisión muy baja y mantener el precio del ETF pegado al valor liquidativo mediante un mecanismo de creación y reembolso en especie.
Esa mecánica resuelve el problema práctico de invertir en el índice directamente o vía ETF. Imagina que quisieras replicar el S&P 500 comprando cada una de las 500 acciones en sus pesos exactos: pagarías 500 comisiones, tendrías que rebalancear cada vez que el proveedor del índice ajusta la cesta y necesitarías un capital elevado. El ETF empaqueta todo ese trabajo en una sola orden de bolsa.
Ventajas de los ETF frente a invertir en el índice directamente
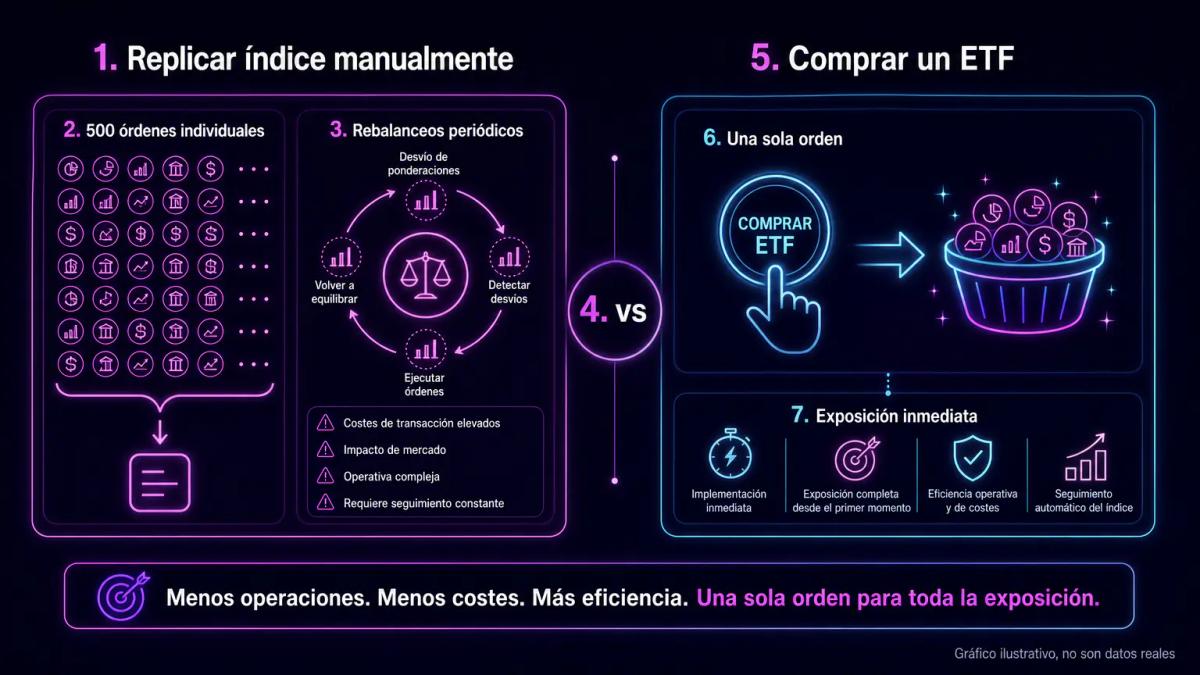
La decisión entre qué es un índice vs un ETF se vuelve operativa cuando comparas lo que obtienes al elegir uno u otro vehículo para exponerte a la misma cesta:
- Operativa: una sola orden de compra te da exposición a cientos de valores; replicar el índice acción por acción exige cientos de órdenes y rebalanceos periódicos.
- Capital mínimo: una sola participación de un ETF del S&P 500 queda al alcance con decenas o pocos cientos de dólares, mientras que replicar la cesta completa en los pesos exactos del índice requeriría un capital de seis cifras.
- Comisiones de gestión: los ETF indexados grandes publican TER (total expense ratio, ratio de gastos totales anuales) por debajo del 0,1% en varios casos; comprar y mantener la cesta directamente ahorra ese TER pero añade comisiones de corretaje por cada ajuste.
- Diversificación inmediata: incluso con poco capital obtienes la ponderación del índice; con compra directa, los primeros tramos de capital concentran posiciones.
- Acceso internacional: un ETF cotizado en una bolsa europea te expone al NASDAQ-100 sin abrir cuenta en Estados Unidos; replicar la cesta directamente exige acceso a ese mercado.
- Transparencia intradía: el ETF publica precio y, en la mayoría de casos, cartera diaria; el índice solo publica el valor de cierre y revisiones periódicas.
Costes reales: spreads, comisiones y slippage en ETF
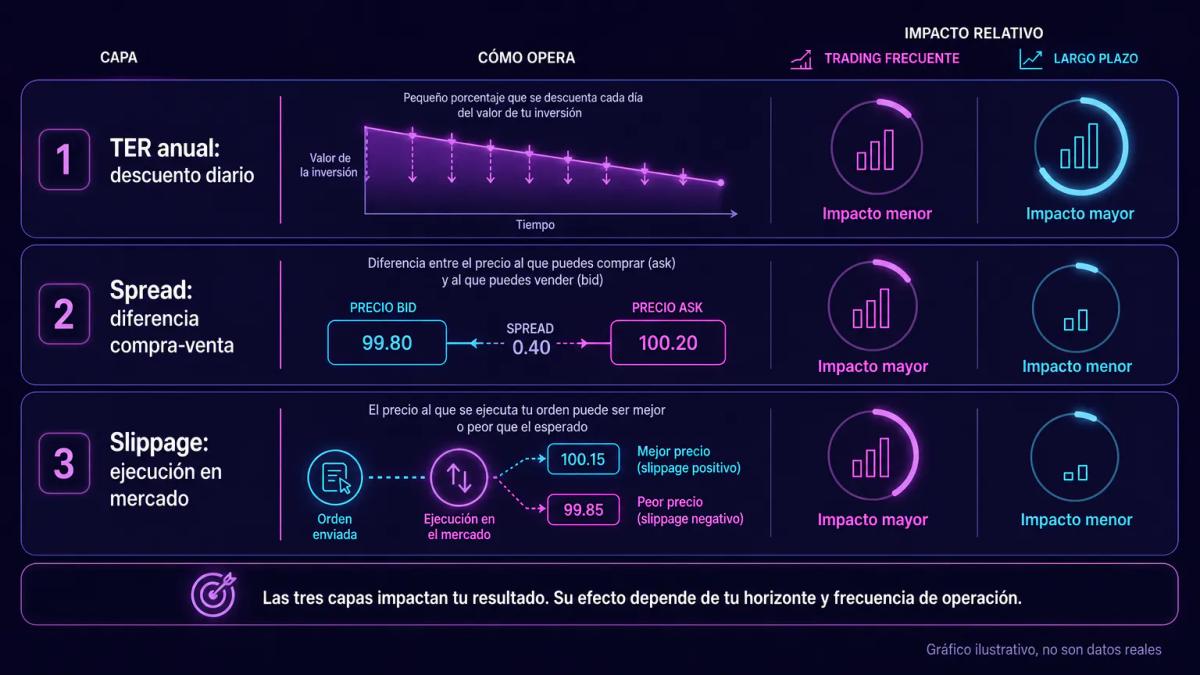
El coste total de un ETF va mucho más allá del TER anual, e incluye tres capas adicionales que un trader frecuente conviene medir en conjunto con la comisión de gestión:
| Componente | Descripción | Impacto según horizonte |
|---|---|---|
| TER anual | Se descuenta del valor liquidativo todos los días de forma proporcional, lo pagues una vez o lo mantengas años. | Domina en compras a largo plazo |
| [Spread de compra-venta](/aprender/trading-basico/spread-en-trading-que-es) | Diferencia entre el precio al que compras y aquel al que venderías en el mismo instante. En ETF líquidos sobre índices mayores suele ser estrecho; en ETF temáticos o de mercados exóticos se amplía. | Crítico en rotaciones frecuentes |
| Comisiones del broker | Comisión fija o porcentual por operación, más tarifas de custodia o cambio de divisa cuando el ETF cotiza en moneda distinta a la cuenta. | Relevante en operaciones mensuales |
| Slippage | Diferencia entre el precio esperado y el precio efectivamente ejecutado, relevante en órdenes a mercado sobre ETF de baja liquidez o en apertura y cierre de sesión. | Significativo en ETF ilíquidos |
El peso de cada componente depende mucho del horizonte: en una compra pensada para mantener durante años, el TER acaba dominando el cálculo acumulado, mientras que en rotaciones mensuales el spread y la comisión del broker se comen con rapidez la ventaja de un TER bajo.
Riesgos específicos de los ETF que no tiene un índice
Al tratarse de un simple número calculado, el índice carece de riesgos operativos propios y solo refleja el movimiento conjunto de sus componentes. El ETF, en cambio, es un vehículo real cuya estructura introduce varias capas de riesgo que conviene conocer antes de operar:
- Tracking error: desviación entre el rendimiento del ETF y el del índice, causada por el TER, el efectivo no invertido, los costes de rebalanceo y, en réplica sintética, por el swap.
- Riesgo de contraparte: en ETF sintéticos, el gestor firma un swap con un banco que entrega el rendimiento del índice; si el banco incumple, el colateral debe cubrir la pérdida, pero no siempre al 100%.
- Primas y descuentos: el precio del ETF en pantalla puede separarse del valor liquidativo si los creadores de mercado reducen actividad, algo visible en ETF sobre mercados cerrados en zona horaria distinta.
Ejemplos de índices populares y sus ETF equivalentes
La misma exposición a un índice se puede obtener con distintos ETF, que difieren en domicilio, divisa, tratamiento de dividendos y TER:
| Índice | ETF frecuentes | Domicilio típico | Notas |
|---|---|---|---|
| S&P 500 | SPY, IVV, VOO | Estados Unidos | Alta liquidez, dividendos distribuidos |
| S&P 500 | CSPX, VUSA | Irlanda (UCITS) | Dividendos acumulados en CSPX |
| NASDAQ-100 | QQQ | Estados Unidos | Referencia global del índice tecnológico |
| NASDAQ-100 | EQQQ, CNDX | Irlanda (UCITS) | Acceso desde Europa y LATAM sin cuenta en EE. UU. |
| IBEX 35 | LYXIBEX, BBVAI | Francia, España | Volumen concentrado en horario español |
| MSCI Emerging Markets | EEM, IEMG, EIMI | EE. UU., Irlanda | Útiles para exposición LATAM y Asia emergente |
Un trader minorista en LATAM suele acceder a ETF UCITS europeos a través de brokers internacionales por su tratamiento fiscal predecible y por evitar el impuesto estadounidense sobre sucesiones aplicable a no residentes con activos en EE. UU.
Gestión pasiva versus activa: por qué cambia el resultado
Un ETF indexado sigue la cesta del índice sin opiniones del gestor y cobra comisiones mínimas, mientras que un ETF activo contrata a un equipo que selecciona valores con el objetivo de superar un índice de referencia y aplica una comisión más alta. En términos de resultado esperado, la gestión pasiva reproduce el rendimiento del mercado menos costes, y la activa aspira a batirlo, con resultados dispersos entre fondos y períodos. Si tu objetivo es la exposición al propio índice, el camino coherente es el ETF indexado; el activo responde a un producto distinto que compite contra ese mismo índice.
Si necesitas un ejemplo concreto de costes y plataforma, la reseña de Spec Markets los analiza punto por punto.
Conclusiones clave
Preguntas frecuentes
El índice no se compra directamente, porque se trata de un cálculo publicado por un proveedor y no de un activo transferible. Para exponerte a su comportamiento necesitas apoyarte en un vehículo que lo replique, como un ETF, un fondo indexado tradicional, un futuro o un CFD. Para un trader minorista, el ETF suele ser la vía más accesible, dado que cotiza en bolsa igual que una acción y se adquiere con una sola orden.
Depende de dónde operes y de tu fiscalidad. Para el S&P 500, un trader en EE. UU. suele usar SPY, IVV o VOO; desde LATAM y Europa, los UCITS como CSPX o VUSA evitan complicaciones fiscales de activos estadounidenses. Para el IBEX 35, los ETF cotizados en el propio mercado español concentran el volumen y ofrecen spreads más estrechos en horario local.
Cuando se trata de replicar un índice completo, la respuesta tiende a ser afirmativa. Comprar las 500 acciones en los pesos exactos del S&P 500 exigiría un capital elevado, pagar 500 comisiones y asumir rebalanceos periódicos, mientras que un ETF empaqueta todo ese trabajo con un TER anual bajo. En cambio, si tu intención se limita a cuatro o cinco acciones concretas, comprarlas de forma directa puede resultar más barato, ya que evitas tanto el TER como el spread del fondo.
Los dos replican un índice, aunque funcionan de forma distinta en el día a día: el ETF cotiza en bolsa con precio continuo y se compra como una acción, mientras que el fondo indexado tradicional se suscribe o reembolsa una vez al día al valor liquidativo. En términos prácticos, el ETF aporta liquidez intradiá y permite órdenes limitadas, mientras que el fondo tradicional suele ofrecer un tratamiento fiscal más favorable en los traspasos dentro de ciertas jurisdicciones.
El patrimonio del ETF está separado del balance de la gestora, de modo que una quiebra de esta no te quita tus participaciones. El riesgo relevante aparece en los ETF sintéticos, que utilizan un swap con un banco contraparte: si ese banco incumple, el colateral depositado debe cubrir la posición, aunque no siempre al 100%. En los ETF de réplica física, en cambio, esta exposición resulta marginal porque la cartera está formada por las acciones del propio índice.
Te puede interesar

Hacer trading en Argentina: regulación CNV, impuestos AFIP y primeros pasos
Cómo hacer trading en Argentina con broker regulado por CNV, qué activos puedes operar, cuánto tributas ante AFIP y qué reglas de gestión de riesgo aplicar.

Hacer trading en Chile: plataformas, impuestos y primeros pasos
Cómo hacer trading en Chile con plataformas reguladas, tributación correcta ante el SII y gestión de riesgo realista para el trader minorista local.

Hacer trading en Colombia: regulación, impuestos y primeros pasos
Guía editorial para hacer trading en Colombia: marco legal de la Superintendencia Financiera, tributación ante la DIAN, gravamen 4x1000 y datos de pérdidas minoristas.

Hacer trading en México: brokers, impuestos SAT y costos operativos
Guía editorial sobre cómo hacer trading en México: Casas de Bolsa reguladas, instrumentos en la BMV, tributación ante el SAT y costos reales por operación.
0 comentarios