Trading básico · Principiante · 5 min de lectura
Slippage positivo en trading: cuándo el mercado ejecuta a tu favor
Cuándo el precio se mueve a tu favor en la ejecución
Cuando envías una orden y el mercado se mueve a tu favor entre ese envío y la ejecución, obtienes un precio mejor del que aparecía en pantalla al pulsar el botón. Ese fenómeno se llama slippage positivo o deslizamiento favorable. Slippage, en términos generales, describe la diferencia entre el precio esperado y el precio real de ejecución, y su versión favorable se traduce en compras más baratas o ventas más caras de lo previsto.
El deslizamiento favorable suele aparecer con órdenes de mercado, que solicitan ejecución inmediata al mejor precio disponible en ese instante. En pares muy líquidos y durante sesiones tranquilas el efecto tiende a ser mínimo, mientras que en aperturas, publicaciones macro o activos con poco volumen la magnitud del desfase puede volverse relevante en cualquier dirección.
Antes de operar en real conviene elegir plataforma con criterio: revisa los mejores brókers de forex y sus condiciones.
Diferencia entre slippage positivo y negativo
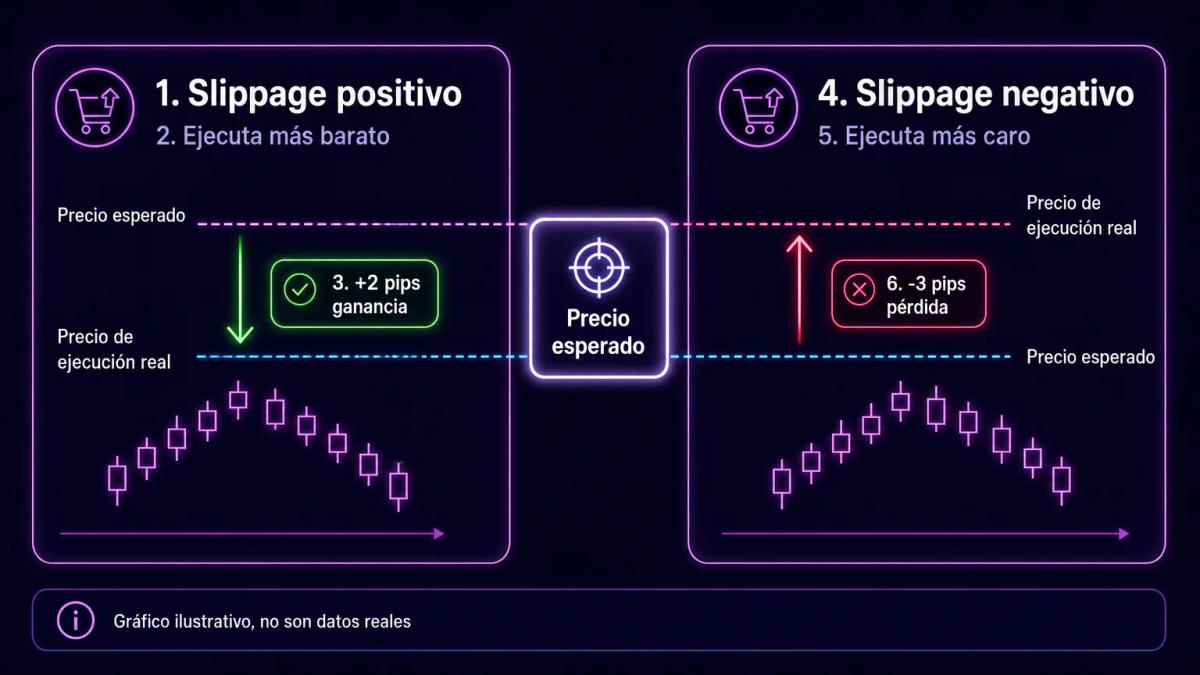
La clasificación del slippage depende de la dirección del movimiento entre tu intención y la ejecución final. Imagina que compras EUR/USD con una orden de mercado a 1.0850 y la operación se cierra a 1.0848: en ese caso obtendrías un slippage positivo de 2 pips. Un pip (percentage in point) equivale a la unidad mínima de variación de un par de divisas, normalmente el cuarto decimal. Si esa misma compra se ejecutara a 1.0853, hablaríamos de un slippage negativo de 3 pips.
| Aspecto | Slippage positivo | Slippage negativo |
|---|---|---|
| Efecto en compra | Ejecuta por debajo del precio pedido | Ejecuta por encima |
| Efecto en venta | Ejecuta por encima del precio pedido | Ejecuta por debajo |
| Impacto en P&L | Mejora la entrada o salida | Empeora la entrada o salida |
| Frecuencia | Menor en cuentas minoristas | Habitual en horas de baja liquidez |
Volatilidad, liquidez y profundidad de mercado
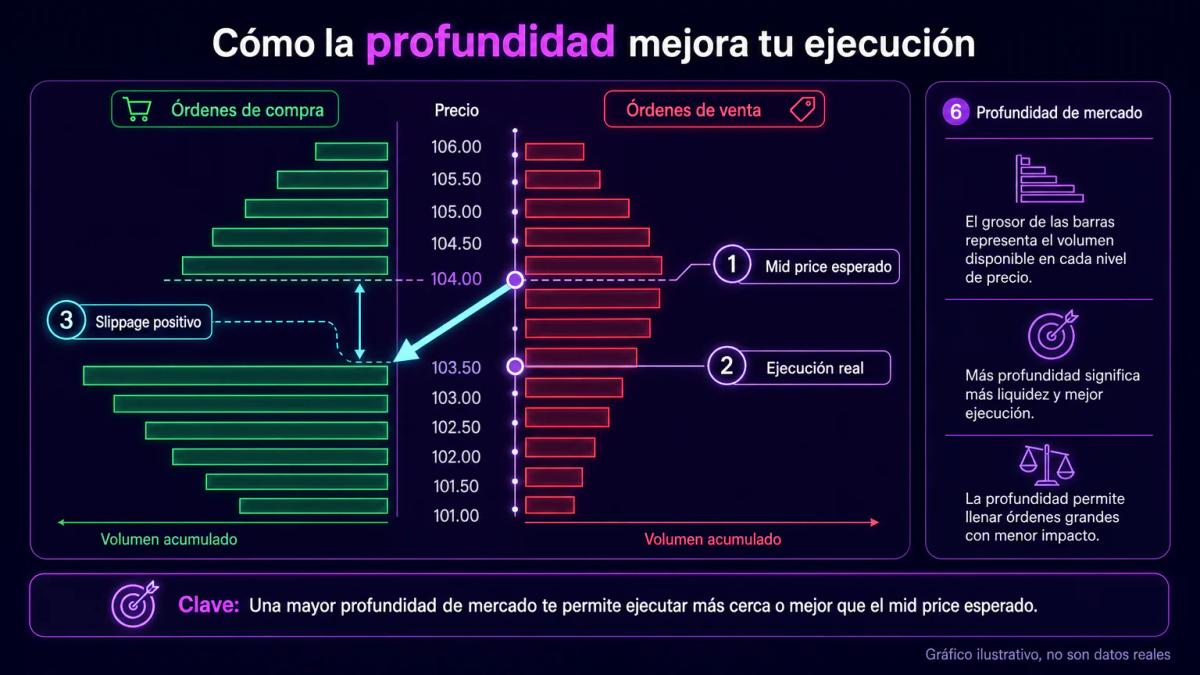
El slippage positivo resulta más probable en mercados con alta volatilidad acompañada de suficiente profundidad de libro. La profundidad de mercado es el conjunto de órdenes de compra y venta pendientes en distintos niveles de precio, y cuando el volumen abundante se reparte entre varios niveles tu orden puede barrer un tramo del book y cerrarse en un nivel mejor que el visto en pantalla en el momento del envío.
Dos condiciones favorecen el deslizamiento a favor y conviene revisarlas por separado antes de operar:
- Precio en movimiento rápido, de modo que si el mid price cae mientras tu orden de compra viaja al servidor, la ejecución puede darse por debajo del nivel solicitado.
- Book denso detrás del mejor precio, con varios niveles cargados de volumen que evitan que la orden salte a un tramo peor.
Cuando ambas condiciones se rompen a la vez, con poca profundidad y un salto de precio brusco, la ejecución tiende a llegar peor de lo solicitado y aparece slippage negativo.
Órdenes de mercado versus órdenes límite
Las órdenes de mercado tienen mayor probabilidad de experimentar slippage en cualquier dirección porque priorizan la ejecución sobre el precio final. Su cierre se produce contra el mejor precio disponible en el momento en que llegan al motor de casación, y no contra la cotización mostrada cuando pulsaste el botón. En ese desfase de milisegundos entre envío y ejecución vive todo el deslizamiento, favorable o desfavorable.
La orden límite fija un precio máximo para compras o mínimo para ventas y solo se ejecuta si el mercado lo respeta, con lo que queda protegida frente al slippage negativo aunque también renuncia al positivo: si el precio se hunde por debajo del límite, la ejecución se produce al límite y no al nuevo nivel. Para capturar deslizamiento a favor sin perder la protección, muchas plataformas ofrecen órdenes de mercado con tolerancia máxima de slippage, capaces de rechazar la operación cuando el desfase supera un umbral configurable.
Slippage positivo en diferentes mercados
El comportamiento del slippage varía por clase de activo y conviene tener presentes las diferencias:
- Forex mayores (EUR/USD, USD/JPY, GBP/USD), donde la liquidez reduce el slippage a fracciones de pip en horario europeo o americano y lo eleva en la apertura asiática o en publicaciones macro.
- Criptomonedas de baja capitalización, que pueden mostrar deslizamientos de varios puntos porcentuales por operación y presentan el lado positivo con más frecuencia gracias a la volatilidad bidireccional y a la actividad de bots.
| Mercado | Slippage típico | Cuándo aparece positivo |
|---|---|---|
| Forex mayores | Fracciones de pip | Rebotes rápidos tras noticias |
| Forex exóticos | Varios pips | Aperturas de sesión |
| Cripto alta cap | Puntos básicos | Mechas de volatilidad |
| Cripto baja cap | 0.5% a 3% o más | Rupturas con volumen |
| Futuros | Ticks | Reversiones en el book |
Herramientas para controlar y monitorear el slippage
MT4, MT5 y cTrader permiten fijar una tolerancia máxima al enviar órdenes de mercado, cada uno con su propia interfaz:
- MT4: en la ventana de nueva orden se activa la casilla Habilitar desviación máxima del precio cotizado y se define el margen en pips.
- MT5: amplía el control con órdenes de mercado con desviación y órdenes instantáneas configurables.
- cTrader: la opción Market Range cumple la misma función que la desviación máxima en MetaTrader.
Revisa el historial de operaciones en tu terminal y compara, para cada ticket, la columna de precio solicitado con la de precio de ejecución. Cuando la mayoría de los tickets muestra ejecuciones peores que el precio pedido, existe un sesgo asimétrico digno de documentar. Al calibrar el umbral conviene recordar que una tolerancia demasiado estrecha rechaza órdenes válidas, mientras que una demasiado laxa deja pasar deslizamientos negativos de tamaño considerable.
Estrategias para minimizar slippage negativo y capturar positivo
Operar en horarios de máxima liquidez reduce el deslizamiento en ambas direcciones y, con volatilidad de fondo, deja pasar el positivo con relativa frecuencia. En forex, la ventana de solapamiento Londres-Nueva York concentra el mayor volumen del día; en cripto, las horas europeas y americanas mueven bastante más flujo que las asiáticas para los activos más operados.
Para capturar deslizamiento favorable y limitar el desfavorable, combina las siguientes tácticas de forma consistente:
- Reserva las órdenes límite para entradas planificadas donde el precio ya te satisface, y deja las órdenes de mercado para salidas urgentes o activaciones tras una ruptura.
- Configura una tolerancia de slippage simétrica, que permita desfase positivo y negativo por igual, para no bloquear ejecuciones a tu favor.
- Elige brokers con ejecución STP o ECN, donde el flujo va directo a proveedores de liquidez, en lugar de modelos con mesa de operaciones que pueden rechazar el positivo mediante requotes.
Si necesitas un ejemplo concreto de costes y plataforma, la reseña de Pepperstone los analiza punto por punto.
Conclusiones clave
Preguntas frecuentes
No está garantizado. Depende del modelo de ejecución: en brokers STP o ECN el precio pasa directo desde proveedores de liquidez y el positivo se transmite al cliente. En modelos con mesa (dealing desk) el broker puede rechazar la orden con un requote antes de ejecutar por debajo del precio pedido, filtrando el favorable. Revisa la política de ejecución en la documentación del broker.
Exporta el historial desde tu plataforma y compara, ticket por ticket, el precio solicitado contra el precio de ejecución. Si las ejecuciones favorables aparecen con frecuencia similar a las desfavorables en condiciones parecidas, el broker transmite ambos lados. Si prácticamente solo aparecen ejecuciones peores, hay un sesgo asimétrico que conviene documentar.
Puntualmente puede reducir el coste efectivo de una operación, pero no es una fuente estructural de ingresos. El spread y las comisiones son costes previsibles por operación; el slippage positivo es un residual variable. Ninguna estrategia seria de trading depende de capturarlo de forma sistemática para ser rentable.
No existe un ranking universal porque la calidad de ejecución depende del par, la sesión y el tamaño de la orden. Como referencia general, brokers con acceso directo a mercado (DMA), agregadores de liquidez tier 1 y latencia baja al servidor del cliente tienden a mostrar menor slippage. Solicita informes de ejecución al broker y pruébalo en cuenta demo con las condiciones reales de tu plan.
Te puede interesar
Qué es el spread en trading: definición, cálculo y cómo impacta tus operaciones
Guía práctica sobre el spread en trading: definición, cálculo en pips, spread fijo frente a variable, factores de liquidez y tácticas para operar con menor coste implícito.
Spread fijo vs. variable: cuál conviene según tu estilo de trading
Diferencias entre spread fijo y variable, impacto en scalping, noticias y horarios de baja liquidez, y cómo calcular el costo total real por operación.
Trading algorítmico: qué es y cómo funcionan los bots de trading
Qué es el trading algorítmico, cómo funcionan los bots paso a paso, qué estrategias existen, dónde falla y qué exige la regulación en LATAM.
Trading como autónomo: cuándo darte de alta y qué implica fiscalmente
Cuándo el trading obliga a darse de alta como autónomo en España, qué trámites siguen, qué cuesta y qué alternativas existen frente a tributar como particular.
0 comentarios