Cómo operar · Principiante · 7 min de lectura
Cómo evaluar una estrategia de trading: métricas y validación robusta
Qué significa realmente evaluar una estrategia de trading
Cuando hablamos de evaluar una estrategia de trading, la pregunta de fondo es si sus resultados provienen de una ventaja matemática que se puede repetir o si simplemente reflejan la variabilidad natural del mercado durante un período corto. Esa ventaja, conocida como edge, existe cuando la expectativa de cada operación, sumada muchas veces y descontados los costos, deja saldo positivo de forma consistente.
Distinguir una racha afortunada de un sistema con validez requiere métricas objetivas, porque a simple vista ambos escenarios producen curvas de capital muy parecidas durante decenas de operaciones. Diez operaciones ganadoras consecutivas, por ejemplo, son perfectamente compatibles con un sistema estructuralmente perdedor a largo plazo, y por eso tu trabajo como trader minorista consiste en construir evidencia estadística sólida de un edge antes de escalar el tamaño de posición. Una racha rentable puntual y un edge estadístico documentado son fenómenos que conviene mantener conceptualmente separados a la hora de tomar decisiones sobre capital.
Para poner esto en práctica necesitas una cuenta; puedes empezar por los mejores brókers de forex analizados por nuestro equipo.
Métricas clave para medir el desempeño de tu estrategia
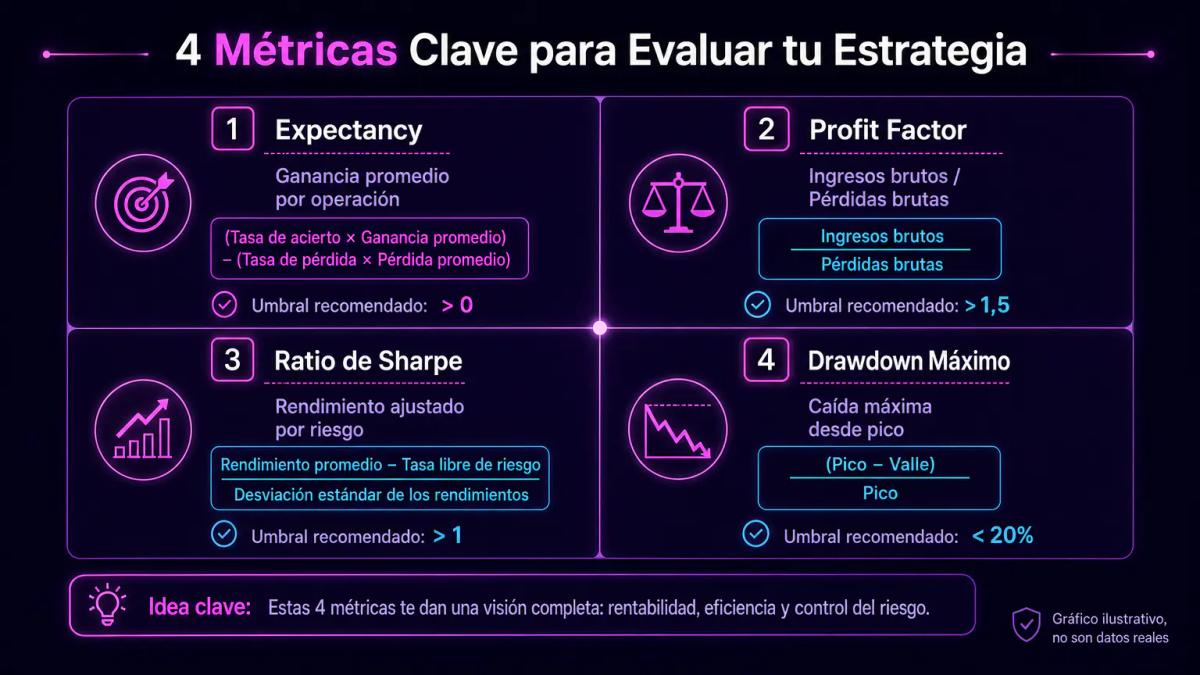
Las métricas fundamentales para juzgar una estrategia son cuatro, y cada una responde una pregunta distinta que las demás no cubren por completo:
- Expectancy (o expectativa matemática): es la ganancia promedio esperada por operación, calculada como (probabilidad de ganar x ganancia media) menos (probabilidad de perder x pérdida media). Cuando el resultado supera cero, cada operación repetida muchas veces contribuye positivamente al capital acumulado, mientras que un valor igual o inferior a cero indica ausencia de sistema rentable.
- Profit factor: divide el total de ganancias brutas entre el total de pérdidas brutas del período evaluado, de modo que un valor de 1,5 refleja que ganas 1,50 unidades por cada 1 que pierdes, mientras que cualquier lectura inferior a 1 identifica un sistema con resultados netos negativos.
- Ratio de Sharpe: mide la rentabilidad ajustada por volatilidad, tomando la rentabilidad excedente y dividiéndola entre la desviación estándar de los retornos, de forma que cuanto más alto es el valor, más estable resulta la curva de capital que produce la estrategia.
- Drawdown máximo: es la caída porcentual más profunda desde un pico de capital hasta el valle siguiente antes de un nuevo máximo, y define cuánto dolor emocional y financiero puede tolerar realmente tu cuenta sin abandonar la estrategia a mitad de camino.
| Métrica | Qué mide | Umbral orientativo |
|---|---|---|
| Expectancy | Ganancia media por operación | > 0 |
| Profit factor | Ganancias brutas / pérdidas brutas | > 1,5 |
| Ratio de Sharpe | Retorno ajustado por volatilidad | > 1 |
| Drawdown máximo | Caída máxima desde pico | < riesgo tolerado |
Cómo saber si una estrategia realmente funciona
Una estrategia funciona cuando muestra un edge repetible en al menos 30 a 50 operaciones cerradas, mantiene un profit factor superior a 1,5 y reproduce resultados similares en un período de forward test con datos que no vio durante su diseño. Ese último criterio suele actuar como filtro decisivo, ya que precisamente ahí es donde se caen la mayoría de sistemas que parecían brillantes sobre el papel durante la fase de optimización histórica.
Una prueba adicional que casi nadie hace es la validación cross-asset y multi-timeframe. Por ejemplo, si tu estrategia de ruptura de rango funciona en EUR/USD en 1 hora, prueba la misma lógica en GBP/USD, USD/JPY y también en marcos de 4 horas y diario. Un edge robusto sobrevive con métricas parecidas en varios activos y varios marcos temporales, así que cuando el sistema solo rinde en un par concreto y en una temporalidad concreta, conviene sospechar sobreajuste (curve fitting), es decir, un ajuste de los parámetros al pasado tan estrecho que impide generalizar al futuro.
Diferencia entre backtest, forward test y trading en tiempo real
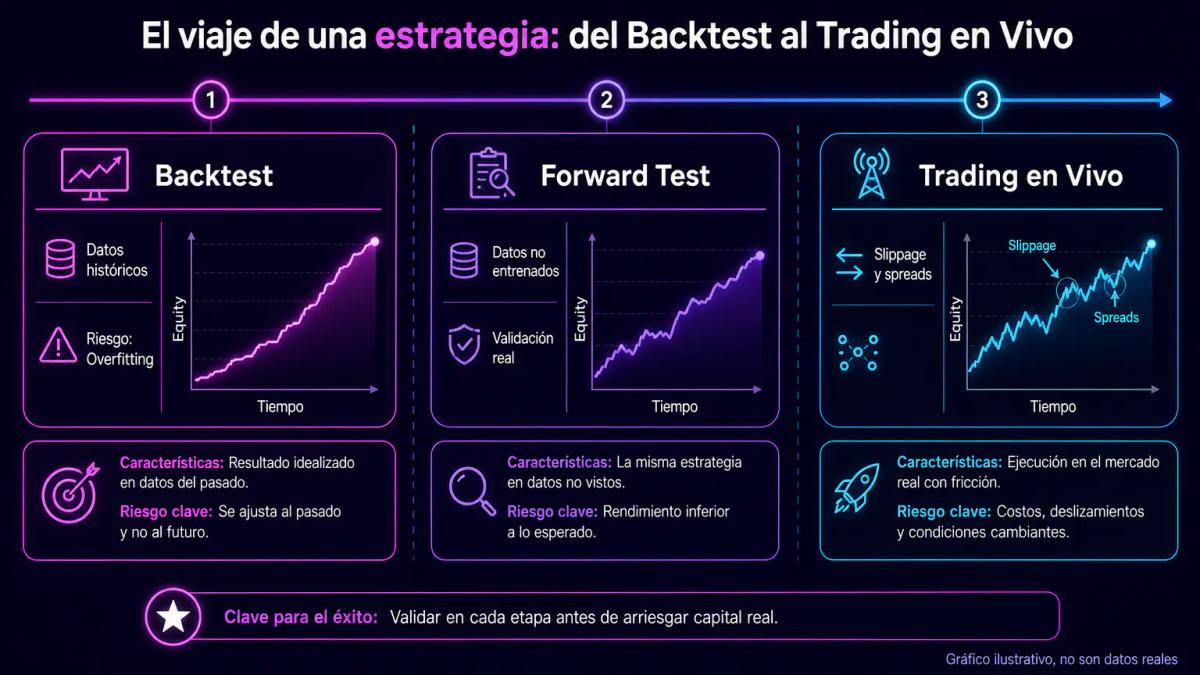
Cada fase de validación cumple un papel distinto y expone la estrategia a un tipo de fricción diferente:
- Backtest: prueba la estrategia contra datos históricos ya conocidos, útil para descartar sistemas claramente inviables y estimar métricas de partida.
- Forward test: aplica el mismo sistema, sin retocarlo, sobre datos recientes que no formaron parte del diseño, lo que permite comprobar si el edge sobrevive fuera de la muestra.
- Trading en tiempo real: expone la estrategia a spreads reales, slippage y decisiones bajo presión emocional, factores que los datos pasados no logran capturar del todo. El slippage, en concreto, es la diferencia entre el precio al que quisiste entrar y el precio real de ejecución.
El backtest arrastra un peligro conocido: resulta fácil optimizar parámetros hasta que la curva histórica parece perfecta, y ese ajuste rara vez sobrevive fuera de la muestra original. Para mitigar ese riesgo conviene dividir los datos disponibles, entrenando el sistema con aproximadamente el 70% de la serie histórica y reservando el 30% final intacto para el forward test. Cuando las métricas obtenidas sobre ese 30% se parecen razonablemente a las del 70% de entrenamiento, la probabilidad de que el edge sea real aumenta de forma sustancial.
El salto a tiempo real añade fricciones que ningún backtest reproduce del todo, entre las que destacan varias que conviene tener presentes al pasar de la simulación a la cuenta real:
- Latencia del broker entre la orden enviada y su ejecución efectiva.
- Requotes en momentos de alta volatilidad, cuando el precio se mueve antes de confirmar la operación.
- Ampliación de spread durante publicaciones de noticias macroeconómicas.
- Tu propio comportamiento, que introduce vacilaciones y ajustes ausentes en cualquier simulación.
Existen simuladores de ejecución en plataformas como MetaTrader 5 (MT5), cTrader y TradingView que permiten replicar operaciones barra a barra sin escribir código, lo que acelera el puente entre el backtest y la operativa con capital propio.
El diario de trading como herramienta de evaluación continua
Un diario detallado registra cada operación, su contexto de mercado, razón de entrada y salida, y resultado, permitiendo identificar patrones de error, sesgos emocionales y desviaciones del plan que los números finales no revelan.
La cifra fría de un profit factor de 1,3 no revela por sí sola si la pérdida vino porque el sistema fallaba o porque moviste el stop loss (la orden que cierra la posición al alcanzar una pérdida definida) tres veces por miedo durante una racha adversa. Un diario detallado sí permite reconstruir ese contexto operación por operación, y para que sea útil conviene registrar como mínimo los siguientes campos en cada entrada:
- Par operado y timeframe utilizado.
- Hora exacta de entrada y de salida.
- Razón de entrada acompañada de captura del gráfico.
- Stop loss y objetivo iniciales, junto con cualquier ajuste manual durante la operación.
- Estado emocional al operar (calma, ansiedad, revancha).
- Resultado neto de costos, ya descontados spread y comisiones.
Al cabo de unas 50 operaciones, resulta muy revelador cruzar dos vistas complementarias: por un lado las métricas del sistema tal como fue diseñado, y por otro las métricas de cómo lo has ejecutado tú en la práctica. La brecha entre ambas cifras equivale a tu factor psicológico ya cuantificado, un componente que conviene ponderar con el mismo peso que la lógica original del sistema al planificar cualquier ajuste posterior.
Tamaño de muestra mínimo y validez estadística de tu estrategia
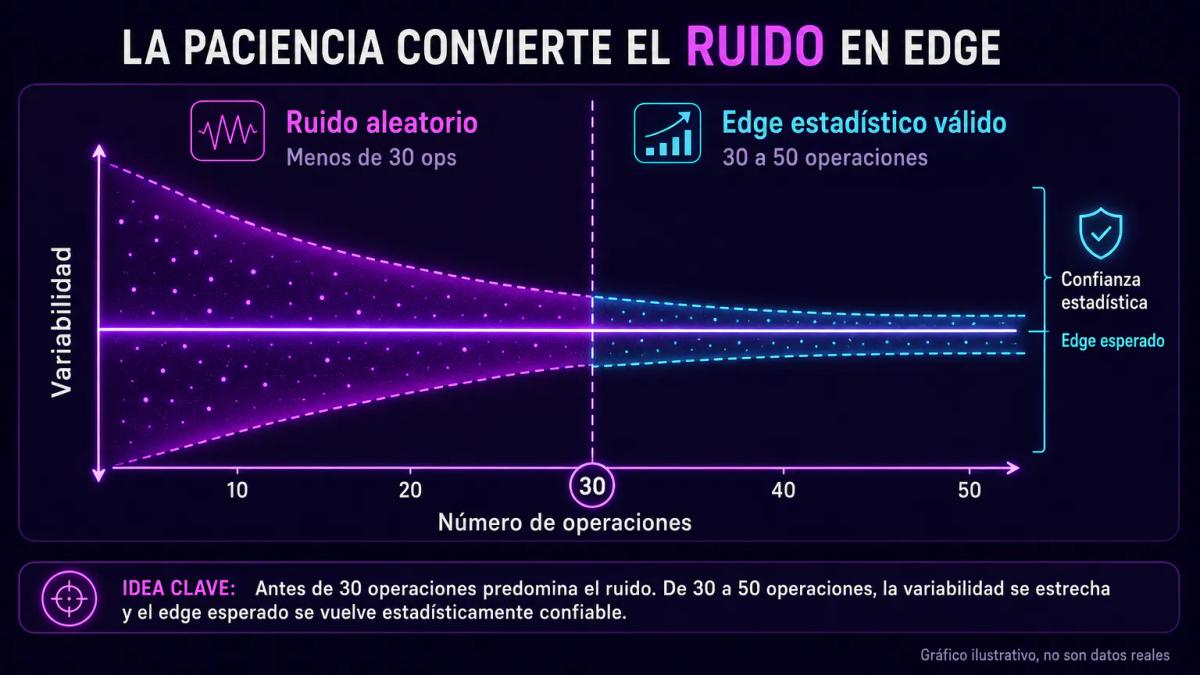
Una estrategia necesita un mínimo de 30 a 50 operaciones cerradas para que sus métricas tengan sentido estadístico; con menos, los resultados son compatibles con ruido aleatorio en lugar de un edge real. El umbral concreto depende de la variabilidad de tus resultados: cuanto más dispersos los tamaños de ganancia y pérdida, más operaciones necesitas.
Una forma práctica de entender el margen aleatorio es pensar en un ejemplo concreto. Si tu win rate esperado es del 50% y llevas 20 operaciones cerradas, obtener 14 ganadoras o 6 ganadoras entra dentro del rango esperable para una moneda perfectamente justa. Solo por encima de las 100 operaciones el win rate observado converge de forma fiable al real, de modo que escalar el tamaño de posición tras apenas 10 operaciones ganadoras seguidas resulta matemáticamente prematuro y suele obedecer más al entusiasmo que a la evidencia.
Cómo adaptar tu estrategia cuando el mercado cambia
Conviene monitorear si el ratio de ganancia y el drawdown se deterioran fuera de sus rangos históricos, y cuando eso ocurre, ajustar parámetros o condiciones de entrada validando siempre esos cambios en forward test antes de comprometer capital real. Los mercados cambian de régimen con cierta frecuencia, de forma que un sistema optimizado para volatilidad baja puede romperse cuando la volatilidad se dispara, del mismo modo que uno afinado en fases muy movidas puede quedarse sin operaciones cuando el rango se comprime.
Cuando rediseñar tu propia estrategia deja de ser viable, existen alternativas basadas en delegar la ejecución, entre las que destacan dos formatos habituales en plataformas reguladas:
- Copy trading en plataformas reguladas, donde replicas automáticamente las operaciones de un trader con historial visible.
- Cuentas gestionadas PAMM, en las que un gestor profesional opera capital agrupado según un mandato definido.
La contrapartida de cualquiera de estos formatos es que la evaluación se traslada al gestor y deja de centrarse en el sistema, aunque las mismas métricas (profit factor, Sharpe, drawdown y tamaño de muestra) siguen siendo las que conviene revisar antes de asignarle capital.
| Enfoque | Ventaja principal | Riesgo principal |
|---|---|---|
| Estrategia propia | Control total y aprendizaje | Requiere tiempo y disciplina |
| Copy trading | Delegación en historial visible | Historial corto o sesgado |
| Cuenta gestionada | Ejecución profesional | Comisiones y opacidad parcial |
Costos ocultos que erosionan la rentabilidad real de tu estrategia
Más allá del spread (diferencia entre precio de compra y venta) y de las comisiones explícitas, la rentabilidad real se erosiona por varias vías adicionales que rara vez aparecen en un backtest optimista:
- Slippage en ejecución, especialmente frecuente en órdenes de mercado durante picos de volatilidad.
- Impacto de mercado en órdenes grandes que mueven el precio antes de completarse.
- Swaps por mantener posiciones abiertas de un día para otro, sobre todo en pares con diferencial de tipos de interés amplio.
- Impuestos sobre las ganancias, cuyo tratamiento varía según el país fiscal del trader.
- Costo de oportunidad del capital inmovilizado en margen mientras no está disponible para otras posiciones.
Un backtest optimista suele asumir ejecución al precio del cierre de vela, mientras que la realidad va sumando medio pip aquí, un pip allá, y al cabo de doscientas operaciones esa acumulación silenciosa puede transformar la rentabilidad bruta en un empate contable o directamente en una pérdida neta. Por ejemplo, un sistema con expectancy de 3 pips por operación pierde por completo su margen si el slippage medio se sitúa alrededor de esos mismos 3 pips, algo perfectamente posible en pares menos líquidos o en horarios de menor profundidad.
Si necesitas un ejemplo concreto de costes y plataforma, la reseña de Interactive Brokers los analiza punto por punto.
Conclusiones clave
Preguntas frecuentes
Un mínimo orientativo son 30 a 50 operaciones cerradas para que las métricas dejen de ser ruido aleatorio, y por encima de 100 para que el win rate observado converja al real. Con menos muestra, ni un profit factor alto ni una racha larga prueban nada; podrían replicarse por azar en un sistema neutro.
El backtest aplica las reglas de la estrategia sobre datos históricos que ya conoces, con riesgo de sobreajuste. El forward test aplica las mismas reglas, sin cambios, a un período de datos reservado que la estrategia no vio durante el diseño. Si las métricas del forward test se parecen a las del backtest, el edge tiene más probabilidad de ser real.
Responden preguntas distintas y conviene mirar ambas. El profit factor te dice cuánto ganas por cada unidad perdida; el ratio de Sharpe te dice cómo de estable y suave es esa ganancia respecto a su volatilidad. Un profit factor alto con Sharpe bajo suele indicar pocos aciertos muy grandes y curva de capital dolorosa.
Tres filtros combinados: tamaño de muestra suficiente (30 a 50 operaciones como mínimo), validación en forward test con datos no usados en el diseño, y prueba de robustez en más de un activo y más de un marco temporal. Si el sistema aguanta los tres, la probabilidad de que sea suerte disminuye significativamente.
Te puede interesar

Cómo invertir en la Bolsa de Valores de Colombia: guía práctica desde cero
Cómo invertir en la Bolsa de Valores de Colombia: rutas disponibles, montos mínimos reales, tributación en Colombia y los errores que drenan capital de principiantes.
Cómo invertir en dólares desde Venezuela: opciones y pasos prácticos
Cómo convertir bolívares a dólares y colocarlos en cuentas, fondos o brokers internacionales, con foco en regulación venezolana, comisiones y riesgos.
Compra de acciones en México: guía práctica para principiantes
Requisitos, casas de bolsa reguladas por CNBV, comisiones, análisis y fiscalidad: lo que debes saber antes de comprar tu primera acción en México.

Day trading: qué es, cómo funciona y por dónde empezar en LATAM
Guía editorial de day trading para el trader minorista LATAM: definición, mercados, riesgos, regulación por país, fiscalidad, psicología y primeros pasos concretos.
0 comentarios