

Prop trading · Intermedio · 4 min de lectura
Protección de saldo negativo: qué es y cuándo te cubre el broker
El mecanismo que evita que pierdas más de lo que invertiste
Operar con instrumentos apalancados implica que un movimiento adverso puede erosionar el margen con rapidez y, en ciertos casos excepcionales, dejar la cuenta por debajo de cero frente al intermediario. Para blindar al trader minorista de ese escenario, el contrato incorpora una cláusula específica. Según esta cláusula, cuando el equity queda en terreno negativo después de un cierre forzoso, el broker asume la diferencia y liquida la posición de modo que el saldo final se detiene exactamente en cero.
El sistema opera sobre el patrimonio neto en tiempo real y evalúa el equity global de la cuenta, sin tratar las órdenes de forma aislada. Cuando ese equity cruza los umbrales internos de margen, el motor de riesgo del broker comienza a cerrar posiciones de manera escalonada; si una ejecución discontinua llega a dejar un residuo negativo, la cláusula de protección cancela ese pasivo de forma automática. En productos apalancados como los CFD o el forex, donde el nocional de la posición supera varias veces al depósito inicial, esta cobertura delimita hasta dónde puede llegar la pérdida del cliente: el daño se contiene en el capital arriesgado y no se convierte en deuda frente al intermediario.
Si quieres operar con capital de una firma, compara las mejores prop firms y sus modelos de evaluación.
Cuándo entra en juego: volatilidad, gaps y slippage
La protección se activa en los momentos en los que un cierre forzoso no consigue ejecutarse al precio esperado por el motor de riesgo. Entre los escenarios que provocan ese desfase con mayor frecuencia aparecen tres patrones claros:
| Escenario | Descripción | Mecanismo |
|---|---|---|
| Gaps de apertura | El precio reabre lejos del cierre previo (típico tras el fin de semana en índices y forex) | Saltándose stops colocados en el hueco |
| Volatilidad extrema por evento | Anuncios de bancos centrales, datos macro sorpresa o decisiones geopolíticas | Vacían el libro de órdenes durante segundos |
| Slippage de ejecución | Un [stop loss](https://tradeneto.com/aprender/trading-basico/tipos-de-ordenes-en-trading) (orden que cierra la posición al tocar un precio para limitar la pérdida) se dispara | Se ejecuta varios pips (unidad mínima de variación en forex, normalmente la cuarta decimal) peor que el nivel marcado |
En cualquiera de esos escenarios el margin call llega con retraso respecto al precio real y el saldo residual puede terminar en terreno negativo, momento en el que la cláusula convierte automáticamente ese residuo en cero y detiene la pérdida en el capital depositado.
Imagina que tu cuenta dispone de 1.000 USD de equity y mantienes una posición apalancada que sufre un gap bajista equivalente al 150% de tu margen disponible. Si la cláusula no estuviera activa, el cierre forzoso te dejaría con 500 USD de deuda frente al broker. Con la cobertura vigente, en cambio, el intermediario absorbe esos 500 USD y tu saldo final se queda en cero, sin pasivos adicionales que tengas que cubrir después.
Por qué existe y quién se beneficia
La protección existe porque varios reguladores la exigen para cuentas minoristas de productos apalancados. En el Espacio Económico Europeo, ESMA impuso en 2018 una intervención sobre CFD que incluye protección de saldo negativo por cuenta para clientes minoristas; FCA en Reino Unido mantuvo la medida tras el Brexit y la CNMV la aplica en España.
Fuera de la Unión Europea el panorama es desigual según la jurisdicción. Australia, a través de ASIC, adoptó reglas similares para CFD en 2021 tras un periodo de consulta pública, mientras que varios reguladores latinoamericanos todavía no exigen la cláusula a los brokers que operan bajo su licencia. El beneficiario directo de la medida es el trader minorista con poca experiencia, aunque el propio broker también obtiene ventajas al evitar litigios por saldos impagables y reducir los costes administrativos asociados al cobro de deudas residuales.
Brokers que la ofrecen y cómo verificarla
Los brokers supervisados por ESMA, FCA, ASIC o CySEC incluyen la protección en sus términos minoristas por obligación regulatoria, sin que el cliente tenga que solicitarla de forma expresa. Fuera de esas jurisdicciones la cláusula pasa a ser opcional y conviene revisar varios puntos del contrato antes de realizar el primer depósito:
| Elemento a verificar | Dónde buscarlo | Señal de alerta |
|---|---|---|
| Cláusula explícita en el contrato | Términos del cliente, sección de riesgos | Redacción ambigua o condicionada |
| Tipo de cuenta cubierta | Ficha de cuenta minorista vs profesional | Solo cuentas minoristas; profesional pierde la cobertura |
| Alcance por cuenta o por posición | Política de margen | Cobertura por posición individual, no por cuenta neta |
| Entidad legal que firma | Pie de página legal | Entidad offshore sin regulador reconocido |
La cuenta profesional, que se solicita de forma voluntaria para acceder a condiciones de apalancamiento más amplias, suele implicar una renuncia expresa a esta garantía dentro del propio formulario de alta.
Diferencia entre operar con y sin protección
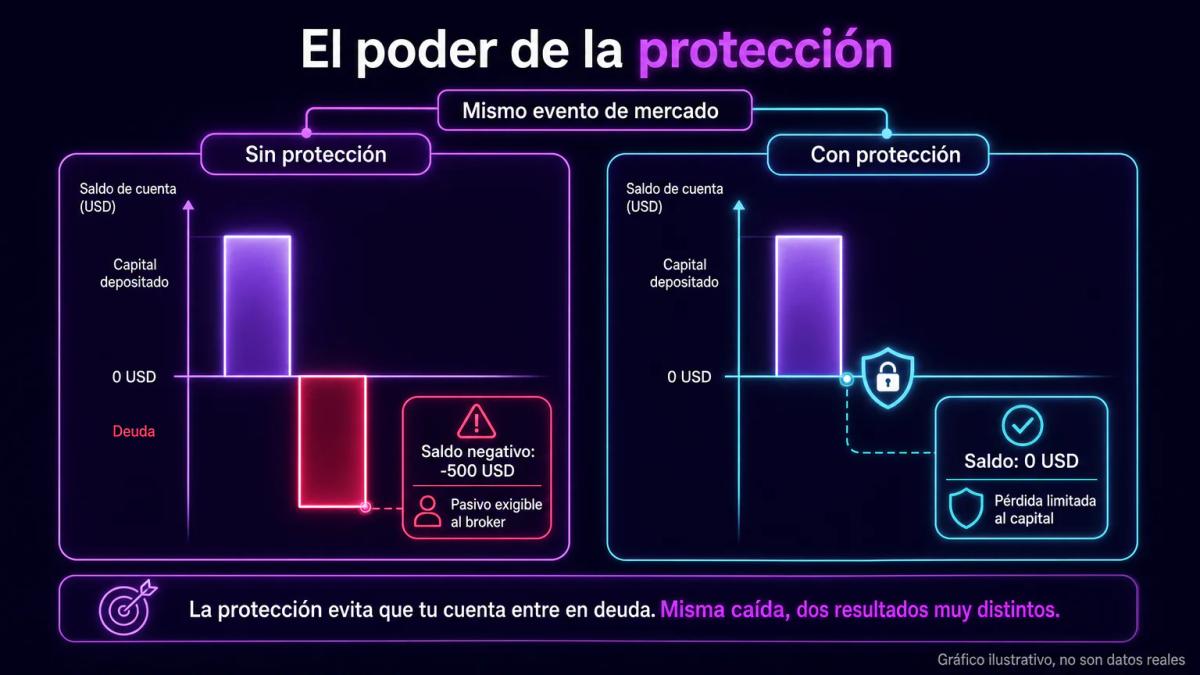
La diferencia práctica entre operar con cobertura y hacerlo sin ella se concreta en el tratamiento que recibe el saldo residual después de un cierre forzoso adverso. Imagina dos cuentas idénticas golpeadas por el mismo gap, una con la cláusula activa y otra sin ella:
- Cuenta sin protección: un gap que supere tu margen deja un pasivo exigible y el broker puede reclamarte la diferencia por la vía ordinaria.
- Cuenta con protección: ese mismo pasivo queda extinguido y el saldo se detiene en cero, aunque la pérdida del capital arriesgado en la operación se mantiene íntegra.
Conviene recordar también los límites de esta garantía. La cobertura solo responde al residuo negativo tras un cierre forzoso y deja fuera cualquier pérdida ordinaria derivada de decisiones mal planteadas o de drawdowns (caída desde un máximo de equity hasta el mínimo previo a un nuevo máximo).
Un apalancamiento más contenido y una disciplina estricta en los stops siguen siendo las palancas reales de gestión del riesgo, mientras que la protección de saldo negativo cumple la función de red de seguridad bajo el trapecio y complementa, sin sustituirla, la pericia del propio trader.
Para un ejemplo concreto de reglas de evaluación y pagos, consulta nuestra reseña de Goat Funded Trader.
Conclusiones clave
Preguntas frecuentes
Con protección, si una ejecución discontinua deja tu saldo por debajo de cero, el broker absorbe esa diferencia y tu pérdida se detiene en el capital depositado. Sin protección, el residuo negativo es una deuda exigible: el broker puede reclamarte la cantidad por vía ordinaria. Operar en productos apalancados sin esta cláusula expone al trader minorista a pasivos superiores al dinero ingresado en la cuenta.
No. La protección solo garantiza que no deberás dinero al broker; sigues perdiendo todo o parte del capital arriesgado si el mercado se mueve en tu contra. La cláusula actúa como tope inferior en cero euros, no como seguro frente a pérdidas ordinarias derivadas de operaciones mal gestionadas, apalancamiento excesivo o ausencia de stops.
No. Es obligatoria para cuentas minoristas en jurisdicciones como la UE bajo ESMA, Reino Unido bajo FCA y Australia bajo ASIC. Fuera de esos marcos, varios brokers offshore no la incluyen o la condicionan. Las cuentas profesionales, incluso en jurisdicciones reguladas, suelen renunciar expresamente a esta cobertura a cambio de mayor apalancamiento.
Revisa el contrato de cliente y la ficha de la cuenta en busca de una cláusula explícita, no de menciones genéricas de marketing. Comprueba qué entidad legal firma, bajo qué regulador opera y si la cobertura aplica por cuenta neta o solo por posición individual. Ante dudas, solicita confirmación escrita al servicio de atención antes de depositar fondos.
Te puede interesar
Regla de consistencia prop firm: qué es y cómo no romperla
La regla de consistencia mide la concentración de tus ganancias en un solo día. Aprende a calcularla, entenderla y operar sin violarla.
Reprobaste el challenge de una prop firm: qué hacer ahora
Reprobar el challenge de una prop firm es más común de lo que parece. Analiza las causas reales, evalúa costos acumulados y decide si reintentar, cambiar de firma o replantear el modelo.
Reset plan en prop firms: qué es, costos y cuándo conviene
Guía práctica sobre el reset plan en prop firms: mecanismo, tipos, costos frente a un nuevo challenge, valor esperado, psicología y alternativas.
Soft breach vs. hard breach en prop trading: diferencias y consecuencias
Un soft breach limita tu operativa; un hard breach cierra la cuenta. Aquí las diferencias, los disparadores y cómo vigilarlos durante la sesión.
0 comentarios