Prop trading · Principiante · 3 min de lectura
Soft breach vs. hard breach en prop trading: diferencias y consecuencias
Cómo funcionan los dos tipos de violación de reglas en prop trading
En prop trading (empresas que financian a traders con su capital), la gestión de riesgo se articula alrededor de dos niveles de sanción cuando alguien se sale del reglamento. El nivel más leve, llamado soft breach, permite continuar en la cuenta con ciertas restricciones mientras el trader vuelve a los parámetros pactados. El nivel grave, el hard breach, dispara el cierre inmediato de la cuenta y bloquea el acceso a las ganancias acumuladas en ella. Entender dónde termina uno y empieza el otro ayuda a proteger el contrato de fondeo desde la primera sesión.
Para dar el salto a una cuenta financiada, revisa nuestra selección de las mejores prop firms.
Qué cuenta como soft breach en tu cuenta de fondos
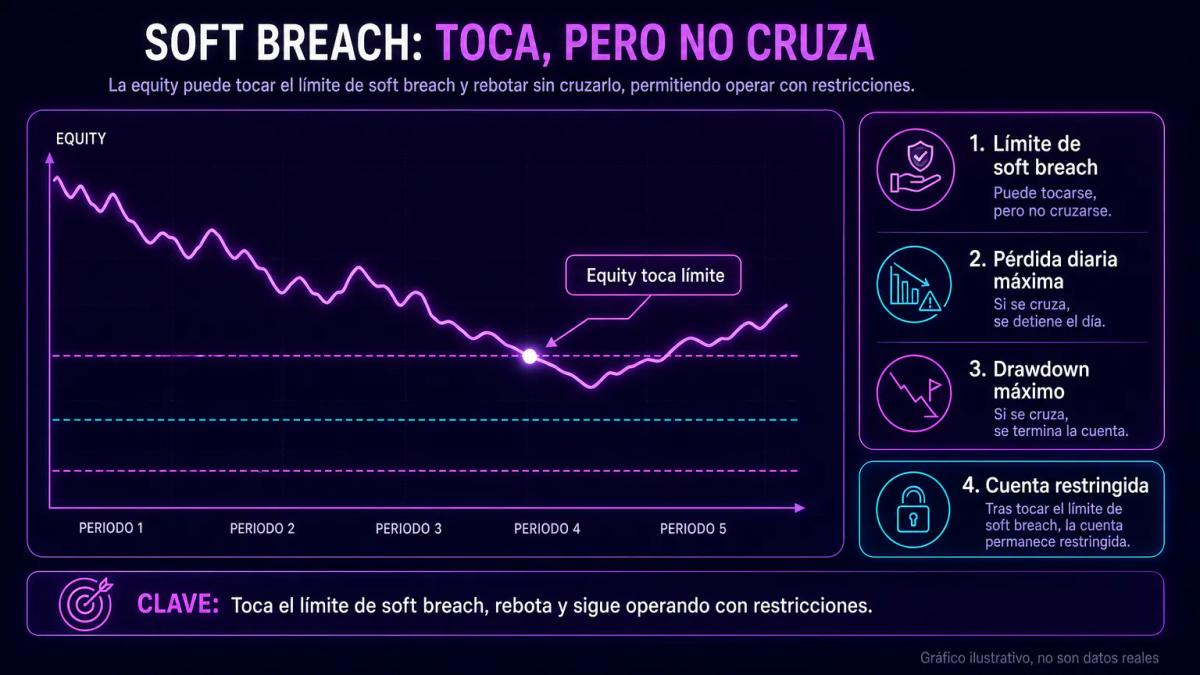
Un soft breach ocurre cuando la operativa se acerca a un límite de riesgo sin llegar a romperlo del todo, y suele traducirse en advertencias o restricciones temporales por parte de la firma. Entre los detonantes habituales están:
- Superar la pérdida diaria recomendada sin alcanzar la máxima permitida.
- Un drawdown (caída desde el pico de capital hasta el mínimo posterior) que se aproxima al techo contractual sin rebasarlo.
- Operar con lotaje excesivo respecto al tamaño de la cuenta.
- Mantener posiciones abiertas fuera del horario permitido o incumplir un tiempo mínimo de retención.
Cuando se activa alguno de estos supuestos, la firma congela los retiros o limita el tamaño de posición hasta que la operativa vuelve al rango pactado, sin cerrar la cuenta ni cancelar el contrato.
Qué dispara un hard breach y cierra la cuenta
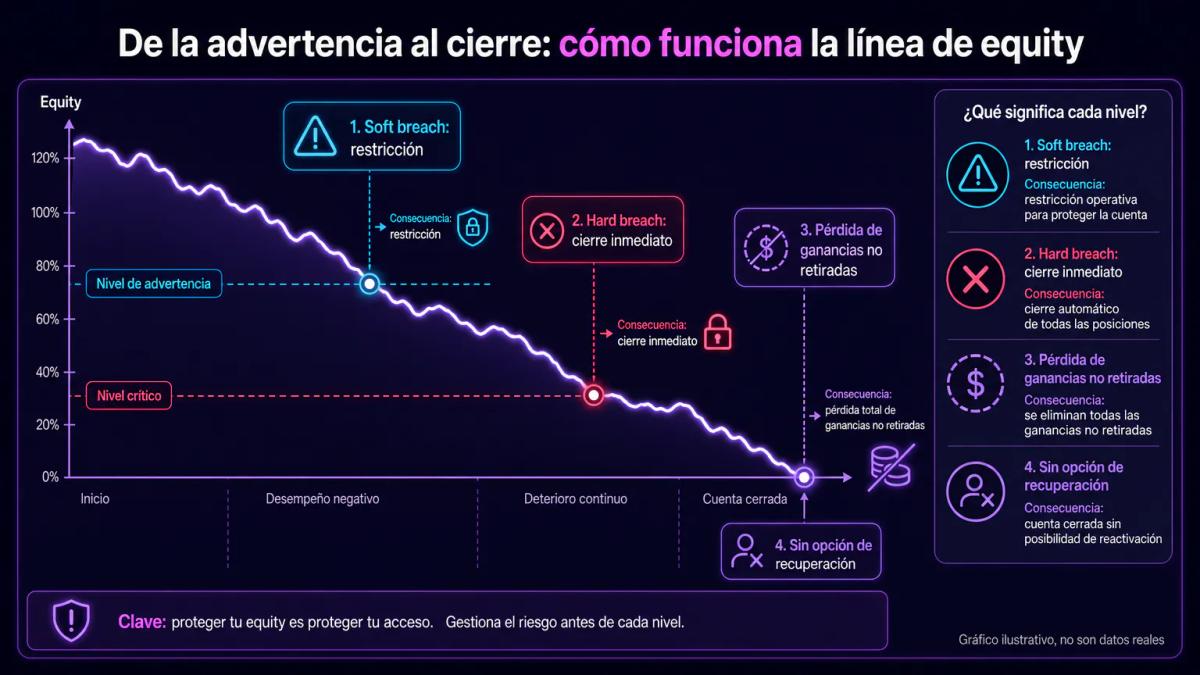
El hard breach se activa al cruzar alguno de los límites que la prop firm considera inaceptables dentro del contrato de fondeo. Los detonantes más frecuentes son:
- Superar la pérdida diaria máxima permitida por el reglamento.
- Rebasar el drawdown total fijado en el contrato.
- Incumplir reglas prohibidas expresamente, como trading de noticias sin autorización, copia entre cuentas o estrategias vetadas (ciertos tipos de scalping, por ejemplo).
Al dispararse cualquiera de estos supuestos, la plataforma cierra las posiciones abiertas, revoca las credenciales y cancela cualquier saldo pendiente de payout, sin un periodo de gracia posterior.
Consecuencias en tus ganancias y retiros tras cada tipo de breach
El soft breach congela las ganancias de forma temporal y las libera cuando la cuenta vuelve a cumplir el reglamento, así que el ciclo de retiro simplemente se retrasa mientras el capital sigue perteneciendo al trader. En el hard breach, en cambio, se pierde el acceso a las ganancias no retiradas y la cuenta queda cerrada sin opción de payout. Revisar las políticas antes de firmar ahorra sorpresas: algunas firmas ofrecen un reset de pago que reactiva la cuenta con condiciones, mientras que otras exigen adquirir una cuenta nueva desde cero para volver a operar.
| Aspecto | Soft breach | Hard breach |
|---|---|---|
| Estado de la cuenta | Activa con restricciones | Cerrada |
| Ganancias acumuladas | Congeladas, recuperables | Perdidas |
| Acción típica | Advertencia, límite de lotaje | Revocación de credenciales |
| Reversibilidad | Sí, cumpliendo reglas | No |
Cómo monitorear el riesgo de breach en tiempo real
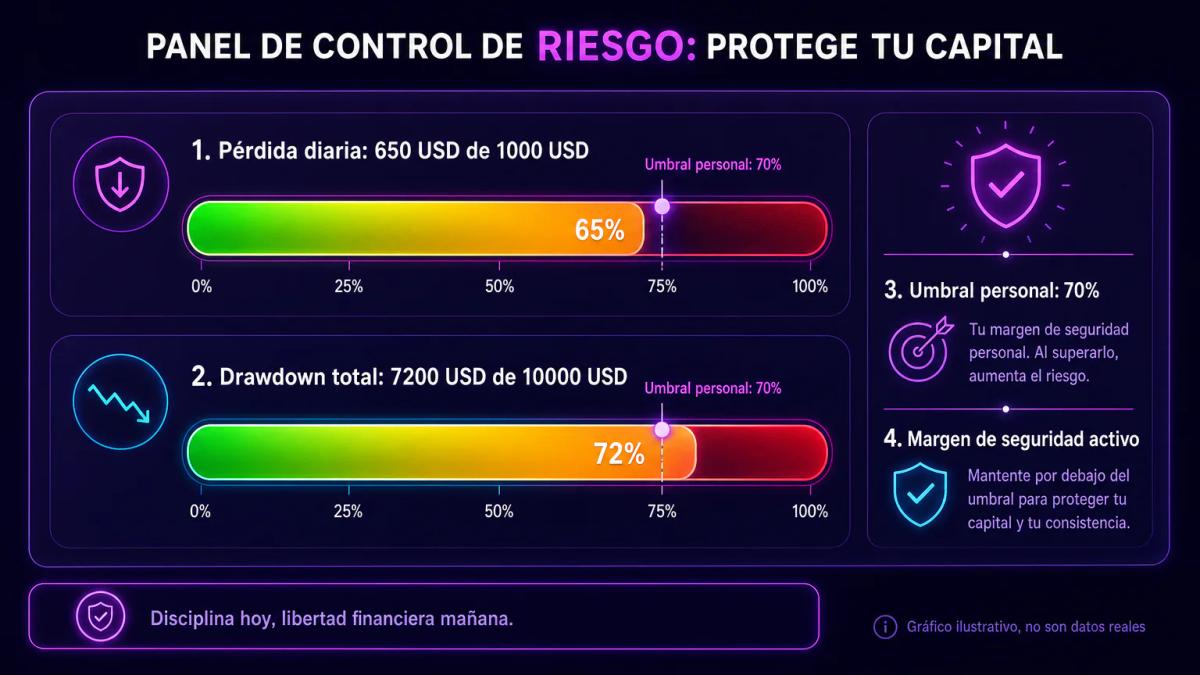
El control del riesgo de breach empieza con un seguimiento continuo de la pérdida diaria acumulada y del drawdown total durante cada sesión, ya sea mediante las alertas nativas de la plataforma o con una hoja de cálculo enlazada al historial de operaciones. Un buen recurso adicional es fijar un umbral personal por debajo del oficial, dejando margen ante slippage o gaps de mercado (por ejemplo, detenerse al 70% de la pérdida diaria máxima permitida por la firma). Muchas prop firms incluyen dashboards que muestran la proximidad a los límites contractuales, y conviene reforzarlos con una alerta sonora en MT4, MT5 o cTrader que salte cuando el equity cae al umbral personal definido. Si se detecta un soft breach en curso, lo prudente es cerrar posiciones y repasar las reglas antes de reanudar la operativa.
Si quieres comparar estas reglas con las de una firma real, la reseña de FXIFY las pone en fila.
Conclusiones clave
Preguntas frecuentes
Sí. El soft breach mantiene la cuenta activa bajo restricciones (lotaje reducido, retiros congelados o pausa temporal). Al ajustar la operativa a las reglas, la cuenta recupera su estado normal sin cierre definitivo.
Las ganancias no retiradas se pierden. El hard breach cancela el contrato de fondeo, cierra las posiciones abiertas y revoca el acceso al payout pendiente. Solo los retiros ya procesados antes del incidente quedan a salvo.
El soft breach suele activarse al superar un límite intermedio (por ejemplo, la pérdida diaria sugerida) sin llegar al techo contractual. El hard breach salta al rebasar la pérdida diaria máxima o el drawdown total definidos en el reglamento de la prop firm.
Depende del contrato. Algunas firmas admiten revisión si el breach se produjo por error técnico documentado (fallo de plataforma, ejecución fuera de mercado). Sin evidencia comprobable, la decisión rara vez se revierte.
Te puede interesar

Desafío Phoenix Instant en Moneta Funded: Qué Es y Cómo Se Compara
Un análisis del desafío Phoenix Instant de Moneta Funded, sus reglas, cómo se compara con Instant Funding, Instant Pro y los demás desafíos de Moneta, y cómo empezar uno.

Cómo superar las evaluaciones del prop trading: guía práctica para traders LATAM
Superar una evaluación de prop trading depende menos de la rentabilidad extrema y más de la consistencia, la gestión del riesgo y elegir una firma que encaje con tu operativa.
Cuánto tiempo toma ser rentable en trading: plazos reales y factores clave
Los plazos reales para llegar a rentabilidad consistente en trading, y los factores concretos que definen si tardas dos años o nunca.
Empresas de fondeo en Estados Unidos: guía en español
Cómo funcionan las empresas de fondeo en Estados Unidos, qué regulación aplica, qué plataformas usan y qué debe revisar un trader antes de pagar la evaluación.
0 comentarios