Prop trading · Principiante · 13 min de lectura
Reset plan en prop firms: qué es, costos y cuándo conviene
El mecanismo del reset: cómo funciona en las prop firms
Cuando una evaluación de prop firm termina en fallo, la firma suele ofrecer un botón que ahorra dinero frente a comprar todo el programa otra vez: el reset plan. Al pagar esa tarifa de reactivación, tu cuenta vuelve al punto de partida de la evaluación que perdiste, conservas la relación comercial ya abierta con la firma y retomas el intento con las mismas credenciales o con unas nuevas emitidas para la ocasión.
Una prop firm (empresa de trading por cuenta propia que financia a traders externos tras superar una prueba) estructura típicamente sus programas en una o dos fases con objetivos de rentabilidad y límites de pérdida definidos. Un challenge es esa evaluación de pago que debes aprobar para acceder a la cuenta financiada. Cuando incumples una regla, la firma marca la cuenta como fallida y te ofrece dos caminos: comprar una nueva evaluación al precio íntegro o pagar un reset que reactiva la misma cuenta con las métricas puestas a cero.
Las condiciones del programa que contrataste permanecen intactas cuando pagas un reset: mantienes idénticos tu apalancamiento, tu drawdown máximo (la caída desde el pico de capital hasta el mínimo antes de un nuevo máximo), tu objetivo de beneficio y los instrumentos permitidos. La única variable que se reinicia es el contador, con el balance de vuelta al saldo inicial, el equity recompuesto y las operaciones abiertas cerradas de forma automática.
En términos operativos, pagas la tarifa dentro del panel de la firma, recibes una nueva credencial o la misma cuenta reactivada en MetaTrader 4, MetaTrader 5 o cTrader, y reanudas la evaluación desde el día uno. Sobre esa mecánica descansa el resto del análisis que sigue: en qué momento conviene usarla, cuánto pagar por ella y qué señales sugieren que el problema está en la estrategia y no en la cuenta.
Para dar el salto a una cuenta financiada, revisa nuestra selección de las mejores prop firms.
Tipos de reset disponibles según la firma
Las prop firms ofrecen distintas modalidades de reset según cómo tratan el progreso previo, y cada una tiene implicaciones diferentes para tu bolsillo y para el punto en el que reanudas la evaluación. Las tres más comunes son el reset de fase, el reset de cuenta completa y el reset con preservación parcial de métricas, y encontrarás comparadas todas ellas en la tabla y en los párrafos siguientes.
Cada modalidad funciona de un modo distinto:
- Reset de fase: te devuelve al inicio de la etapa que fallaste sin borrar las fases ya superadas. Si aprobaste la fase 1 de un programa de dos etapas y luego caes en la fase 2, un reset de fase te permite reintentar esa segunda fase.
- Reset de cuenta completa: elimina todo el progreso acumulado y te obliga a repetir la evaluación desde la primera fase, como si acabaras de contratar el programa.
- Reset con preservación de drawdown: modalidad menos frecuente que mantiene el drawdown acumulado hasta el momento del fallo, lo que reduce tu margen de maniobra al reanudar la fase.
Las condiciones exactas varían por firma y por producto. Algunas firmas permiten resets ilimitados siempre que pagues la tarifa; otras acotan el número por cuenta contratada; hay incluso quien solo autoriza el reset cuando el fallo se produjo por no alcanzar el objetivo de beneficio dentro del plazo, dejando fuera los casos en que se tocó el límite de pérdida diario.
| Tipo de reset | Qué se conserva | Qué se reinicia | Cuándo suele ofrecerse |
|---|---|---|---|
| Reset de fase | Fases anteriores aprobadas | Balance y métricas de la fase actual | Programas multifase |
| Reset de cuenta completa | Nada del progreso | Todo el programa desde fase 1 | Programas de una fase o tras varios fallos |
| Reset con preservación de drawdown | Drawdown acumulado hasta el fallo | Balance y contador de días | Ofertas promocionales o cuentas específicas |
| Reset por vencimiento de tiempo | Nada | Reloj de días de evaluación | Programas con límite temporal |
Antes de pagar cualquier reset, revisa a fondo el apartado de términos y condiciones que regula esa modalidad concreta. Un reset con apariencia de ganga pierde valor si te obliga a arrastrar un drawdown que ya casi habías tocado, porque tu margen real de error queda comprimido desde el primer minuto de operativa.
Comparativa de costos: reset versus comprar nuevo challenge
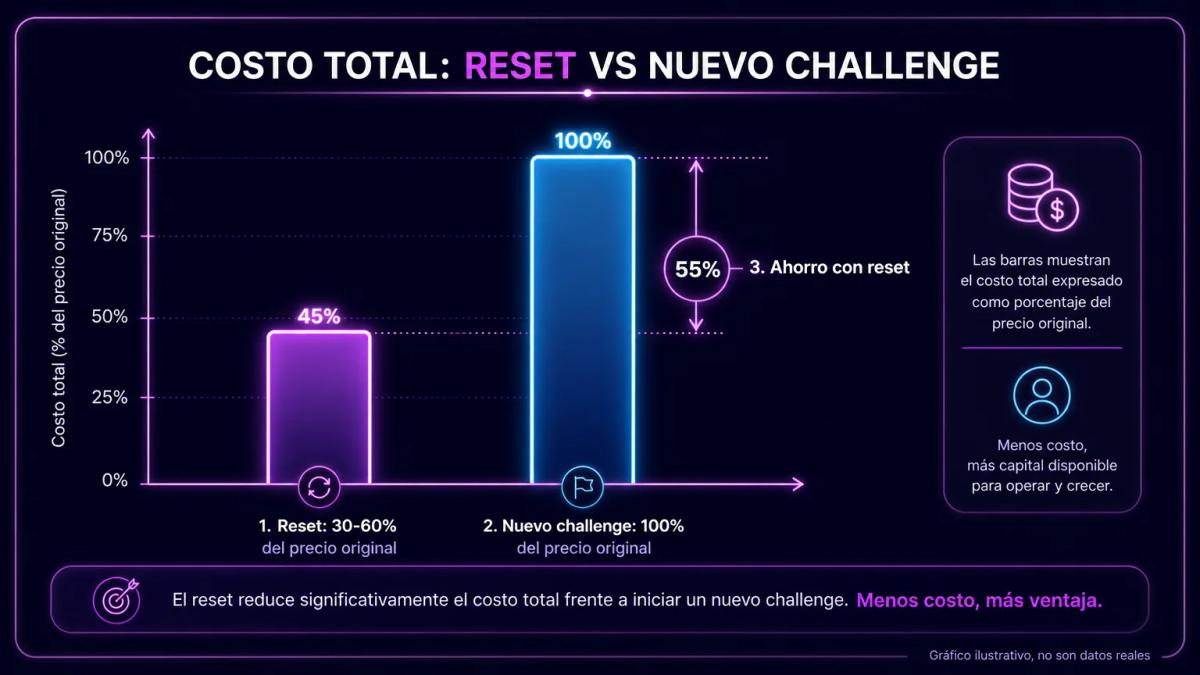
El costo de un reset se ubica de forma habitual por debajo del precio original del challenge, y ese diferencial es la razón económica que sostiene el producto. Reiniciar la cuenta que ya tienes suele resultar más económico que contratar una evaluación desde cero, aunque el ahorro concreto depende de la firma, del tamaño de cuenta y de si hay promociones activas en ese momento.
Imagina un challenge hipotético de 100 000 unidades de cuenta cuyo precio original es X. Si la firma cobra el reset a 0,4X, reiniciar cuesta un 60% menos que comprar de nuevo; si lo cobra a 0,6X, el ahorro se reduce al 40%. La comparación cambia por completo cuando entra en juego una promoción: una evaluación nueva con descuento del 30% puede terminar costando lo mismo que un reset a tarifa completa.
| Escenario | Precio efectivo | Progreso reanudado | Riesgo asociado |
|---|---|---|---|
| Reset de fase a tarifa estándar | Fracción del challenge original | Fase fallida, fases previas conservadas | Repites solo lo que ya sabes que fallaste |
| Reset con preservación de drawdown | Fracción del challenge original | Fase fallida con margen reducido | Menor margen de error operativo |
| Nuevo challenge a precio completo | 100% del precio de lista | Desde cero, primera fase | Máximo margen, máximo desembolso |
| Nuevo challenge con promoción | 60 a 80% del precio de lista | Desde cero, primera fase | Depende de la vigencia de la oferta |
El cálculo no se agota en el precio nominal, porque hay factores que suman coste real al reset aunque no aparezcan en la factura: el tiempo ya invertido en la cuenta actual, la curva de aprendizaje sobre las reglas de esa firma en particular y la comisión (payout) que perderías si al reiniciar vuelves a fallar. Un reset barato que acaba siendo el tercero seguido resulta, en términos absolutos, más caro que haber comprado un solo challenge nuevo a precio de lista después del primer intento fallido.
Cuándo resetear y cuándo empezar de cero
La decisión razonable depende de la causa del fallo y del estado actual de tu operativa. En líneas generales, hay tres caminos posibles ante una cuenta recién suspendida:
- Resetear: es la vía razonable si fallaste por un error puntual identificable o por una mala racha corta con una causa clara y aislada.
- Comprar un nuevo challenge: encaja mejor si tu estrategia tiene rentabilidad demostrada pero acumulas ya varios intentos fallidos en la misma cuenta y prefieres empezar limpio.
- Parar la operativa: es la opción prudente si tu estrategia carece de validación previa, tu psicología está deteriorada o los fallos se repiten sin causa clara.
Piensa en un ejemplo de error puntual: saltarte tu propio stop loss (la orden que cierra automáticamente una posición en pérdida al alcanzar un precio predefinido) en una operación aislada, o abrir un tamaño excesivo en una jornada arrastrado por el FOMO. Si el resto del track record de la cuenta demuestra disciplina y una expectativa positiva, resetear tiene sentido, porque un fallo aislado no invalida el sistema completo.
Un problema estructural funciona en otra escala. Cuando el fallo llega por acumulación de pérdidas pequeñas durante semanas, cuando tu estrategia nunca se ha validado fuera de la cuenta de la firma o cuando notas que operas peor en cada intento por la presión acumulada, el balance deja de ser la variable relevante y pasan a serlo el operador y el método. Ante ese cuadro, ni resetear ni comprar un nuevo challenge resuelve el fondo del asunto, y la única función del pago acaba siendo posponer la pérdida.
| Situación | Señal predominante | Acción razonable |
|---|---|---|
| Un error operativo aislado con causa identificada | Track record previo positivo | Reset si el precio compensa |
| Racha de mercado adverso corta y explicable | Estrategia con edge validado | Reset con revisión del plan |
| Serie larga de pérdidas sin causa clara | Sistema no valida en vivo | Parar, volver a backtest |
| Deterioro psicológico evidente | Decisiones impulsivas repetidas | Parar toda operativa |
| Segundo o tercer reset consecutivo fallido | Sesgo de coste hundido | Nuevo challenge o abandonar la firma |
Un criterio operativo útil pasa por escribir, antes de pagar el reset, un documento breve que responda a qué falló, por qué falló y qué vas a cambiar en el próximo intento. Si eres incapaz de contestar las tres preguntas con concreción, la señal es que aún te falta madurez sobre la operación anterior, y el pago se convertiría en una segunda oportunidad para el mismo error.
Análisis de valor esperado: la decisión financiera detrás del reset
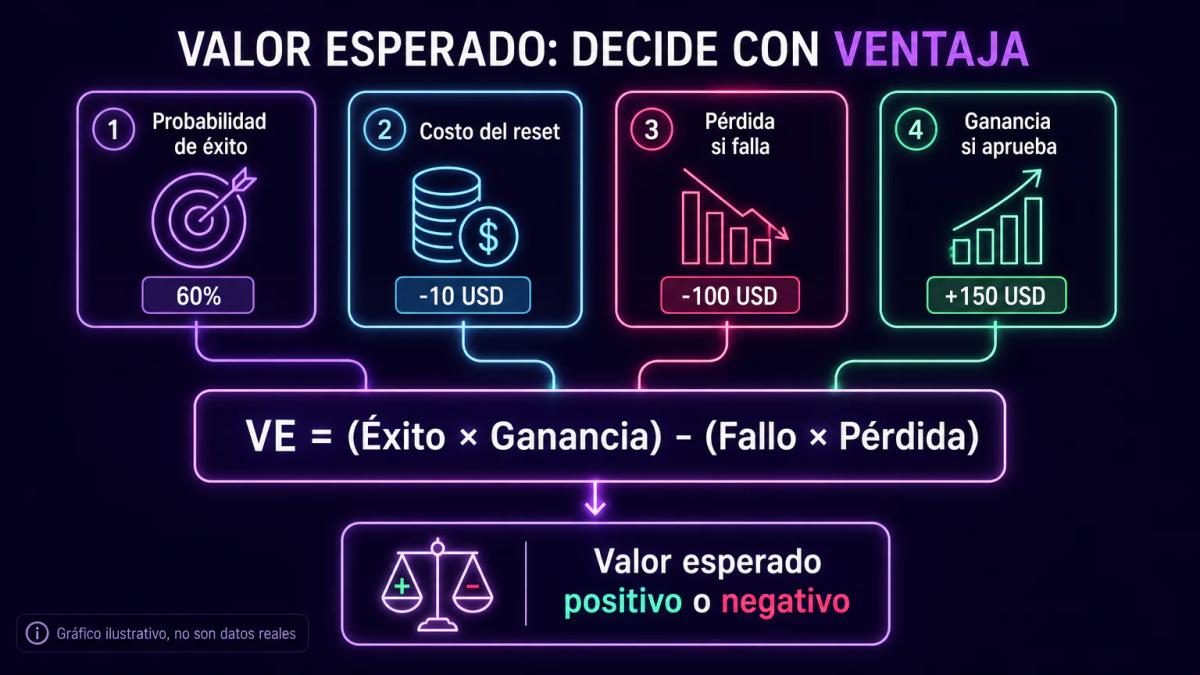
El valor esperado del reset se apoya en cuatro variables que deberías estimar antes de pagar la tarifa:
- La probabilidad estimada de aprobar el reintento.
- El costo del reset que vas a desembolsar.
- La pérdida total en caso de volver a fallar.
- Las ganancias potenciales si superas la evaluación y llegas a la cuenta financiada.
Combinadas en una fórmula sencilla, esas cuatro cifras revelan si pagar el reset es una apuesta con retorno positivo o negativo.
El valor esperado es una métrica probabilística que multiplica el resultado de cada escenario por su probabilidad y suma ambos términos. En su forma más simple, la fórmula queda como EV = (P_éxito × Ganancia_neta) menos (P_fallo × Pérdida_neta).
Un EV positivo indica que la decisión es matemáticamente favorable, mientras que un EV negativo significa que estás pagando por un boleto que en promedio pierde dinero.
Supongamos un reset con un costo de 200 unidades monetarias, una cuenta financiada que ofrece un payout esperado de 800 unidades en el primer ciclo si apruebas, y una probabilidad estimada de éxito del 40% en el reintento. El cálculo sería EV = (0,40 × 800) menos (0,60 × 200) = 320 menos 120 = 200, es decir, valor esperado positivo. Si la probabilidad de éxito baja al 20%, el cálculo pasa a EV = (0,20 × 800) menos (0,80 × 200) = 160 menos 160 = 0, con rentabilidad nula en promedio; por debajo de ese umbral, estarías tirando dinero.
| Probabilidad de éxito estimada | Costo del reset | Payout esperado | Valor esperado aproximado |
|---|---|---|---|
| 50% | 200 | 800 | +300 |
| 40% | 200 | 800 | +200 |
| 30% | 200 | 800 | +100 |
| 20% | 200 | 800 | 0 |
| 10% | 200 | 800 | -100 |
La parte incómoda del cálculo está en estimar la probabilidad de éxito con honestidad, porque la mayoría de traders infla ese número por sesgo de exceso de confianza. Un ejercicio útil consiste en revisar tu propio historial de forma explícita: si en los últimos cinco intentos de challenge o reset aprobaste dos, tu tasa observada sería del 40%, y no del 80% que la memoria selectiva tiende a sugerir. Trabaja con datos observados en lugar de dejar la decisión en manos de impresiones.
Psicología del reset: evitar el ciclo de reintentos
El reset puede convertirse en un ciclo adictivo cuando cada fallo dispara un pago casi automático para volver a intentarlo, sin espacio real para revisar qué salió mal. Conviene establecer de antemano cuántos reintentos vas a permitirte antes de cambiar de estrategia o abandonar la firma, y anotar ese criterio en un documento al que puedas volver cuando la emoción del momento esté alta.
Detrás de este patrón conviven dos sesgos psicológicos que se refuerzan entre sí. El sesgo de coste hundido te empuja a justificar el siguiente pago con el dinero ya gastado, con razonamientos del estilo «llevo tres challenges perdidos, no puedo parar ahora». El sesgo de exceso de confianza atribuye cada fallo a mala suerte y cada acierto a habilidad, con lo que apenas se corrige nada de un intento al siguiente. Ambos convergen en el mismo comportamiento observable: reintentar sin aprender.
Un protocolo práctico ayuda a interrumpir ese ciclo. Antes del siguiente reset, define tres límites y comprométete a respetarlos:
- Presupuesto máximo total en challenges y resets para un periodo definido, por ejemplo un trimestre completo.
- Número máximo de resets consecutivos sin superar la evaluación, con dos como umbral prudente para la mayoría de casos.
- Pausa obligatoria entre intentos, con una revisión escrita del error antes de habilitar el siguiente pago.
Si cualquiera de los tres límites se toca, la operativa se detiene.
La señal más clara de que el ciclo se descontroló aparece cuando pagas el reset antes de haber analizado por qué fallaste el intento anterior. Otra pista habitual es que empiezas a operar con tamaño mayor en cada reintento para recuperar rápido lo gastado, un patrón que encaja más con la martingala mental que con una gestión de riesgo real, y que suele terminar con una cuenta más dañada y una tarjeta con más cargos.
Backtesting previo: reducir la necesidad de reset
Un backtesting riguroso antes de entrar en evaluación reduce la probabilidad de fallar y, por tanto, la necesidad de recurrir a un reset. Backtesting es el proceso de aplicar tu estrategia a datos históricos de precio para medir cómo habría funcionado en el pasado, y se hace en herramientas como TradingView, MetaTrader 4 o MetaTrader 5.
Un backtest útil no es solo mirar un gráfico y decir esto habría funcionado. Requiere definir de forma exacta la regla de entrada, la regla de salida (stop loss y take profit), el tamaño de posición (position size) y el filtro de contexto (hora, activo, condiciones de mercado). Con esas reglas fijas, simulas la estrategia sobre un periodo largo, apuntas cada operación y calculas métricas: ratio de aciertos, ratio riesgo-beneficio promedio, drawdown máximo y esperanza matemática por operación.
Un punto crítico para las prop firms: tu backtest debe respetar las reglas de la firma. Si el programa prohíbe mantener posiciones abiertas en fin de semana, tu backtest tiene que aplicar ese filtro. Si el drawdown diario máximo es del 5%, cualquier día del histórico que hubiera vulnerado ese umbral cuenta como fallo del challenge, aunque la estrategia globalmente sea rentable.
Hecho el backtest, un forward test en cuenta demo durante varias semanas confirma que la estrategia sobrevive fuera del laboratorio. Solo con backtest y forward test coincidentes en resultados tiene sentido pagar la evaluación real. Este orden de trabajo reduce drásticamente el número de challenges y resets fallidos, y por extensión el dinero total desembolsado antes de llegar a una cuenta financiada.
Alternativas al reset: copy trading y cuentas gestionadas
Si el ciclo de reset se vuelve costoso, considera alternativas como copy trading en plataformas reguladas, cuentas gestionadas o vehículos de inversión tradicionales que no exigen pasar evaluaciones. Cada alternativa tiene un perfil de coste, riesgo y control diferente al modelo de prop firm.
Copy trading es un servicio en el que replicas automáticamente las operaciones de otro trader en tu propia cuenta con un broker regulado. No hay evaluación ni reset: pagas comisión al proveedor o al broker, y asumes el riesgo con tu propio capital. Cuenta gestionada (managed account) es el arreglo por el que un gestor opera tu cuenta bajo un mandato, típicamente cobrando fee de gestión y a veces fee de éxito. Un fondo tradicional, como un fondo de inversión o un ETF, no implica operativa activa por tu parte y suele estar sujeto a supervisión regulatoria más estricta.
| Modelo | Capital que arriesgas | Coste principal | Requisito de habilidad operativa |
|---|---|---|---|
| Prop firm con challenges y resets | Solo la tarifa de evaluación | Precio del challenge más resets | Alto, tú operas |
| Copy trading regulado | Tu propio capital de inversión | Comisión al proveedor o al broker | Bajo, replicas señales |
| Cuenta gestionada | Tu propio capital de inversión | Fee de gestión y a veces de éxito | Ninguno operativo, alto en selección |
| Fondo tradicional | Tu propio capital de inversión | Ratio de gastos totales | Ninguno operativo |
El encaje depende de tu objetivo. Si buscas exposición a mercados sin operar, un fondo o una cuenta gestionada tiene más sentido que gastar en resets. Si quieres formarte como trader, la prop firm sigue siendo una vía de aprendizaje con riesgo acotado a la tarifa, siempre que respetes los límites que ya se han descrito. Lo desaconsejable es sostener el ciclo de resets por inercia cuando ninguna de las señales de mejora está presente.
Si quieres comparar estas reglas con las de una firma real, la reseña de FundingPips las pone en fila.
Conclusiones clave
Preguntas frecuentes
El reset reactiva la cuenta existente reiniciando el balance y las métricas de la fase que fallaste, cobrando una tarifa inferior al precio original. Comprar un nuevo challenge implica contratar una evaluación completamente nueva a precio de lista, con nuevas credenciales, y volver a empezar desde la primera fase del programa.
Depende de la firma y del producto que contrataste. Algunas permiten resets ilimitados mientras pagues la tarifa; otras limitan el número por cuenta o por periodo, y otras solo autorizan reset bajo ciertas causas de fallo. Revisa los términos y condiciones específicos de tu programa antes de asumir que el reset estará disponible.
En la mayoría de modalidades el reset devuelve el balance y las métricas al inicio, incluido el drawdown máximo. Existen resets con preservación parcial de drawdown, que mantienen la caída acumulada hasta el fallo y por tanto ofrecen menos margen operativo al reanudar. Confirma la modalidad exacta en el panel de la firma antes de pagar.
El plazo varía por firma y por método de pago. Algunas activan la cuenta en minutos tras confirmar el pago; otras requieren horas o incluso uno o dos días hábiles para regenerar credenciales y aplicar el reinicio. Consulta la sección de soporte o los términos del producto para el tiempo estimado antes de comprar.
Depende del payout esperado y del costo del reset. Con una tasa de éxito del 40% y un payout aproximadamente cuatro veces el costo del reset, el valor esperado todavía puede ser positivo. Con tasas del 20% o inferiores, el valor esperado tiende a cero o a negativo salvo que el payout sea muy superior al costo. Calcula tu caso con datos reales antes de decidir.
Te puede interesar
Soft breach vs. hard breach en prop trading: diferencias y consecuencias
Un soft breach limita tu operativa; un hard breach cierra la cuenta. Aquí las diferencias, los disparadores y cómo vigilarlos durante la sesión.
¿Puedo transferir mi cuenta fondeada a otra persona?
Las prop firms vinculan la cuenta al trader que pasó la evaluación. Ceder o vender esa titularidad rompe el contrato; sí existen alternativas más limpias.

Desafío Phoenix Instant en Moneta Funded: Qué Es y Cómo Se Compara
Un análisis del desafío Phoenix Instant de Moneta Funded, sus reglas, cómo se compara con Instant Funding, Instant Pro y los demás desafíos de Moneta, y cómo empezar uno.

Cómo superar las evaluaciones del prop trading: guía práctica para traders LATAM
Superar una evaluación de prop trading depende menos de la rentabilidad extrema y más de la consistencia, la gestión del riesgo y elegir una firma que encaje con tu operativa.
0 comentarios