

Prop trading · Intermedio · 5 min de lectura
Cuenta fondeada Paraguay: cómo acceder al capital de prop firms
Qué es una cuenta fondeada y cómo funciona en Paraguay
Cuando una prop firm paraguaya o internacional habilita una cuenta fondeada, lo que ocurre en el fondo es que una empresa pone a tu disposición un volumen operativo definido por contrato, con reglas de riesgo y un reparto pactado. El acceso se gestiona a través de plataformas internacionales que admiten residentes de la región, de modo que la relación comercial se formaliza sin desembolso de capital de trading al inicio.
El flujo habitual arranca con la contratación de una evaluación. A partir de ahí operas una cuenta demo sujeta a reglas estrictas durante el tiempo que necesites para superar los objetivos, y una vez aprobada se firma un acuerdo que habilita el capital real. Las ganancias se liquidan en los ciclos definidos por la firma, descontando el porcentaje que ésta retiene.
Si quieres operar con capital de una firma, compara las mejores prop firms y sus modelos de evaluación.
Ventajas y desventajas del prop trading para operadores paraguayos
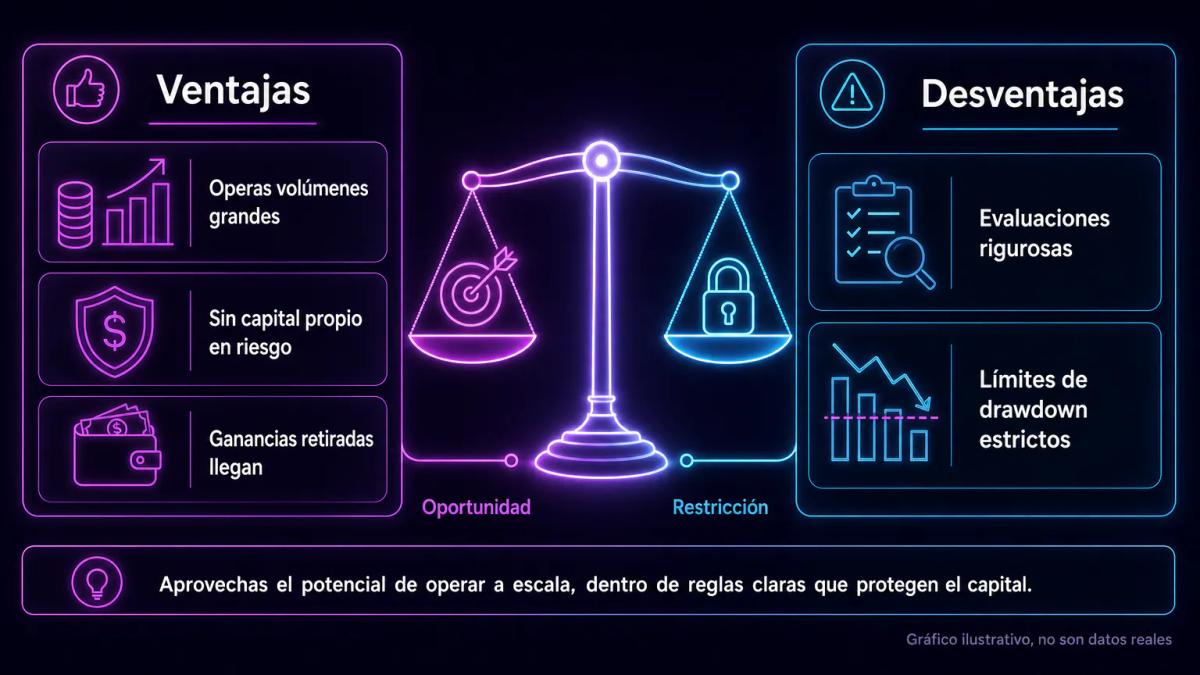
El fondeo libera al trader paraguayo de comprometer sus propios ahorros y abre la posibilidad de operar volúmenes relevantes desde la primera sesión habilitada, aunque a cambio exige disciplina para superar las evaluaciones y respetar límites de riesgo que acotan la libertad operativa. Para quienes ya tienen un método consistente y poco capital propio, representa una vía realista hacia tamaños de posición que de otra forma quedarían fuera de alcance.
Conviene mirar ventajas y desventajas en conjunto:
Ventajas:
- Operas lotes grandes sin arriesgar ahorros personales.
- Las ganancias retiradas llegan en dólares, cobertura natural ante volatilidad del guaraní.
- La evaluación obliga a sistematizar gestión de riesgo.
Desventajas:
- Pierdes el acceso si incumples el drawdown diario o total.
- La cuota de evaluación no se devuelve si fallas.
- Reglas de estilo (horarios, noticias, overnight) limitan estrategias válidas.
Requisitos y proceso para acceder a una cuenta fondeada
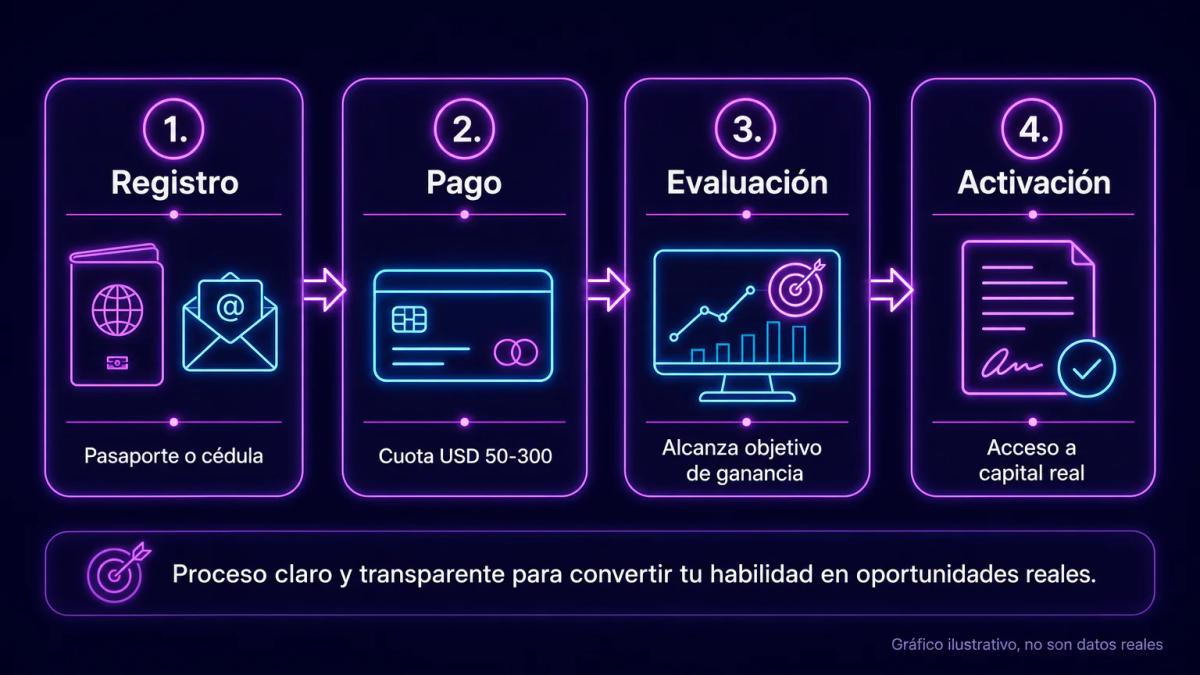
La mayoría de las empresas de fondeo piden al candidato superar una evaluación sobre cuenta demo, demostrar consistencia en el tiempo y respetar límites de drawdown antes de firmar el contrato y recibir acceso al capital real. En la práctica la relación se construye alrededor de documentación básica de identidad y del desempeño operativo, sin que se exija historial crediticio ni garantías patrimoniales.
Los pasos habituales son los siguientes:
- Registro con pasaporte o cédula y correo verificado.
- Pago de la cuota de evaluación con tarjeta internacional o criptomonedas.
- Fase 1 de evaluación: alcanzar un objetivo de ganancia (típicamente 8-10%) sin romper límites de riesgo.
- Fase 2 de verificación: repetir con objetivo reducido (4-5%).
- Firma del acuerdo y asignación del capital fondeado.
- Primer retiro una vez acumuladas ganancias mínimas.
Plataformas de trading disponibles para fondeo desde Paraguay
Las principales prop firms internacionales admiten traders paraguayos y suelen operar sobre MT4, MT5 o cTrader, con conexión a servidores en jurisdicciones como Chipre, Reino Unido o Emiratos Árabes Unidos. La elección concreta dependerá tanto de los instrumentos que quieras negociar como de la estructura de reglas que mejor encaje con tu estilo operativo.
| Prop firm | Plataformas | Instrumentos principales | Modelo de evaluación |
|---|---|---|---|
| FTMO | MT4, MT5, cTrader, DXtrade | Forex, índices, materias primas, cripto | Dos fases |
| The 5ers | MT5, Match-Trader | Forex, metales, índices | Instant funding o evaluación |
| Topstep | TSTrader, NinjaTrader | Futuros CME | Trading Combine |
| MyForexFunds (sucesores) | MT4, MT5 | Forex, índices | Una o dos fases |
La disponibilidad y las reglas se actualizan con frecuencia, así que conviene verificar la ficha vigente de cada firma antes de pagar la evaluación.
Costos, comisiones y estructura de ganancias en cuentas fondeadas
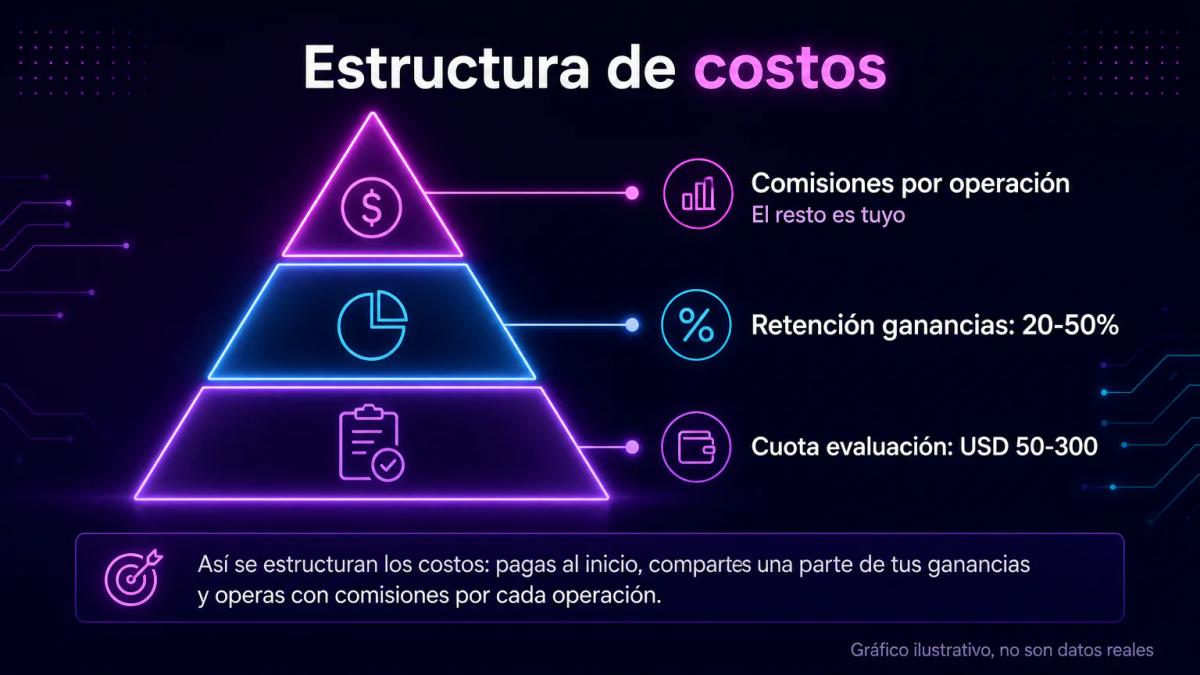
Las prop firms sostienen su modelo con una cuota de evaluación inicial, con la retención de un porcentaje de las ganancias generadas por el trader y, en algunos casos, con comisiones por operación o spreads ajustados sobre el precio de referencia. Los rangos típicos de mercado se sitúan entre USD 50 y 300 para evaluaciones de cuentas pequeñas y medianas, y entre USD 500 y 1.000 cuando se trata de cuentas de seis cifras.
La estructura de costos habitual incluye los siguientes componentes:
- Cuota de evaluación: pago único por intento, no reembolsable si fallas; algunas firmas la reintegran con el primer retiro.
- Reparto de ganancias: el trader se queda con 70-90% y la firma con 10-30% según programa.
- Spreads y comisiones: se aplican como en cualquier broker; afectan al objetivo de ganancia.
- Reset de cuenta: opción de pago para reiniciar una evaluación fallida sin volver a comprarla completa.
Imagina que contratas una evaluación de USD 155 para una cuenta de USD 25.000 con reparto 80/20. Si en el primer ciclo de pago generaras una ganancia bruta de USD 2.000, el abono rondaría los USD 1.600 antes de impuestos y de las comisiones bancarias aplicables a la transferencia.
Tributación de ganancias en fondeo: qué debes saber en Paraguay
Las ganancias obtenidas en cuentas fondeadas se consideran renta en Paraguay y quedan sujetas a los impuestos locales, con independencia de que el capital pertenezca a una entidad extranjera. Corresponde al trader inscribirse como contribuyente ante la administración tributaria y declarar los ingresos según la categoría que le aplique. El contenido de este apartado tiene carácter informativo general, y cada situación particular debe revisarse con un profesional habilitado en Paraguay.
Entre los puntos prácticos que conviene revisar con un contador se encuentran los siguientes:
- Clasificación de la actividad: habitual (renta de servicios personales) u ocasional.
- Régimen aplicable: IRP (Impuesto a la Renta Personal) o IRE según el perfil.
- Convenios para evitar doble imposición con la jurisdicción de la prop firm.
- Documentación de retiros: comprobantes de la plataforma, extractos de la cuenta receptora y conversión a guaraníes.
Alternativas locales versus plataformas internacionales de fondeo
Paraguay no cuenta con prop firms locales reguladas, de modo que los traders paraguayos tienden a recurrir a plataformas internacionales que ofrecen mayor liquidez y marcos de supervisión en el exterior, a cambio de operar en divisas extranjeras y de asumir la conversión desde el guaraní. Una palanca local comparable sería el crédito personal o el apalancamiento vía broker regulado, con un perfil de riesgo distinto y con capital propio comprometido desde el inicio.
| Vía | Capital de origen | Riesgo del trader | Moneda operativa |
|---|---|---|---|
| Prop firm internacional | Firma extranjera | Cuota de evaluación | USD |
| Broker con apalancamiento | Trader | Capital depositado | USD o guaraní |
| Crédito personal local | Banco paraguayo | Deuda personal | Guaraní |
Entre quienes operan con método probado, la vía internacional se mantiene como la más utilizada por el apalancamiento efectivo que ofrece sin exigir compromiso directo del patrimonio del trader.
Para un ejemplo concreto de reglas de evaluación y pagos, consulta nuestra reseña de Lucid Trading.
Conclusiones clave
Preguntas frecuentes
En una cuenta de trading normal operas con tu propio dinero en un broker y asumes todas las ganancias y pérdidas. En una cuenta fondeada operas capital de una prop firm bajo reglas estrictas de riesgo, compartes un porcentaje de las ganancias con la empresa y no pones capital propio en riesgo más allá de la cuota de evaluación.
Necesitas pagar la cuota de evaluación, que suele situarse entre USD 50 y 300 para cuentas pequeñas y medianas, y disponer de un medio de pago internacional. No depositas capital de trading: la prop firm aporta el capital operativo una vez superada la evaluación.
Depende del modelo. En evaluaciones de dos fases, los plazos máximos típicos son de 30 días en la fase 1 y 60 días en la fase 2, aunque muchas firmas han eliminado los límites mínimos y permiten superar cada fase en pocos días si se cumplen los objetivos sin romper reglas de riesgo.
Si rompes el límite de drawdown diario o total, la cuenta se cierra y pierdes el acceso al capital de la prop firm. No tienes que reembolsar las pérdidas operativas porque el capital no es tuyo. Para volver a operar debes comprar una nueva evaluación o un reset, según la política de la firma.
Sí. Las prop firms liquidan ganancias por transferencia bancaria internacional, billeteras digitales como Rise o Wise, o criptomonedas estables. Las transferencias llegan en dólares y se convierten a guaraníes al tipo de cambio del banco receptor; conserva los comprobantes para la declaración ante la administración tributaria paraguaya.
Te puede interesar
Daily Loss Limit en Prop Firms: Cómo Funciona y Cómo Gestionarlo
Guía práctica sobre el daily loss limit en prop firms: cálculo, reset diario, pérdidas abiertas, modelos balance-based y equity-based, y gestión del riesgo.
Empresas de fondeo en Estados Unidos: guía en español
Cómo funcionan las empresas de fondeo en Estados Unidos, qué regulación aplica, qué plataformas usan y qué debe revisar un trader antes de pagar la evaluación.
Profit Split en Prop Firms: qué es y cómo funciona el reparto
Guía práctica del profit split en prop firms: estructuras, cálculo del payout efectivo, diferencias por mercado y tratamiento fiscal para traders en LATAM y España.
Prop Firms con 100% Profit Split: cómo funciona y qué esperar realmente
Un 100% profit split suena a que te llevas todo, pero el número nominal esconde comisiones, spreads y reglas de retiro que definen tu ganancia efectiva.
0 comentarios