Prop trading · Intermedio · 8 min de lectura
Daily Loss Limit en Prop Firms: Cómo Funciona y Cómo Gestionarlo
El mecanismo de protección más importante en prop trading
Cuando el equity de una cuenta cae por debajo del umbral establecido por la firma, la plataforma bloquea nuevas operaciones y suspende la evaluación o la cuenta fondeada. Este cortafuegos opera de forma automática a lo largo de la jornada e invalida de un plumazo semanas de trabajo si se cruza. Comprender su funcionamiento interno resulta tan importante como diseñar la estrategia misma, porque cualquier plan razonable pierde sentido si choca con una regla operativa que no se tuvo en cuenta.
Este límite diario protege a la firma frente a un trader en tilt y también protege al propio trader de sus peores decisiones. En las reglas publicadas por firmas como FTMO, MyForexFunds o The5ers, el daily loss limit aparece siempre acompañado del max drawdown como las dos métricas de ruptura más críticas que debes vigilar. Entender su cálculo exacto y saber cuándo se reinicia puede determinar que una evaluación se complete con éxito o que la fee de inscripción se pierda en pocas horas.
Si quieres operar con capital de una firma, compara las mejores prop firms y sus modelos de evaluación.
Cómo se calcula el daily loss limit según el saldo inicial
La fórmula estándar expresa el daily loss limit como porcentaje del saldo inicial de la cuenta, con reinicio automático cada día calendario a una hora fija (habitualmente 00:00 UTC, 17:00 EST o 23:59 CET según la firma). El rango habitual oscila entre el 4% y el 5% del balance inicial para cuentas de evaluación, y entre el 3% y el 5% para cuentas fondeadas.
Imagine una cuenta de 100.000 USD con límite del 5%: el techo diario sería de 5.000 USD, de modo que si al cierre de la ventana diaria el equity cayera por debajo de 95.000 USD, la cuenta quedaría rota. La ventana sigue el huso horario que fije la firma, lo que puede generar un detalle operativo delicado para traders latinoamericanos. Un operador en Ciudad de México con una firma que resetea a 00:00 UTC vería su corte diario a las 18:00 hora local, justo en plena sesión de Nueva York.
Conocer la hora exacta del corte resulta tan decisivo como entender el porcentaje aplicado, porque ese dato define cuándo termina la ventana real de operación cada día y organiza toda la planificación de sesiones.
Diferencia entre daily loss limit y max drawdown
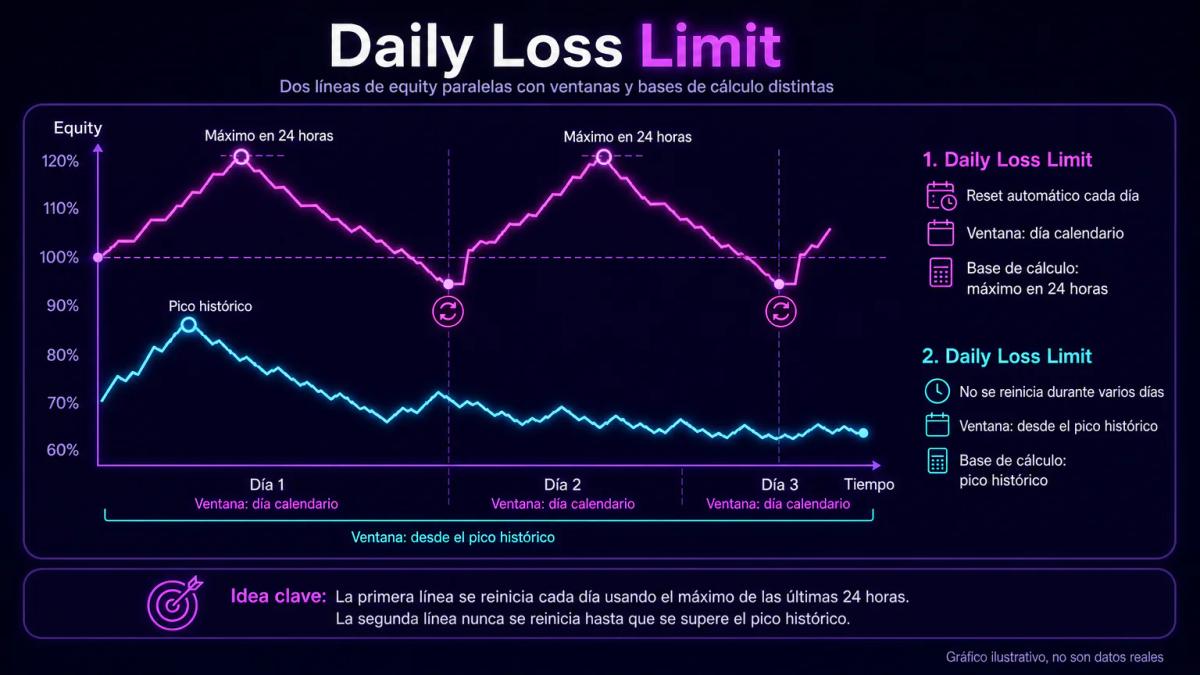
El daily loss limit mide el máximo que puedes perder en una sola jornada, mientras que el max drawdown contabiliza la caída acumulada desde el pico más alto de tu saldo hasta el punto más bajo, con independencia del tiempo que tome llegar allí. Ambos operan como relojes distintos corriendo en paralelo sobre la misma cuenta, y basta con infringir cualquiera de los dos para que la cuenta quede invalidada.
| Métrica | Ventana temporal | Base de cálculo típica | Reset |
|---|---|---|---|
| Daily loss limit | Día calendario (24 h) | Balance al inicio del día | Automático, cada día |
| Max drawdown estático | Vida de la cuenta | Balance inicial | No se reinicia |
| Max drawdown trailing | Vida de la cuenta | Pico máximo de equity | Se ajusta al alza, nunca a la baja |
Un trader puede disponer de margen amplio en el max drawdown y aun así romper la cuenta por el daily loss limit en una sola sesión mala. También ocurre el caso inverso, donde una serie de días con pérdidas del 2% o 3%, individualmente dentro del límite diario, consume el drawdown total en el transcurso de una semana sin disparar jamás la alarma diaria.
En plataformas MT4 y MT5 la métrica diaria se calcula sobre el balance al momento del reset, mientras que en cTrader algunas firmas usan el balance de cierre de la sesión anterior ajustado por operaciones abiertas. Aunque la diferencia parece sutil, condiciona de forma clara cuánto margen real tienes disponible al abrir el día con posiciones vivas.
Las pérdidas abiertas cuentan contra tu límite diario
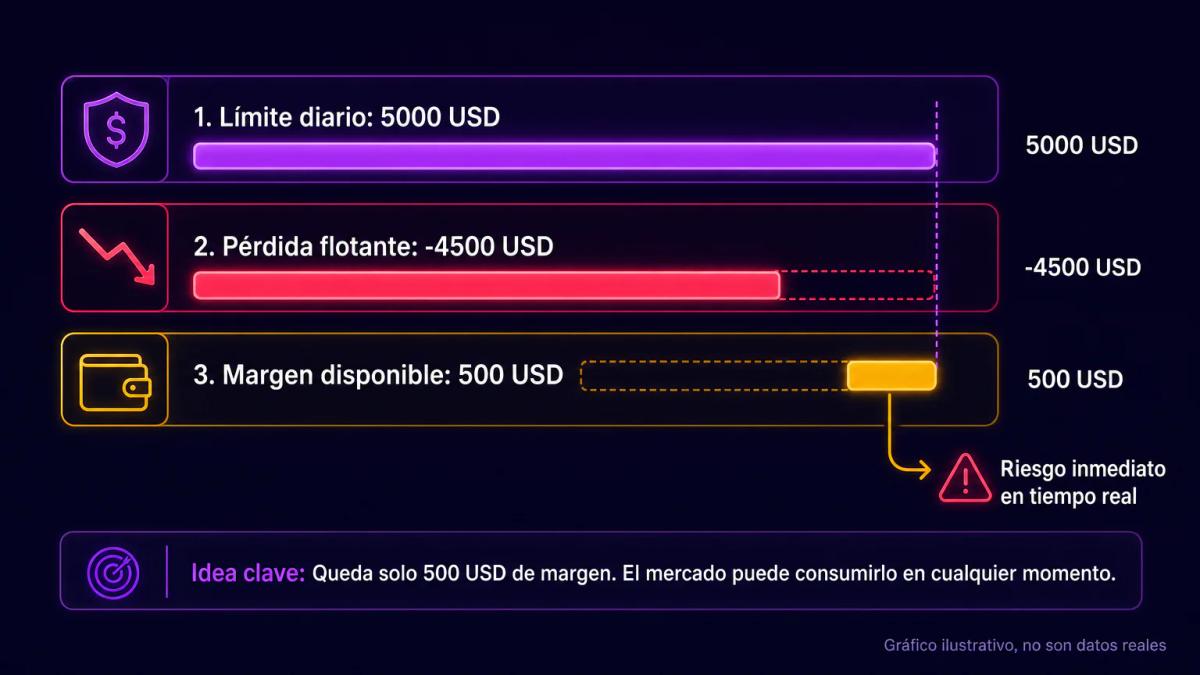
Las posiciones con pérdidas no realizadas (unrealized losses, la pérdida flotante de una operación que aún no se ha cerrado) se restan del daily loss limit en tiempo real, mucho antes de que se cierre la operación. En este punto es donde la mayoría de traders rompen cuenta sin terminar de comprender qué sucedió.
Suponga que el límite diario de una cuenta es de 5.000 USD y hay una operación abierta con flotante negativo de 4.500 USD: con que el mercado se moviera apenas 500 USD más en contra, el motor de riesgo de la firma cerraría todo y marcaría la cuenta como fallida, por mucho que el trader confiara en una recuperación. El sistema vigila el equity en tiempo real, de modo que el balance contable queda relegado como referencia secundaria.
Supón que abres el día con 100.000 USD de balance y tomas una posición en EURUSD que acumula 4.800 USD de pérdida flotante. En ese instante tu equity marca 95.200 USD. Con límite del 5%, estás a 200 USD de la ruptura automática, aunque no hayas cerrado nada.
Impacto psicológico y decisiones bajo presión
El daily loss limit genera una presión psicológica que suele derivar en dos errores típicos:
- Cerrar las operaciones ganadoras demasiado pronto por miedo a devolver el beneficio acumulado del día.
- Aumentar el tamaño de la posición para recuperar pérdidas antes del corte diario.
Ambos comportamientos se agravan de forma notable cuando el trader lleva varias sesiones consecutivas rozando el umbral del límite diario.
La literatura clásica de finanzas conductuales describe este patrón como aversión a la pérdida asimétrica: el dolor de perder 1.000 USD pesa más que el placer de ganar la misma cantidad, y la cercanía a un límite duro amplifica el efecto. Un trader que ha perdido el 3% en una cuenta con techo del 5% suele operar peor en el margen restante que si estuviera empezando el día en cero, aunque matemáticamente el 2% disponible sea idéntico en ambos escenarios.
Estrategias prácticas para no violar el límite diario
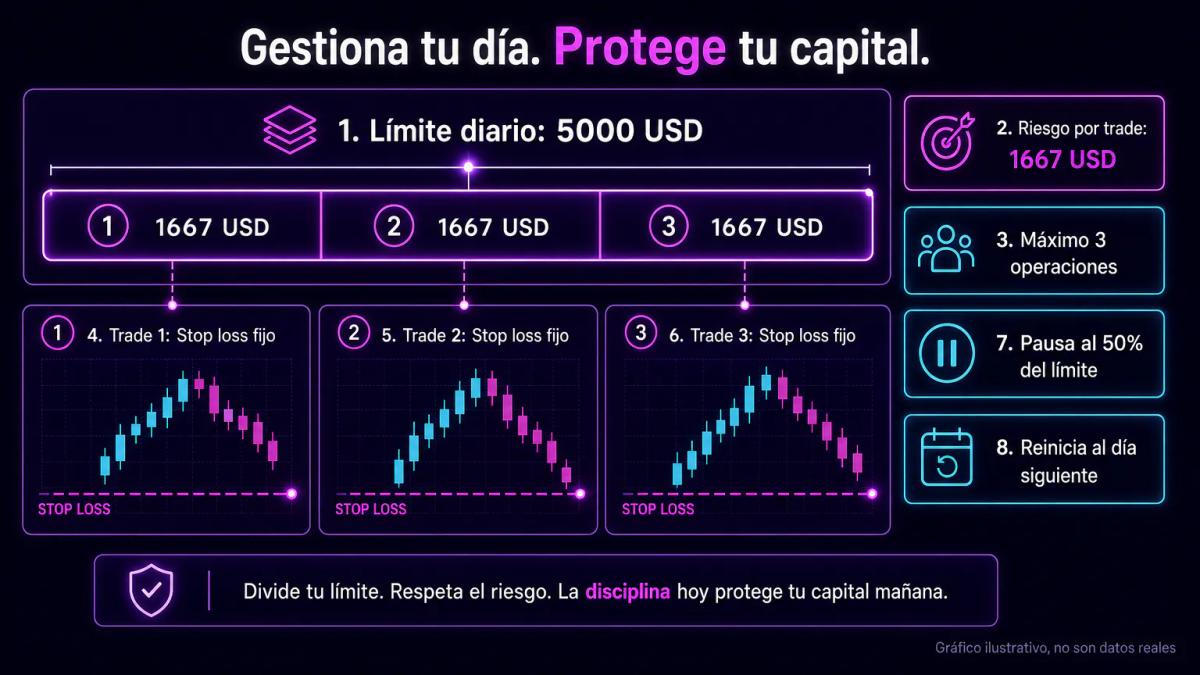
La gestión del daily loss limit se construye antes de abrir la primera operación, dividiendo el límite en tramos y definiendo reglas de parada. Un marco útil para cuentas estándar con 5% de techo diario:
- Divide el límite diario entre 3 o 4 operaciones máximo, lo que fija el riesgo por trade entre 1,25% y 1,67% del balance inicial.
- Usa stop loss fijo en todas las operaciones, puesto que el daily loss limit funciona como una red de seguridad adicional y nunca como un sustituto del stop por operación.
- Pausa obligatoria tras alcanzar el 50% del límite consumido en el día: cierra el terminal, no mires precios durante 30 minutos.
- Pausa definitiva al 70% del límite: el día se da por terminado, independientemente de las señales que aparezcan.
- Antes de cada operación, calcula el peor caso simultáneo si todas tus posiciones abiertas y la nueva se van al stop a la vez.
Una calculadora de position size (tamaño de posición en lotes para un riesgo dado) resuelve el último punto con tres entradas:
- Distancia al stop en pips.
- Valor del pip del instrumento.
- Porcentaje de riesgo asignado.
Para EURUSD en una cuenta de 100.000 USD con riesgo del 1,5% y stop de 20 pips, el tamaño resultante sería de 0,75 lotes estándar.
Un detalle operativo que suele pasar desapercibido consiste en sincronizar el reloj de la plataforma con la hora de reset de la firma en lugar de confiar en el horario local. Los últimos treinta minutos antes del corte diario concentran una parte desproporcionada de los breaches, en buena medida por desconocimiento del momento exacto en que se cierra la ventana.
Recuperación del daily loss limit y reset automático
El daily loss limit se reinicia de manera automática al llegar la hora de corte definida por la firma, de modo que, dentro del mismo día, resulta imposible recuperar margen una vez consumido el techo disponible. Al activarse el reset, el nuevo límite se calcula sobre el 5% (o el porcentaje que aplique) del balance que marque la cuenta en ese instante concreto, en lugar de aplicarse siempre sobre el balance inicial de la cuenta.
Este matiz pesa de forma considerable en el cálculo del día siguiente. Si una cuenta cierra la jornada con 97.000 USD partiendo de un balance inicial de 100.000, al reset el nuevo techo diario se calcularía sobre 97.000 en firmas con modelo equity-based al cierre, o sobre 100.000 en firmas con modelo balance-based estático. Bajo el primer modelo el límite bajaría a 4.850 USD, mientras que bajo el segundo seguiría en 5.000 USD.
Algunas firmas ofrecen cuentas de recuperación con una fee reducida tras un breach, condicionadas a que presentes un plan de gestión del riesgo escrito o pases un período de observación. Las condiciones varían y conviene leerlas antes de pagar la segunda inscripción.
Variaciones entre firmas: balance-based vs equity-based
Algunas prop firms calculan el daily loss limit sobre el saldo inicial del día (balance-based), mientras que otras lo hacen sobre el equity actual incluyendo operaciones abiertas (equity-based). El modelo cambia cuánto margen real tienes disponible.
| Modelo | Base del cálculo | Efecto en swing trading |
|---|---|---|
| Balance-based | Balance al inicio del día | Las pérdidas flotantes de posiciones overnight no reducen el margen inmediato |
| Equity-based | Equity actual con flotantes | Una posición overnight con pérdida flotante consume margen del día siguiente desde la apertura |
Imagine una cuenta de 100.000 USD con una posición abierta de madrugada que marca -2.000 USD flotantes: bajo el modelo balance-based quedarían los 5.000 USD completos disponibles al reset, mientras que bajo el equity-based solo restarían 3.000 USD antes de romper la cuenta. Para traders de swing o de sesión asiática, la elección del modelo condiciona la viabilidad entera de la estrategia planteada.
Para un ejemplo concreto de reglas de evaluación y pagos, consulta nuestra reseña de E8 Markets.
Conclusiones clave
Preguntas frecuentes
La plataforma cierra automáticamente todas tus posiciones abiertas y marca la cuenta como fallida. En fase de evaluación pierdes la fee de inscripción; en cuenta fondeada pierdes el acceso al capital. La mayoría de firmas permite comprar una nueva evaluación, algunas con fee reducida.
Dentro del mismo día no se reinicia; la cuenta queda bloqueada hasta el siguiente reset. Al llegar la hora de corte definida por la firma (habitualmente 00:00 UTC, 17:00 EST o 23:59 CET), el techo se recalcula sobre el balance o equity que marque la cuenta en ese momento, según el modelo de la firma.
Sí. El motor de riesgo evalúa el equity en tiempo real, incluyendo flotantes negativos de posiciones abiertas. Si una operación en pérdida no cerrada arrastra tu equity por debajo del umbral, la cuenta se rompe aunque pienses mantener la posición.
El límite lo define la firma por tipo de cuenta y rara vez se negocia individualmente. Algunas firmas ofrecen cuentas premium o escalado con límites ligeramente más amplios tras varios meses de desempeño consistente, pero el rango habitual sigue siendo el 4% al 5% del balance.
El porcentaje suele ser el mismo, pero el cálculo del equity varía por instrumento. En futuros el mark to market intradía mueve el equity en cada tick; en acciones al contado el flotante solo se liquida al cierre. Revisa cómo la plataforma de la firma contabiliza el P&L de cada clase de activo.
Te puede interesar
Empresas de fondeo en Estados Unidos: guía en español
Cómo funcionan las empresas de fondeo en Estados Unidos, qué regulación aplica, qué plataformas usan y qué debe revisar un trader antes de pagar la evaluación.
Profit Split en Prop Firms: qué es y cómo funciona el reparto
Guía práctica del profit split en prop firms: estructuras, cálculo del payout efectivo, diferencias por mercado y tratamiento fiscal para traders en LATAM y España.
Prop Firms con 100% Profit Split: cómo funciona y qué esperar realmente
Un 100% profit split suena a que te llevas todo, pero el número nominal esconde comisiones, spreads y reglas de retiro que definen tu ganancia efectiva.
Prop firms que usan TradingView: guía práctica para traders
Cómo funcionan las prop firms que usan TradingView, qué firmas la soportan, cómo conectar alertas con webhooks y qué mirar en evaluación, comisiones y regulación.
0 comentarios