

Prop trading · Intermedio · 9 min de lectura
Drawdown diario vs drawdown total en prop firms: diferencias clave
La diferencia entre ambos límites de pérdida
Cualquier cuenta de evaluación en una prop firm llega con dos topes de pérdida que conviven desde el primer tick: uno acotado a la sesión en curso y otro que mide el deterioro acumulado desde el pico de capital alcanzado. El primero fija cuánto puedes perder entre la apertura y el cierre de una jornada antes de que la cuenta se marque como violada, mientras que el segundo lleva la cuenta desde el máximo histórico y no se reinicia por el simple hecho de cambiar de día. Las prop firms imponen ambos a la vez como condición de la cuenta fondeada.
La distinción tiene consecuencias operativas que se perciben en cómo se comporta cada tope a lo largo de la evaluación. Al terminar la sesión, el contador diario vuelve a cero y la jornada siguiente arranca con el margen completo, de modo que haber rozado el umbral ayer no condiciona la operativa de hoy. El total, en cambio, mantiene memoria de todo lo que ha ocurrido desde que empezaste: cualquier nuevo máximo de capital puede desplazarlo si la variante es trailing, aunque una pérdida acumulada que supere el umbral invalida igualmente la cuenta por mucho que la hayas repartido en veinte sesiones tranquilas.
Imagina un trader que respeta el diario cada jornada de la semana y aun así revienta la cuenta por drawdown total tras acumular cinco jornadas negativas seguidas, o un segundo caso en el que una única sesión descontrolada viola el diario mientras el total está lejos del umbral. Al medir dimensiones distintas y convivir en la misma cuenta, cada límite exige su propio análisis antes de abrir la primera posición bajo evaluación.
Si quieres operar con capital de una firma, compara las mejores prop firms y sus modelos de evaluación.
Por qué las prop firms establecen límites en ambos
Las prop firms recurren a dos topes porque cada uno cubre un riesgo diferente dentro del mismo contrato. Un único límite dejaría un flanco abierto, mientras que la combinación cierra casi todas las vías por las que una cuenta minorista suele terminar reventando bajo evaluación. Los dos riesgos cubiertos son los siguientes:
- El tope diario frena el daño de una sesión de pánico, cuando el apalancamiento y la impulsividad se combinan en pocas horas.
- El tope total obliga a sostener disciplina a lo largo de semanas, impidiendo que la cuenta se deteriore de forma lenta y sin señales claras.
El tope diario protege a la firma frente al riesgo de cola intradía, es decir, el que se materializa en pocas horas por causas que suelen combinarse: una noticia inesperada que mueve el mercado, un spread que se dispara al abrir sesión o un trader que sobre-opera tras una pérdida inicial. Sin ese techo, un día especialmente malo con apalancamiento alto podría llevarse una fracción enorme del capital asignado antes de que ningún proceso de riesgo llegara a intervenir.
El tope total protege contra el deterioro lento de la cuenta. Si un trader pierde un 1% diario durante diez sesiones consecutivas, nunca llegará a violar el diario y, sin embargo, se habrá llevado por delante casi una cuenta entera. El drawdown total pone un suelo absoluto a cuánto capital de la firma puede estar en riesgo acumulado durante la fase de evaluación o la cuenta fondeada.
Existe además un tercer motivo, menos declarado por las propias firmas: el drawdown total funciona como filtro de consistencia. Un trader que respeta un drawdown máximo del 10% durante dos meses demuestra algo distinto a quien gana rápido y lo devuelve con la misma rapidez. La combinación de ambos topes selecciona, por diseño, un perfil con tres rasgos reconocibles:
- Operador que mide tamaño.
- Respeta stops.
- No persigue la revancha.
Cómo se calcula el drawdown diario en la práctica
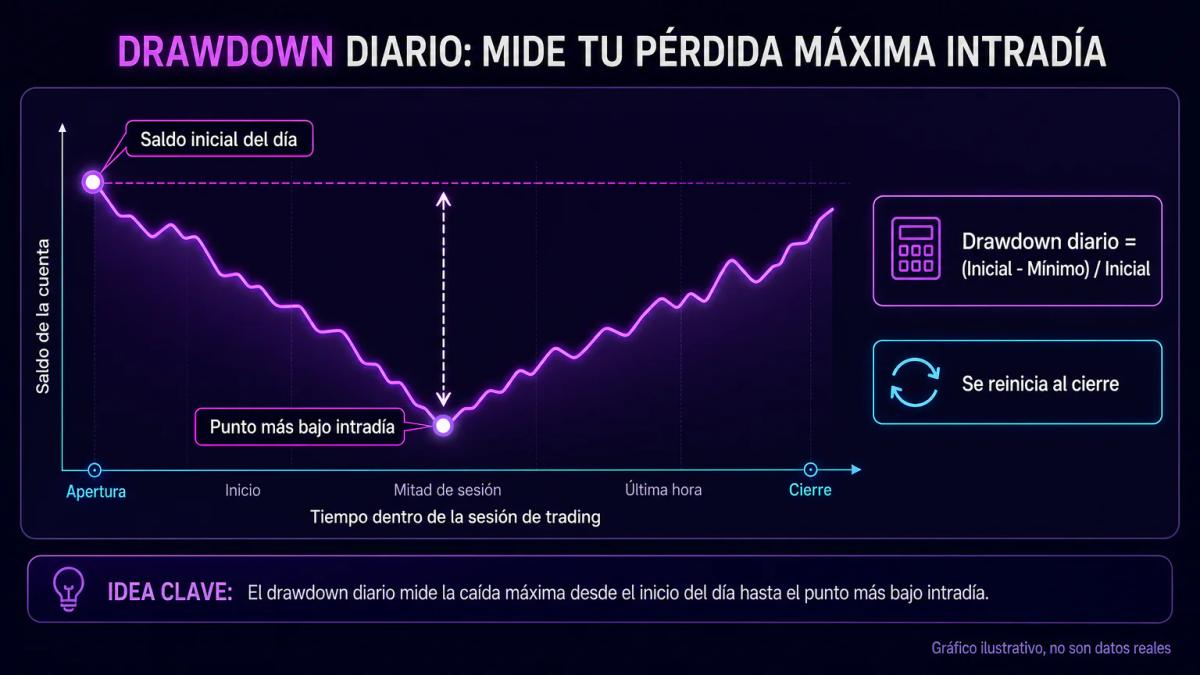
La medición parte del saldo inicial del día, que suele ser el equity al cierre de la sesión anterior, y recorre hasta el punto más bajo que alcance la cuenta durante esa jornada, incluyendo pérdidas no realizadas de posiciones abiertas. El cálculo no se limita a comparar apertura y cierre: también registra el valle intradía, de modo que una recuperación posterior no borra una violación ya consumada.
Supón que empiezas el día con un saldo de 100.000 USD y la firma impone un drawdown diario del 5%. Si abres una posición y el equity cae a 95.100 USD en algún momento, aunque cierres el día en 99.000 USD habrás violado el límite: el valle intradía estuvo por debajo de 95.000 USD.
Hay algunos puntos finos que modifican el cálculo según firma y conviene revisar en el reglamento antes de operar:
- Baseline: si el cálculo parte del equity (saldo más PnL flotante) o del balance (solo saldo cerrado).
- Momento de reinicio: si ocurre a las 00:00 del servidor o al cierre diario de Nueva York.
- Comisiones y swaps: si se descuentan en tiempo real o al cierre, lo que puede empujar al equity por debajo del umbral de forma inesperada.
Cómo se calcula el drawdown total en la práctica
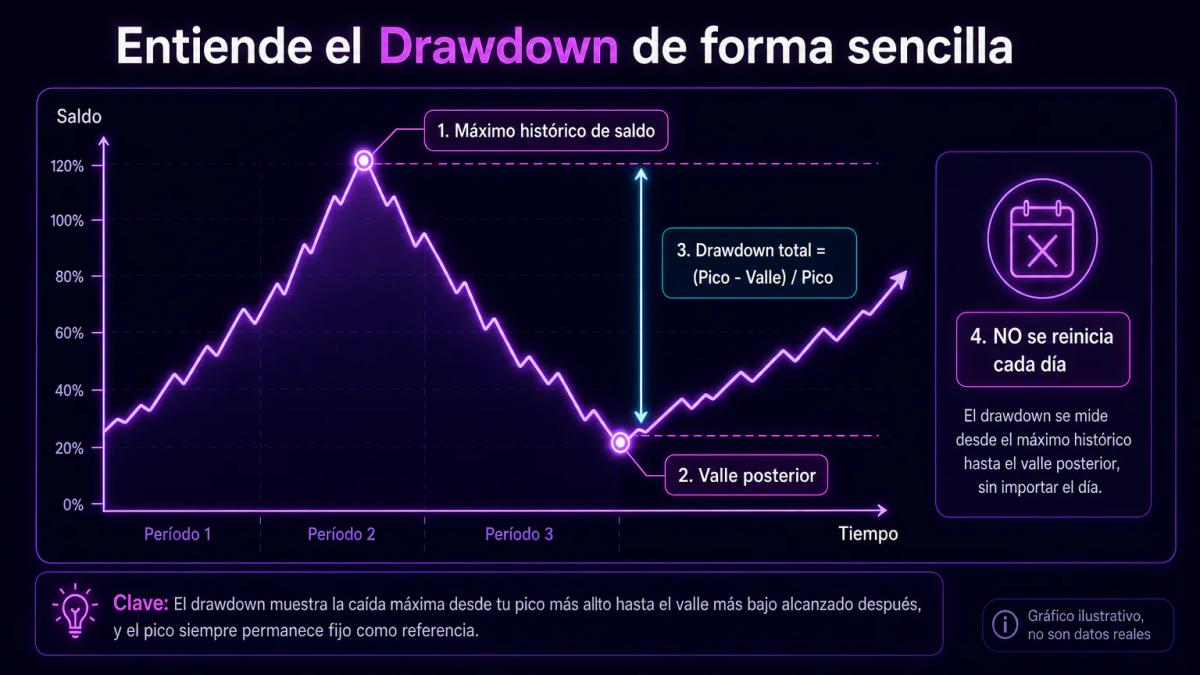
El drawdown total rastrea el mayor descenso desde cualquier pico de saldo alcanzado hasta el valle posterior, sin reiniciar el contador cada día. En la práctica, el sector trabaja con dos variantes principales:
- Estático: el umbral se fija sobre el saldo inicial y permanece inmóvil durante toda la vida de la cuenta.
- Trailing: el umbral se desplaza hacia arriba cada vez que el saldo marca un nuevo máximo, aunque nunca retrocede si el saldo vuelve a bajar.
Imagina una cuenta de 100.000 USD con drawdown total trailing del 10%. El umbral inicial está en 90.000 USD. Si subes el saldo a 108.000 USD, el umbral trailing se mueve a 97.200 USD. A partir de ahí, aunque solo hayas ganado 8.000 USD netos, cualquier caída por debajo de 97.200 USD invalida la cuenta: el pico histórico ya pesa más que el saldo inicial.
La variante estática resulta más sencilla de seguir, dado que la referencia es siempre el saldo original de la cuenta. En la trailing, los beneficios conceden margen durante la primera parte de la evaluación y pueden retirarlo cuando el umbral alcanza el valor del depósito inicial, momento en el que algunas firmas congelan el trailing en lo que se conoce como trailing bloqueado o lock.
Cuál límite resulta más restrictivo y en qué momento
Por lo general el drawdown total es el que termina cerrando más cuentas, porque acumula pérdidas a lo largo del tiempo mientras el diario se reinicia al terminar cada sesión. Violar cualquiera de los dos lleva a la misma consecuencia, que en la mayoría de prop firms consiste en la cancelación inmediata de la cuenta, sin opción de recuperación salvo mediante el pago de una nueva evaluación.
La restrictividad real depende del momento concreto de la evaluación en que se mire. Durante las primeras sesiones, el tope diario tiende a pesar más, porque todavía no has acumulado pérdidas y el techo total queda razonablemente lejos: lo único capaz de interrumpir la cuenta es una jornada especialmente mala. Pasadas dos o tres semanas con resultados mixtos, el escenario cambia y el total pasa al primer plano, ya que una fracción del colchón inicial se habrá consumido y una sesión mediana basta para rozar el umbral.
Una consecuencia práctica es que el tamaño de posición permitido por el diario rara vez coincide con el permitido por el total en una sesión cualquiera. Imagina que tu diario deja perder 5.000 USD mientras el total disponible restante se sitúa en 3.200 USD: el total manda, y dimensionar como si solo existiera el diario llevaría a cerrar la cuenta con una pérdida que en otro contexto habría sido perfectamente normal. Este error es frecuente entre quienes vienen de cuentas propias donde no había reglas externas que respetar.
Estrategias para respetar ambos límites simultáneamente
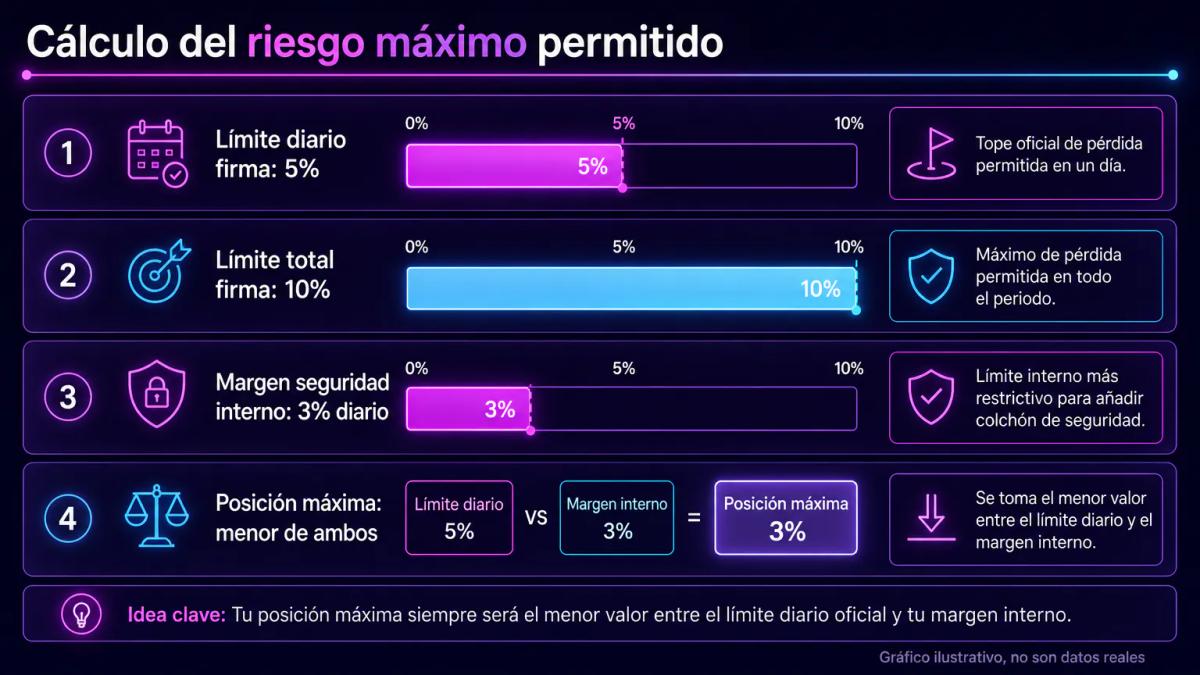
La forma más fiable de no violar ninguno de los dos topes consiste en dimensionar posiciones contra el margen más estrecho de ambos y en revisar ese margen al inicio de cada sesión, con una frecuencia diaria antes que semanal. La métrica útil se resume en cuánto puedes perder hoy sin romper ni el diario ni el total, tomando siempre el menor de los dos márgenes restantes.
Algunas prácticas que reducen el riesgo de violación involuntaria:
- Fijar un tope diario interno por debajo del límite oficial: si la firma permite 5% diario, cerrar la plataforma al 3%. El margen cubre comisiones, swap nocturno y slippage.
- Dimensionar posiciones por riesgo monetario en lugar de hacerlo por lotes. Un lote estándar en EURUSD tiene un valor distinto en pips según el tamaño de cuenta; la referencia útil es cuántos USD arriesgas por operación.
- Calcular el margen total restante antes de abrir cada posición a lo largo de la jornada, más allá de la revisión inicial del día. En cuentas con drawdown total trailing, el umbral se mueve con los máximos previos.
- Reducir el tamaño después de una pérdida en lugar de doblar para recuperar lo cedido. El sesgo natural empuja a buscar la revancha, y estadísticamente es lo que más cuentas termina cerrando.
- Separar sesiones por mercado. Operar índices americanos y pares de divisas en la misma jornada multiplica la correlación oculta: dos posiciones aparentemente distintas pueden moverse juntas en noticias macro.
- Monitorear el equity junto con el balance a lo largo de la sesión. Las posiciones abiertas cuentan para el drawdown aunque no se hayan cerrado, y una posición flotante negativa a última hora puede violar el diario de forma silenciosa.
Entre los traders de prop firms es habitual el uso de EA (Expert Advisors, programas que operan en MT4 y MT5) de gestión de riesgo que cierran posiciones automáticamente al alcanzar un porcentaje de pérdida intradía, aunque conviene probarlos en demo durante varias semanas antes de delegar en ellos la operativa real.
Diferencias en cómo cada prop firm interpreta estos límites
Las reglas concretas varían de firma a firma en al menos cuatro dimensiones, y la misma estrategia puede ser viable en una e inviable en otra. Antes de pagar una evaluación conviene revisar cuatro parámetros del reglamento:
- Momento de reinicio del diario: unas firmas lo reinician a las 17:00 de Nueva York (cierre del día de trading tradicional), otras a las 00:00 GMT, otras al cierre de la sesión del broker.
- Baseline del cálculo: balance al cierre anterior frente a equity al cierre anterior. La diferencia aparece cuando hay posiciones abiertas que cruzan el día.
- Tipo de drawdown total: estático (sobre saldo inicial) frente a trailing. Dentro del trailing, si para de subir al llegar al depósito inicial o si sigue trailando indefinidamente.
- Tratamiento de las ganancias: algunas firmas suman las ganancias retiradas al umbral total, otras las descuentan del margen disponible. En cuentas fondeadas con payout, este punto decide si retirar beneficios reduce o no tu colchón de drawdown.
Dos firmas pueden anunciar ambas un drawdown total del 10% y arrojar márgenes efectivos muy distintos en la sesión 30: si una aplica trailing hasta break-even y la otra se mantiene estática desde el inicio, la diferencia para el trader puede moverse en varios miles de dólares. Entre las modalidades de trailing, la que se bloquea al alcanzar el depósito inicial suele resultar más favorable que el trailing permanente, dado que a partir de ese punto las ganancias generan colchón real sin que el umbral siga persiguiéndolas.
La recomendación operativa consiste en leer la sección de rules o terms de la firma antes de abrir la primera operación, de modo que el reglamento deje de ser una fuente de sorpresas durante la evaluación. Las condiciones están publicadas y, leídas con atención, suelen resultar menos ambiguas de lo que aparentan en un primer vistazo.
Para un ejemplo concreto de reglas de evaluación y pagos, consulta nuestra reseña de FXIFY.
Conclusiones clave
Preguntas frecuentes
La cuenta se cierra igualmente. Las prop firms tratan ambos límites como independientes y vinculantes: superar el diario invalida la cuenta aunque el drawdown total esté lejos del umbral, y viceversa. No hay compensación entre ambos.
Es acumulativo durante toda la evaluación o la vida de la cuenta fondeada. No se reinicia al cambiar de día ni al cambiar de mes salvo que el reglamento de la firma lo indique expresamente, lo cual es poco habitual.
Los rangos más comunes en el sector están entre 4% y 5% para el diario y entre 8% y 10% para el total, pero varían según el programa y la firma. Revisar el reglamento específico de cada evaluación es imprescindible antes de pagar la cuota.
Depende del tipo. En drawdown total estático las ganancias no mueven el umbral: siempre comparas contra el saldo inicial. En drawdown trailing, cada nuevo máximo de saldo arrastra el umbral hacia arriba, lo que reduce tu colchón efectivo tras alcanzar beneficios altos.
Solo si no has tocado el umbral oficial. El drawdown diario se calcula sobre el valle intradía, no sobre el cierre: si el equity pasó por debajo del límite en algún momento la violación ya está registrada, aunque luego el saldo recupere.
Te puede interesar
Empresas de fondeo en Estados Unidos: guía en español
Cómo funcionan las empresas de fondeo en Estados Unidos, qué regulación aplica, qué plataformas usan y qué debe revisar un trader antes de pagar la evaluación.
Instant funding prop firm: qué es y cómo opera sin challenge
Guía editorial sobre instant funding prop firm: definición, reglas de consistencia, costos frente a challenges y los riesgos del acceso inmediato a capital.
Profit Split en Prop Firms: qué es y cómo funciona el reparto
Guía práctica del profit split en prop firms: estructuras, cálculo del payout efectivo, diferencias por mercado y tratamiento fiscal para traders en LATAM y España.
Profit target en prop firms: qué es y cómo alcanzarlo con consistencia
Guía editorial sobre el profit target en prop firms: definición, rangos por fase, su relación con el drawdown, errores comunes y una estrategia de posicionamiento para alcanzarlo con disciplina.
0 comentarios