Mercados financieros · Principiante · 6 min de lectura
Residencia fiscal y trading: dónde tributan tus ganancias según tu domicilio
Por qué tu domicilio fiscal determina cómo pagas impuestos en trading
Cuando un trader se pregunta a qué fisco pertenecen sus ganancias, la respuesta llega por el lado del domicilio tributario y no por el pasaporte. Ese domicilio se ubica donde tienes tu centro de intereses vitales: familia, vivienda habitual y negocios activos. Mudarte de país sin cerrar formalmente el domicilio previo abre una ventana durante la cual dos administraciones pueden reclamar sobre las mismas ganancias al mismo tiempo, y esa exposición se prolonga hasta que la baja quede documentada.
Para quien opera en los mercados, la jurisdicción de residencia determina si los beneficios de forex, CFD (contratos por diferencia, derivados que replican el precio de un activo sin poseerlo) u opciones se gravan como rentas del capital, como actividad profesional o quedan exentos. Dos traders con el mismo P&L pueden entregar proporciones muy distintas al fisco según dónde estén domiciliados, y esa brecha se amplía cuando el país de residencia trata la operativa habitual como negocio en lugar de inversión. Antes de abrir cuenta con un broker regulado fuera de tu país conviene identificar qué autoridad puede reclamar sobre esos beneficios y con qué tasa.
Criterios legales para determinar tu residencia fiscal
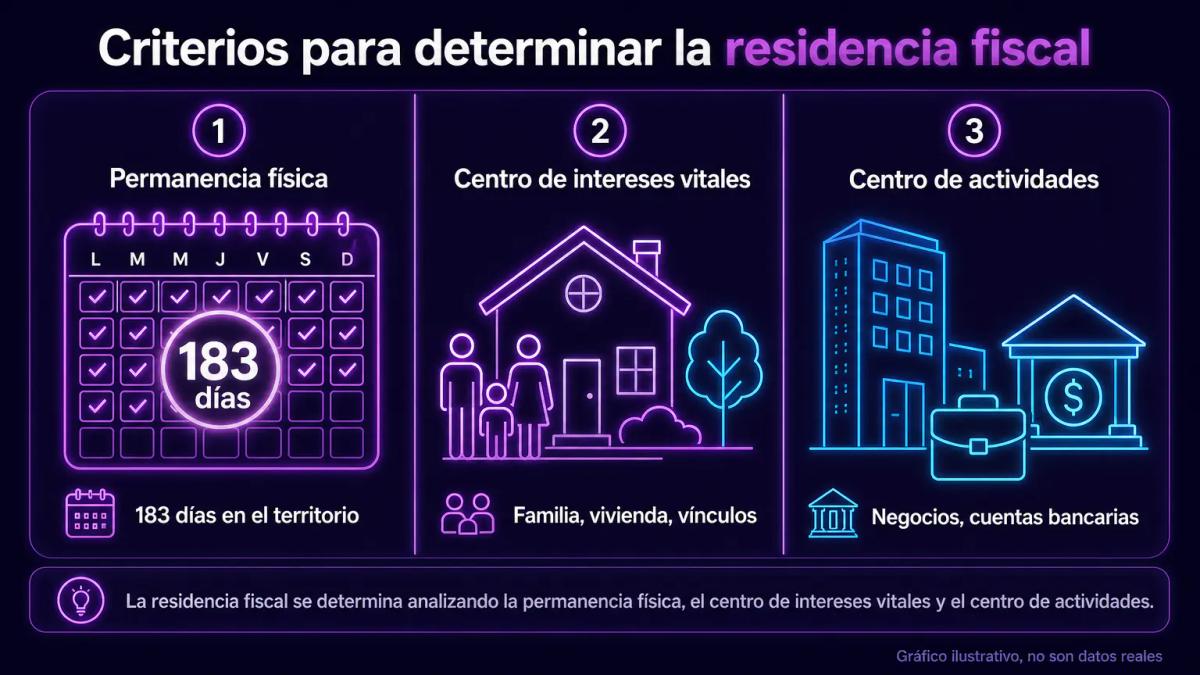
Las legislaciones tributarias suelen apoyarse en tres criterios principales, y basta cumplir uno para quedar como residente fiscal:
- Permanencia física: días de presencia en el territorio durante un año calendario, con umbral común de 183 días.
- Centro de intereses vitales: dónde vive tu familia directa, dónde tienes vivienda habitual y dónde se concentran tus vínculos personales.
- Centro de actividades económicas: dónde opera tu negocio, dónde generas ingresos y dónde están tus cuentas bancarias operativas.
Cada país pondera estos criterios de forma distinta. En algunas jurisdicciones basta superar el umbral de días para quedar atrapado, mientras que en otras el centro vital pesa incluso cuando pasas menos tiempo del que exige la regla de permanencia. Conviene retener una idea central: cumplir uno solo de los tres criterios ya es suficiente para que la autoridad fiscal te considere residente, sin que sea necesario acumularlos.
Cómo cambia tu obligación tributaria según dónde residas fiscalmente
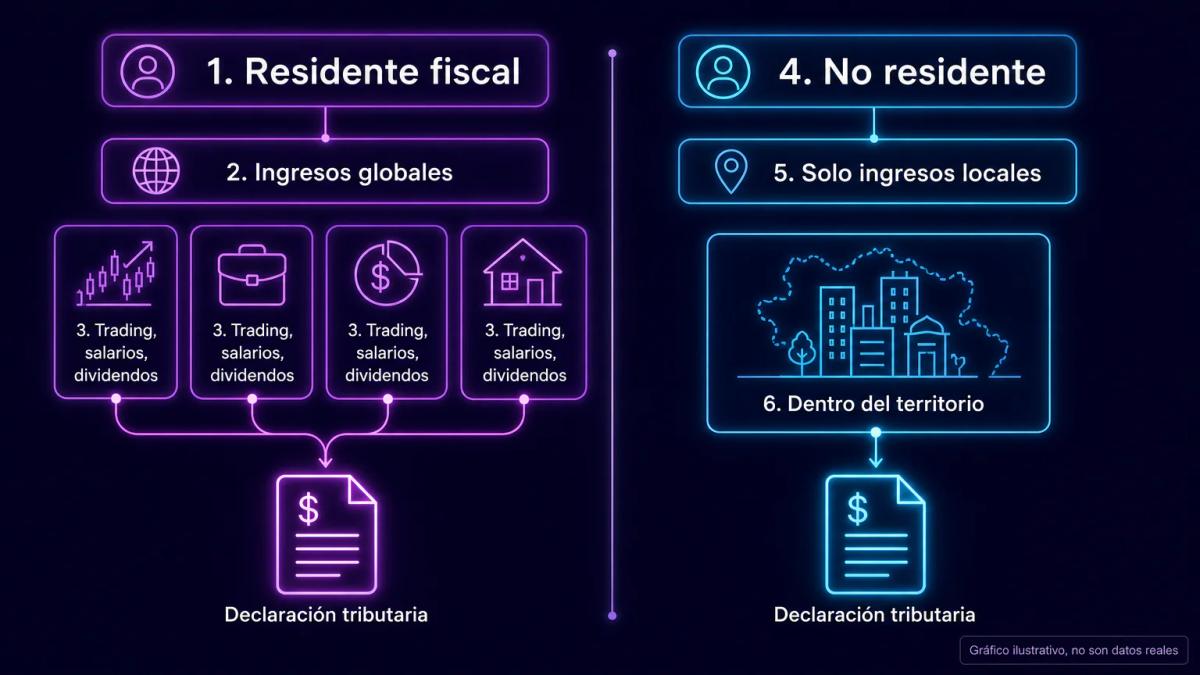
Cuando uno de esos criterios prevalece en tu caso, cambia también el alcance de lo que debes declarar. Siendo residente fiscal, la regla general es que declares tus ingresos globales, lo que incluye el trading en brokers extranjeros, salarios, dividendos, intereses y alquileres recibidos en cualquier país. Cuando la administración te considera no residente, la obligación se reduce a los rendimientos generados dentro del territorio.
El tratamiento específico del trading cambia mucho de un país a otro, y los regímenes más habituales son estos:
- Retención en la fuente sobre cada ganancia, aplicada por el intermediario en el momento de la liquidación.
- Rentas del capital con tasa fija, un porcentaje único sobre las plusvalías netas del ejercicio.
- Actividad profesional con tarifa progresiva, en la que la operativa habitual se asimila a un negocio y tributa junto con el resto de rentas del trader.
Un trader que factura de forma habitual puede terminar en el tercer régimen aunque preferiría el segundo, según cómo la administración interprete la frecuencia y el volumen de operaciones.
Tener visa de residencia no basta por sí sola para convertirte en residente fiscal, y a la inversa, la ausencia de visa tampoco impide serlo cuando concurren los criterios tributarios. Ambos regímenes corren en paralelo: el migratorio autoriza tu estancia legal, mientras que el tributario decide sobre qué ingresos tributas. Un trader puede vivir con visa temporal en un país durante nueve meses y, por permanencia, terminar considerado residente fiscal de esa jurisdicción aunque su visa diga otra cosa. En sentido contrario, un ciudadano con pasaporte de un país puede haber trasladado su centro de intereses vitales al extranjero y dejar de ser residente fiscal en el país de su nacionalidad.
Tener visa de residencia no te convierte en residente fiscal, y no tener visa no impide serlo. Los dos regímenes corren en paralelo: el migratorio autoriza tu estancia legal, el tributario decide sobre qué ingresos tributas. Un trader puede vivir con visa temporal en un país durante nueve meses y quedar residente fiscal de esa jurisdicción por permanencia, aunque su visa diga otra cosa. En sentido contrario, un ciudadano con pasaporte de un país puede haber trasladado su centro de intereses vitales al extranjero y dejar de ser residente fiscal en el país de su nacionalidad.
Retención de impuestos y tratados fiscales internacionales
Muchos brokers retienen impuestos sobre las ganancias en función del país que el cliente declara al abrir la cuenta. Los tratados de doble imposición, o CDI (convenios entre dos estados para evitar que la misma renta se grave dos veces), permiten que lo pagado en la jurisdicción del broker se acredite después en tu país de residencia. Antes de operar con un intermediario extranjero conviene verificar si existe un CDI vigente entre las dos jurisdicciones y qué tipo de retención aplica sobre dividendos, intereses y plusvalías, porque a falta de convenio el mismo beneficio termina tributando dos veces sobre la misma base.
Residencia fiscal en jurisdicciones clave para traders LATAM
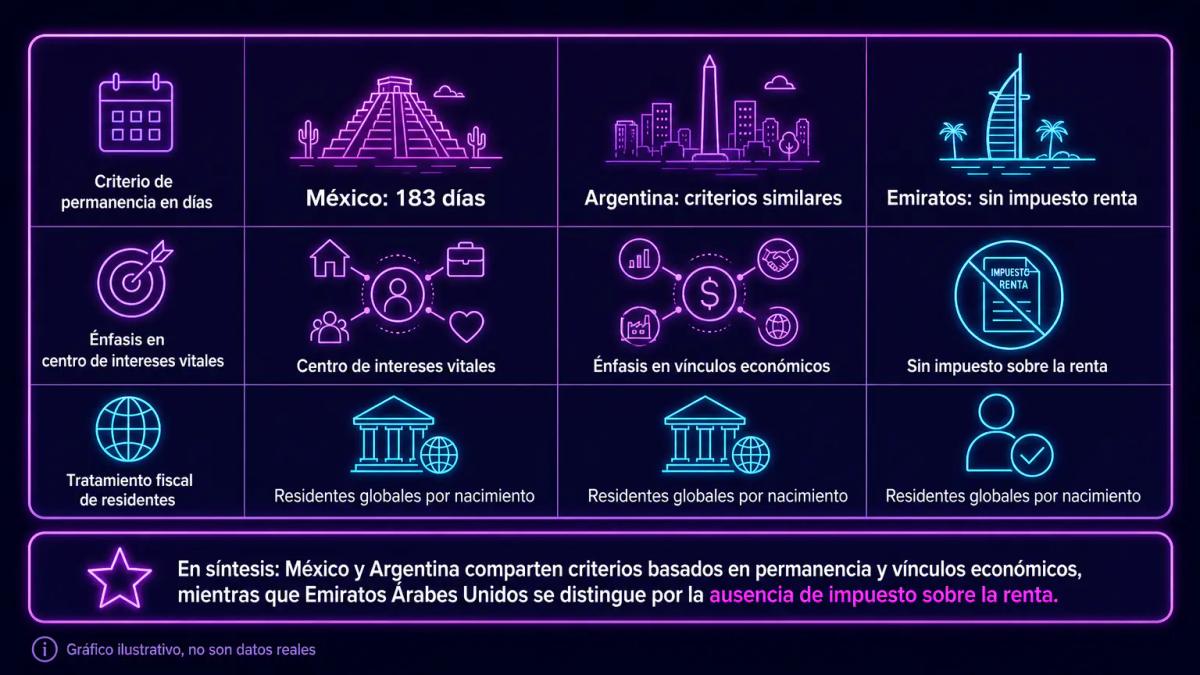
El panorama para un trader hispanohablante depende bastante del destino elegido. Estas son las particularidades de cuatro jurisdicciones frecuentes en las decisiones de traders LATAM:
- México determina el domicilio tributario por permanencia superior a 183 días o por la presencia del centro de intereses vitales dentro del territorio.
- Argentina aplica criterios similares con énfasis en los vínculos económicos, y la AFIP grava las rentas globales de sus residentes.
- Estados Unidos representa un caso extremo, ya que sus ciudadanos son residentes fiscales globales por nacimiento, con independencia de dónde vivan en la práctica.
- Emiratos Árabes Unidos no aplica impuesto sobre ganancias de capital a personas físicas residentes, siempre que se cumpla la sustancia efectiva del domicilio.
| Jurisdicción | Criterio principal | Tasa sobre ganancias de trading | Sustancia real exigida | CDI con países LATAM |
|---|---|---|---|---|
| México | 183 días o centro vital | Rentas del capital, progresiva | Domicilio y actividad efectiva | Amplia red |
| Argentina | Vínculos económicos y permanencia | Progresiva como actividad, hasta 35% | Domicilio y vínculos familiares | Red parcial |
| EAU (Dubái) | Residencia efectiva y vivienda | 0% en ganancias de capital para persona física | Vivienda real y permanencia | Red creciente |
| Malta | 183 días y remisión de rentas | Régimen remittance para no domiciliados | Vivienda y sustancia | Amplia red UE |
Caso trabajado: un trader argentino residente en Buenos Aires con un beneficio anual de USD 10.000 por actividad de trading tributa hasta el 35% si su operativa se clasifica como actividad profesional, con lo que se queda con USD 6.500 netos. Ese mismo perfil, tras cambiar su residencia fiscal a Dubái con vivienda real y permanencia acreditadas, conserva los USD 10.000 íntegros. La brecha entre uno y otro escenario proviene de la jurisdicción elegida, no de un cambio en el rendimiento operativo del trader.
Pasos prácticos para cambiar o perder tu residencia fiscal
Cambiar de residencia fiscal toma meses y requiere cumplir criterios en el país destino antes de comunicar el cambio al país origen. La secuencia habitual sigue estos pasos:
- Instalarte físicamente en la nueva jurisdicción con intención de permanencia.
- Cumplir su umbral de permanencia y de sustancia, con vivienda, cuentas bancarias operativas y actividad económica visible.
- Solicitar allí el certificado de residencia fiscal ante la autoridad tributaria correspondiente.
- Notificar recién entonces la baja a la autoridad de tu país anterior, presentando el certificado como prueba del nuevo domicilio.
Si comunicas la baja antes de tener sustancia probada en destino, ambas administraciones pueden reclamarte de forma simultánea durante toda la transición, con la carga de tener que discutir el domicilio en dos frentes a la vez.
Implicaciones fiscales del trading en CFD, forex y opciones por residencia
El instrumento pesa en la ecuación tanto como la jurisdicción en la que resides. Los CFD tributan en algunos países como rentas del capital con tasa fija y en otros como actividad profesional con escala progresiva. El forex spot suele seguir el mismo criterio, aunque hay regímenes que lo tratan como una operación de cambio ordinaria con reglas propias. Las opciones, por su naturaleza de derivado con vencimiento, reciben en ocasiones un tratamiento diferenciado que separa la prima del resultado del subyacente. La pregunta de dónde tributan las ganancias de trading admite muchas respuestas según el binomio jurisdicción-instrumento, y responder mal a esa combinación cuesta puntos porcentuales sobre cada operación cerrada en positivo.
Este contenido tiene carácter informativo general y no sustituye un asesoramiento: cada situación requiere la verificación de un profesional habilitado en la jurisdicción correspondiente.
Conclusiones clave
Preguntas frecuentes
Puedes trasladar tu domicilio tributario a una jurisdicción con régimen más favorable siempre que cumplas realmente sus criterios: vivienda efectiva, permanencia, centro de intereses vitales trasladado. Los cambios meramente formales, sin sustancia real, suelen ser revertidos por la autoridad de origen, que puede seguir considerándote residente y reclamar los impuestos no pagados con intereses y sanciones.
En la mayoría de los países, la nacionalidad no genera obligación tributaria por sí sola: lo que cuenta es la residencia fiscal. La excepción notable es Estados Unidos, cuyos ciudadanos tributan por renta global aunque vivan fuera. En el resto de los casos, si tu domicilio tributario está en el país B, declaras allí tus ingresos globales, incluidos los del trading.
Solicita en la nueva jurisdicción el certificado de residencia fiscal desde la fecha en que cumples sus criterios y comunica la baja fiscal en el país anterior con esa misma fecha. Si existe un convenio de doble imposición entre ambos estados, el CDI define qué país grava cada tramo del año y permite acreditar impuestos ya pagados. Sin CDI, el riesgo de doble tributación es real.
Los brokers regulados suelen pedir certificado de residencia fiscal emitido por la autoridad tributaria del país que declaras, comprobante de domicilio reciente (factura de servicios o extracto bancario) y documento de identidad. Algunos exigen además el número de identificación fiscal local. Sin estos documentos, el intermediario puede aplicar la retención más alta por defecto.
Te puede interesar
Tipos de acciones de una empresa: clasificación y características
Ordinarias, preferentes, sin voto, rescatables y convertibles: cómo se clasifican las acciones de una empresa según los derechos que otorgan al accionista.
Qué son las Acciones y Cómo Operar con Ellas desde LATAM
Aprende qué son las acciones y cómo operar con ellas paso a paso. Guía práctica para principiantes en LATAM con todo lo que necesitas para empezar.
Trading de Materias Primas: Qué Son y Cómo Operarlas desde LATAM
Aprende qué son las materias primas y cómo operar oro, petróleo y otros commodities desde LATAM. Guía práctica con instrumentos, pasos y gestión de riesgo.
Mercado Alcista vs Bajista: Qué Son y Cómo Operar en Cada Uno
Aprende qué es un mercado alcista y bajista, cómo identificar cada fase y qué estrategias usar para operar en ambos escenarios con mayor confianza.
0 comentarios