Gestión del riesgo · Intermedio · 5 min de lectura
Expectativa matemática en trading: la fórmula que define si tu estrategia es rentable
El número que predice si tu estrategia gana dinero
Cuando un trader revisa su historial de operaciones, suele fijarse en cuántas ganó y cuántas perdió, pero esa foto deja fuera lo esencial. La expectativa matemática en trading recoge, en un solo número, el resultado promedio que puedes esperar por cada posición abierta a partir de ese historial. Se expresa en dinero o en múltiplos de riesgo (R), y su utilidad está en que proyecta la rentabilidad a largo plazo sin dejarse llevar por la racha reciente de aciertos o fallos.
Esta cifra ordena la discusión sobre rentabilidad porque integra en un solo dato la frecuencia de aciertos y el tamaño relativo de ganancias y pérdidas. Imagina a un trader con un historial de 200 operaciones y una expectativa de 0,25R: por cada dólar arriesgado, esperaría recuperar 1,25 en promedio. Repetida sobre cientos de trades, esa media convierte una secuencia de resultados dispersos en una curva de capital creciente.
Antes de operar en real conviene elegir plataforma con criterio: revisa los mejores brókers de forex y sus condiciones.
Fórmula y cálculo paso a paso
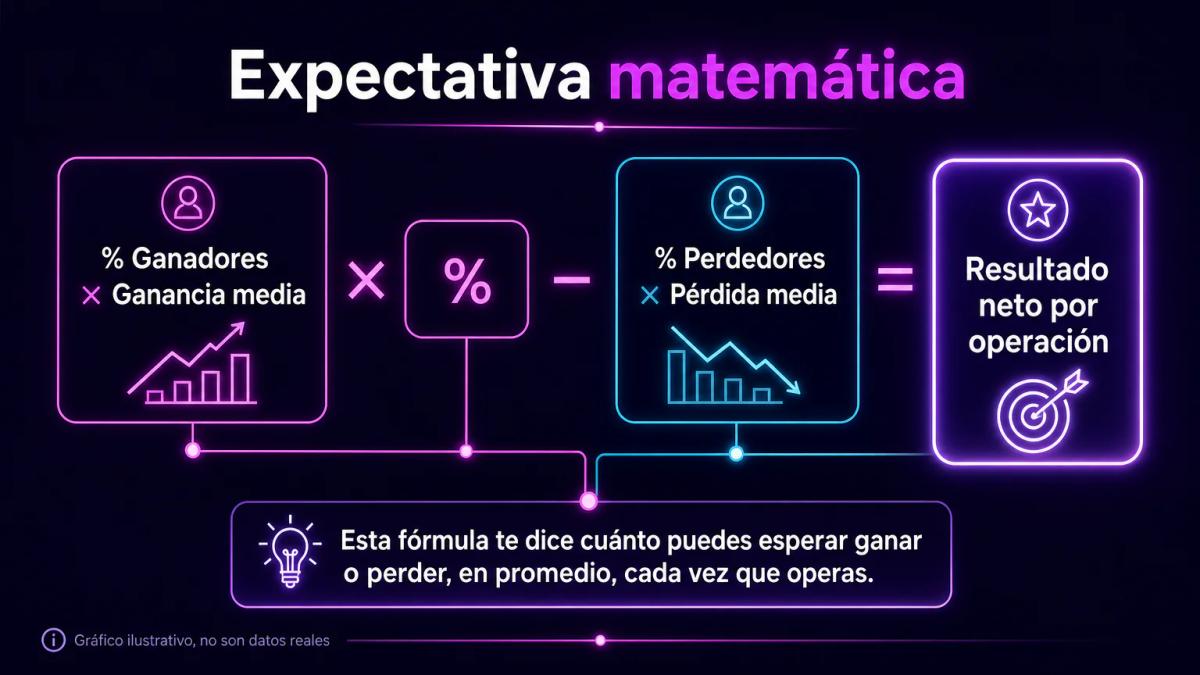
La expectativa matemática se calcula multiplicando la probabilidad de ganar por el promedio de ganancias, y restando la probabilidad de perder multiplicada por el promedio de pérdidas: Expectativa = (% ganadores × ganancia media) − (% perdedores × pérdida media). El resultado dice cuánto esperas ganar o perder por operación.
Para calcular la expectativa de una estrategia a partir de tu historial, sigue estos pasos:
- Exporta todos los trades cerrados de la plataforma (MT4, MT5, cTrader o similar).
- Calcula el porcentaje de operaciones ganadoras y perdedoras.
- Obtén la ganancia media de los trades ganadores y la pérdida media de los perdedores, netas de comisiones y spread.
- Aplica la fórmula.
Imagina una estrategia con 45% de aciertos, una ganancia media de 180 USD y una pérdida media de 90 USD. La expectativa sería (0,45 × 180) − (0,55 × 90) = 81 − 49,5 = 31,5 USD por operación. Esa cifra bruta se reduce al descontar comisiones por lote y el spread pagado en cada entrada. Una expectativa teórica de 0,35R puede terminar en apenas 0,15R real una vez incorporados los costes.
Por qué el win rate no es suficiente
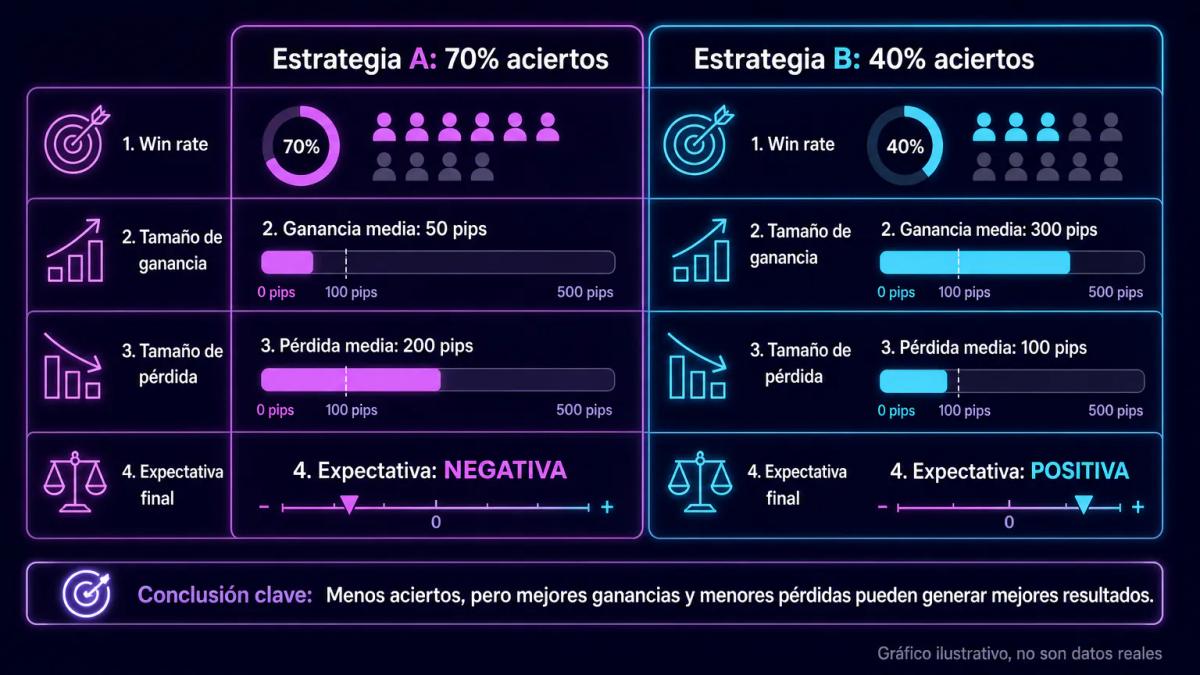
Imagina a un trader que gana el 70% de sus operaciones y aun así cierra el mes en rojo porque las pocas pérdidas que acumula superan con holgura al conjunto de sus ganancias. La expectativa matemática captura esa realidad al combinar la frecuencia de aciertos con el tamaño relativo de cada resultado. Un sistema que acierta solo el 40% de las veces puede resultar rentable siempre que el ratio riesgo-beneficio juegue a su favor y las ganancias medias compensen con margen a las pérdidas medias.
La tabla siguiente muestra cómo dos estrategias con win rates opuestos pueden tener expectativas muy distintas:
| Estrategia | Win rate | Ganancia media | Pérdida media | Expectativa por trade |
|---|---|---|---|---|
| Scalping intradía | 70% | 20 USD | 60 USD | −4 USD |
| Seguimiento de tendencia | 35% | 300 USD | 100 USD | 40 USD |
| Reversión a la media | 55% | 80 USD | 90 USD | 3,5 USD |
La tabla ilustra una paradoja frecuente. El scalping intradía, pese a su elevado porcentaje de aciertos, termina perdiendo dinero porque cada pérdida triplica a la ganancia media. El seguimiento de tendencia acierta menos de una vez por cada tres entradas y, aun así, es la estrategia más rentable del grupo gracias a la asimetría entre ganancias y pérdidas. Comparar la expectativa entre marcos temporales y activos aporta una lectura más completa que detenerse en el porcentaje de aciertos.
Expectativa positiva: el requisito mínimo para operar
Una estrategia solo merece capital real si su expectativa matemática es positiva. El cálculo debe arrojar un número mayor a cero neto de costes, indicando que a largo plazo ganarás más de lo que pierdes. Sin expectativa positiva, el tiempo amplifica las pérdidas acumuladas.
Aquí entra el impacto de las comisiones, el spread (la diferencia entre precio de compra y venta) y el swap (interés por mantener posiciones abiertas durante la noche). Supón una expectativa teórica de 0,20R calculada sobre precios medios: si el spread equivale al 15% del movimiento objetivo, ese margen prácticamente desaparece al operar en condiciones reales. Antes de pasar a cuenta real, conviene recalcular la expectativa descontando el coste real por operación de tu bróker y comprobar si sigue siendo positiva en el régimen de mercado actual, además del backtest histórico.
Cuántas operaciones necesitas para validar tu expectativa
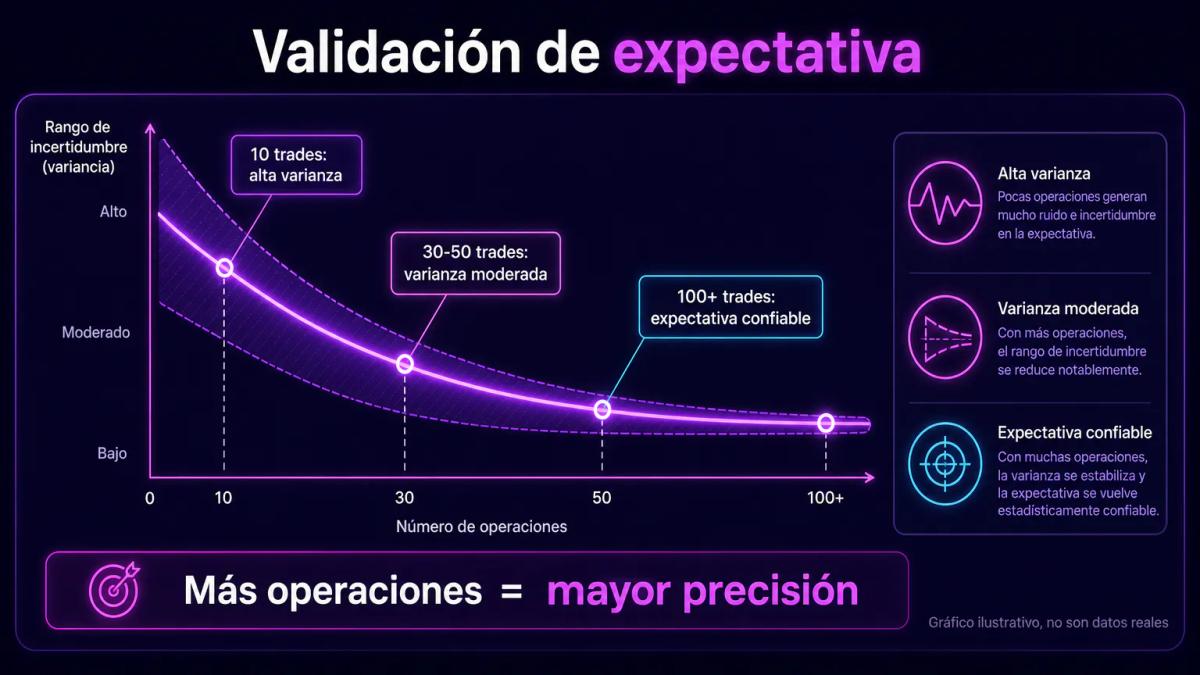
La expectativa matemática solo resulta confiable sobre muestras amplias de operaciones. Los traders con experiencia suelen recomendar un mínimo de 30 a 50 trades antes de dar credibilidad al número, y lo ideal es trabajar con 100 o más. Cuando la muestra es pequeña, la varianza estadística se dispara y cualquier resultado positivo puede responder a la suerte más que a un sistema sólido.
Validar la expectativa significa comparar tres cifras obtenidas en escenarios distintos:
- La expectativa obtenida en backtesting sobre varios años de datos históricos.
- La expectativa registrada en cuenta demo durante dos o tres meses de operativa continua.
- La expectativa en cuenta real con tamaño de posición reducido.
Cuando las tres cifras convergen dentro de un margen estrecho, el sistema puede considerarse estable. Una caída significativa de la expectativa en vivo frente al backtest apunta a deslizamiento, a un cambio de régimen de mercado o a un error de modelado que conviene revisar antes de escalar capital. Para recalcular estas cifras cada semana sin software adicional bastan una hoja de cálculo gratuita o los módulos de estadísticas del propio terminal, como la pestaña de informes de MT5.
Si necesitas un ejemplo concreto de costes y plataforma, la reseña de Exness los analiza punto por punto.
Conclusiones clave
Preguntas frecuentes
Exporta tu historial de trades, calcula el porcentaje de operaciones ganadoras y perdedoras, obtén la ganancia media de los trades positivos y la pérdida media de los negativos (netas de comisiones y spread), y aplica la fórmula: (% ganadores × ganancia media) menos (% perdedores × pérdida media). El resultado es tu expectativa por operación.
Sí. Un sistema con 35% de aciertos puede ser altamente rentable si la ganancia media triplica o cuadruplica la pérdida media. Es el caso típico del seguimiento de tendencia: pocos trades acertados, pero cuando aciertan capturan movimientos amplios. La expectativa positiva depende del producto entre probabilidad y magnitud, no solo de la frecuencia.
El ratio riesgo-beneficio compara la ganancia objetivo con la pérdida máxima permitida en una operación individual (por ejemplo, 2:1). La expectativa matemática integra ese ratio con la probabilidad real de acierto medida sobre tu historial. Un ratio 3:1 solo produce expectativa positiva si tu win rate supera el 25%; por debajo, el sistema pierde dinero.
Con menos de 30 operaciones el resultado es estadísticamente ruidoso. Un umbral razonable es 50 trades para una primera lectura y 100 o más para confianza robusta. Compara además la expectativa del backtest, de la cuenta demo y de las primeras operaciones en vivo con tamaño reducido: si convergen, el sistema es estable.
Te puede interesar
¿Es seguro invertir en Mercado Libre? Análisis de riesgos y protecciones
Qué protege tu dinero cuando inviertes en acciones de Mercado Libre (MELI), qué riesgos asumes de verdad y cómo se compara con otras inversiones en tecnológicas de LATAM.
Qué es un esquema Ponzi en trading: cómo identificarlo y protegerte
Un esquema Ponzi en trading paga rendimientos con dinero de nuevos inversores, no con ganancias reales. Descubre cómo reconocerlo antes de perder tu capital.
Trading social: riesgos de seguir y copiar a traders desconocidos
Delegar decisiones a traders que no conoces concentra riesgos que la narrativa de diversificación suele esconder. Qué revisar antes de copiar.
Estrategia de Salida en Trading: Cuándo y Cómo Cerrar tus Operaciones
Aprende a definir tu estrategia de salida en trading con reglas claras de take profit y stop-loss. Guía práctica para cerrar operaciones sin improvisar.
0 comentarios