

Mercados financieros · Intermedio · 5 min de lectura
Diferencia entre acciones y CFD de acciones: propiedad, costos y riesgo
Propiedad del activo: el punto de quiebre entre acciones y CFD
Al comprar una acción real pasas a ser titular del título, figuras en el registro de accionistas y conservas los derechos corporativos asociados al valor. Un CFD de acciones funciona como un contrato bilateral con el broker que replica el precio del subyacente, sin que se produzca transferencia alguna de propiedad. La diferencia jurídica entre ambos vehículos suele resumirse como inversión patrimonial frente a exposición direccional de corto plazo.
Esta distinción tiene consecuencias prácticas inmediatas, con efectos sobre custodia, portabilidad y cobro de rentas. El accionista puede traspasar sus títulos a otro broker, mantenerlos durante décadas y cobrar dividendos en origen con sus correspondientes retenciones. Quien opera CFD depende por completo de la contraparte: ante la quiebra del broker, la posición se gestiona dentro de los procedimientos concursales y queda sujeta a los esquemas de protección del regulador bajo el que opere ese broker.
Para poner esto en práctica necesitas una cuenta; puedes empezar por los mejores brókers de forex analizados por nuestro equipo.
Cómo funcionan los CFD de acciones y el apalancamiento
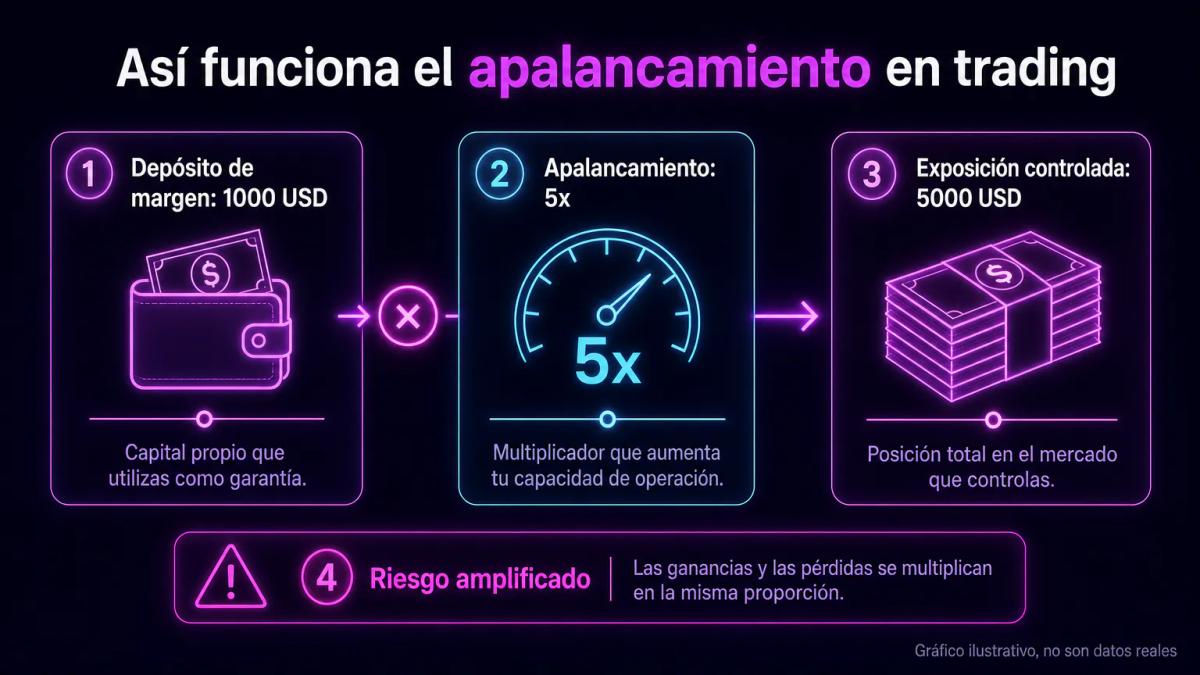
Un CFD de acciones (contrato por diferencia) replica el movimiento de una acción sin que medie compra del título, con el broker actuando como contraparte en la operación.
Imagina que abres un CFD largo sobre una acción cotizada a 100 USD. Si decidieras cerrar a 110 USD, ingresarías la diferencia multiplicada por el número de contratos; si el precio cayera hasta 90 USD, pagarías esa diferencia.
El rasgo que caracteriza al instrumento es el apalancamiento. Operar con margen implica depositar únicamente un porcentaje del valor nocional de la posición, de modo que una pequeña aportación permite controlar una exposición mucho mayor. La ganancia o pérdida se calcula sobre ese valor nocional completo, con efecto amplificador en ambas direcciones.
Considera un margen del 20%: con una aportación de 2.000 USD controlarías 10.000 USD de exposición, y tanto beneficios como pérdidas se calcularían sobre esos 10.000 USD.
En la Unión Europea, ESMA fijó en 2018 límites al apalancamiento minorista en CFD, con un tope de 5:1 para CFD sobre acciones individuales, y obligó a la advertencia estandarizada sobre el porcentaje de cuentas minoristas con pérdidas. En jurisdicciones de LATAM como México (CNBV), Chile (CMF) o Argentina (CNV) el tratamiento es más heterogéneo: algunos brokers que operan allí mantienen apalancamientos superiores por estar registrados en terceros países, lo que cambia el perfil de riesgo real del cliente.
Derechos corporativos: dividendos y voto en acciones reales
Ser accionista otorga dos derechos que el CFD no replica, relacionados con la propiedad efectiva del título:
- Cobro directo del dividendo, con retención en origen y certificado fiscal de accionista.
- Voto en la junta general, con legitimación plena en operaciones corporativas y OPAs.
En el CFD, el broker suele acreditar un ajuste por dividendo equivalente al reparto neto cuando la posición está larga, y lo descuenta cuando está corta. Se trata de un apunte contable, sin la condición jurídica de un dividendo cobrado como accionista.
El derecho de voto queda fuera del CFD en todos los casos. Para una tesis de inversión que descanse en la gobernanza, en operaciones corporativas o en OPAs, la acción real resulta el único vehículo con legitimación directa; el CFD, por su parte, se limita a capturar el movimiento de precio que esos eventos generan en el mercado.
Costos: spreads, comisiones y financiamiento nocturno
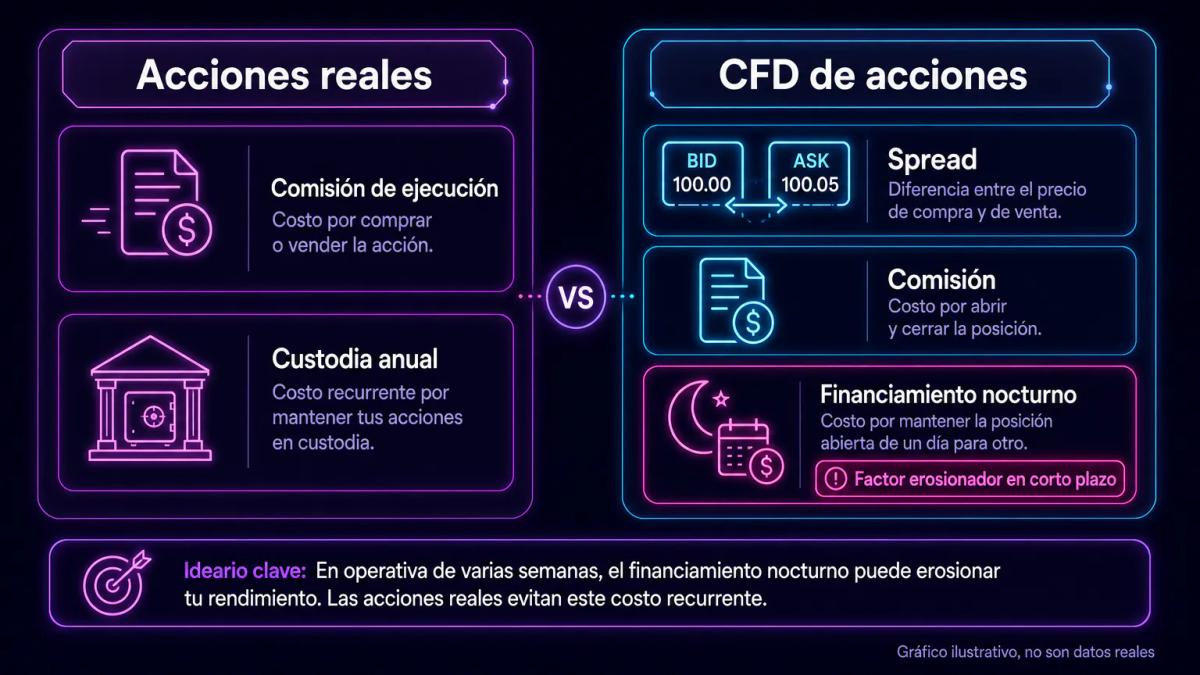
Los costos difieren en estructura, y el coste por mantener posición abierta de un día a otro suele ser el factor que erosiona rentabilidades en operativa de varias semanas.
| Concepto | Acción real | CFD de acciones |
|---|---|---|
| Comisión de ejecución | Fija o porcentual por orden | Spread, a veces más comisión |
| Custodia | Puede existir anual | No aplica |
| Financiamiento nocturno | No | Sí, tasa de referencia más margen |
| Ajuste por dividendo | Dividendo bruto con retención | Ajuste neto en la cuenta |
| Impuestos sobre transacciones | Posibles (sello, ITP) | Generalmente no |
Supón que mantienes un CFD largo con 10.000 USD de exposición durante 30 noches y una tasa de financiación anualizada del 7%. En ese escenario, el cargo acumulado rondaría los 58 USD, antes de spread y comisiones.
Operativa en largo y corto: flexibilidad del CFD
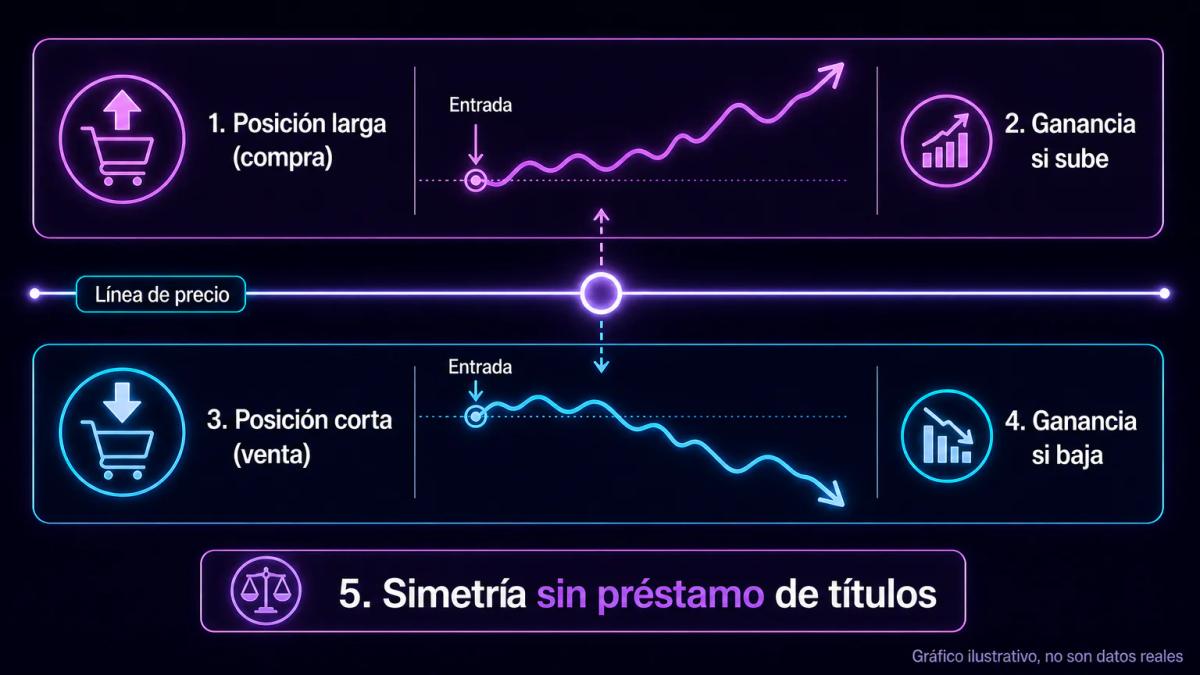
Abrir una posición corta con CFD resulta simétrico a abrir una larga: una orden de venta genera un contrato que gana valor si el precio del subyacente cae. La operativa no requiere préstamo de títulos ni localización previa, dos barreras habituales del short selling con acción real en cuentas minoristas.
Esta simetría abre tres usos habituales entre operadores minoristas:
- Especulación bajista pura
- Cobertura temporal de una cartera de acciones físicas sin venderla
- Pares long-short entre dos valores del mismo sector
Con acciones reales, el corto exige una cuenta de margen autorizada y disponibilidad de títulos para prestar, lo que lo deja prácticamente fuera del alcance del inversor minorista en la mayoría de brokers de LATAM.
Horizonte temporal y volatilidad esperada
El horizonte temporal condiciona el instrumento más adecuado. La acción real tolera períodos largos porque no existe un coste de mantenimiento relevante y el dividendo compone retorno a lo largo del tiempo. El CFD, al incorporar financiación diaria, penaliza la permanencia prolongada: cada noche abierta resta rentabilidad y, con apalancamiento elevado, un movimiento adverso de entre un 10% y un 20% puede activar el margin call o la liquidación automática por insuficiencia de margen.
Una regla práctica de gestión de riesgo: dimensiona la posición de forma que la distancia al stop loss represente como máximo entre el 1% y el 2% del capital de la cuenta. Con apalancamiento 5:1, eso implica posiciones nocionales mucho menores de lo que el margen permitiría abrir.
Cuándo elegir acciones reales y cuándo CFD de acciones
La elección entre ambos vehículos depende del objetivo y del horizonte de la operación. Para construir patrimonio con vocación plurianual, la acción real suele ser el vehículo coherente por tres razones principales:
- Posibilidad de cobrar dividendos como accionista registrado.
- Fiscalidad habitualmente diferida al momento de la venta.
- Ausencia de coste de financiación por mantener la posición abierta.
El CFD, en cambio, encaja mejor cuando el perfil operativo responde a necesidades distintas, como por ejemplo:
- Operar movimientos de precio en horizontes de días o semanas.
- Cubrir temporalmente una cartera de acciones físicas sin venderla.
- Especular con caídas de precio sin necesidad de préstamo de títulos.
En la mayoría de jurisdicciones hispanohablantes, las ganancias en CFD tributan como rendimientos del capital mobiliario o ganancias patrimoniales según el país, y rara vez se benefician de exenciones por dividendo o por reinversión aplicables a la acción. Antes de abrir cuenta, verifica el tratamiento fiscal con un profesional local y el regulador bajo el que opera el broker.
Si necesitas un ejemplo concreto de costes y plataforma, la reseña de PU Prime los analiza punto por punto.
Conclusiones clave
Preguntas frecuentes
En la Unión Europea, ESMA obliga desde 2018 a los brokers minoristas a aplicar protección de saldo negativo, que impide perder más del capital depositado en la cuenta. Fuera de la UE depende del broker y de su regulador: en algunas jurisdicciones LATAM esa protección no es obligatoria, y una posición apalancada con movimiento adverso brusco puede dejar saldo deudor. Revisa el reglamento del broker antes de operar.
No cobras dividendo como accionista. El broker aplica un ajuste por dividendo: si estás largo cuando la acción cotiza ex-dividendo, acredita en tu cuenta el equivalente neto; si estás corto, lo descuenta. Es un ajuste contable que no genera certificado de retención en origen ni derechos de doble imposición. Fiscalmente se trata como parte del resultado del CFD, no como dividendo recibido.
Depende del horizonte. Para operaciones intradía o de pocos días, el CFD suele ser más barato porque no paga impuestos sobre transacciones ni custodia, y el spread es ajustado en valores líquidos. Para posiciones de semanas o meses, el financiamiento nocturno acumulado puede superar fácilmente la comisión única de compra de la acción real. Calcula el coste total esperado antes de elegir instrumento.
No en la mayoría de brokers minoristas. Vender en corto una acción real exige cuenta de margen autorizada, localización del título a prestar y pago del coste de préstamo, requisitos poco accesibles para el inversor minorista en LATAM. Con CFD de acciones, abrir una posición corta es simétrico a abrir una larga: una orden de venta y margen suficiente bastan, sin trámite de préstamo previo.
Te puede interesar
Ejemplo de mercado de dinero: instrumentos y casos reales explicados paso a paso
Ejemplos trabajados de letras del tesoro, papel comercial, certificados de depósito y repos para entender cómo circula el dinero a corto plazo en LATAM.
¿Es legal el forex en Costa Rica? Regulación SUGEVAL y brokers autorizados
Operar forex desde Costa Rica es legal, pero la supervisión local la ejerce SUGEVAL sobre intermediarios autorizados. Todo lo que un trader costarricense debe revisar antes de abrir cuenta.
¿Es legal el forex en Ecuador? Marco legal, SRI e ISD explicados
El forex es legal en Ecuador, pero opera sin regulador local. Entiende el rol de la SCVS, las obligaciones ante el SRI y el ISD antes de abrir cuenta.
¿Es legal el forex en El Salvador? Lo que dice la ley
El forex es legal en El Salvador, pero la SSF no supervisa brokers de divisas. Qué implica para ti, cómo tributar ante la DGII y qué buscar en un broker regulado fuera del país.
0 comentarios