

Mercados financieros · Principiante · 5 min de lectura
CCI Commodity Channel Index: qué mide y cómo usarlo bien
El movimiento de precio fuera de su rango normal, medido
Entre los osciladores técnicos disponibles para medir momentum, el Commodity Channel Index (CCI) ocupa un lugar particular por su capacidad de expresar la distancia del precio frente a su promedio en unidades proporcionales a la desviación media habitual del activo. Al tratarse de un oscilador, sus valores fluctúan en torno a una línea central, lo que facilita identificar cambios de ritmo, zonas extremas y potenciales giros antes de que se consoliden en el gráfico.
La lógica subyacente resulta intuitiva: cuando el precio se aleja de forma marcada de su promedio reciente, el CCI arroja valores altos en positivo o negativo, mientras que si el precio se mantiene próximo a ese promedio, el indicador se sitúa cerca de cero. Interpretar esa distancia relativa permite evaluar fuerza, agotamiento o la posibilidad de un giro inminente.
Origen y desarrollo del indicador por Donald Lambert
Donald Lambert publicó el CCI en 1980 en la revista Commodities, con el objetivo de detectar ciclos en materias primas de componente estacional como granos y metales. Aunque el nombre original lo vincula a los commodities, su lógica matemática resulta agnóstica al activo subyacente, razón por la cual hoy aparece integrado en plataformas como MT4, MT5, cTrader y TradingView, aplicado por igual a forex, acciones y criptomonedas.
Como ajuste base, Lambert propuso 20 períodos junto con la constante 0.015 en el denominador, de modo que en un activo con comportamiento estadístico típico entre el 70% y el 80% de los valores del CCI quedaran contenidos dentro de la franja de -100 a +100. Los umbrales clásicos se derivan precisamente de esa calibración, lo que explica su presencia en toda la literatura posterior.
Cómo se calcula: la fórmula y sus componentes
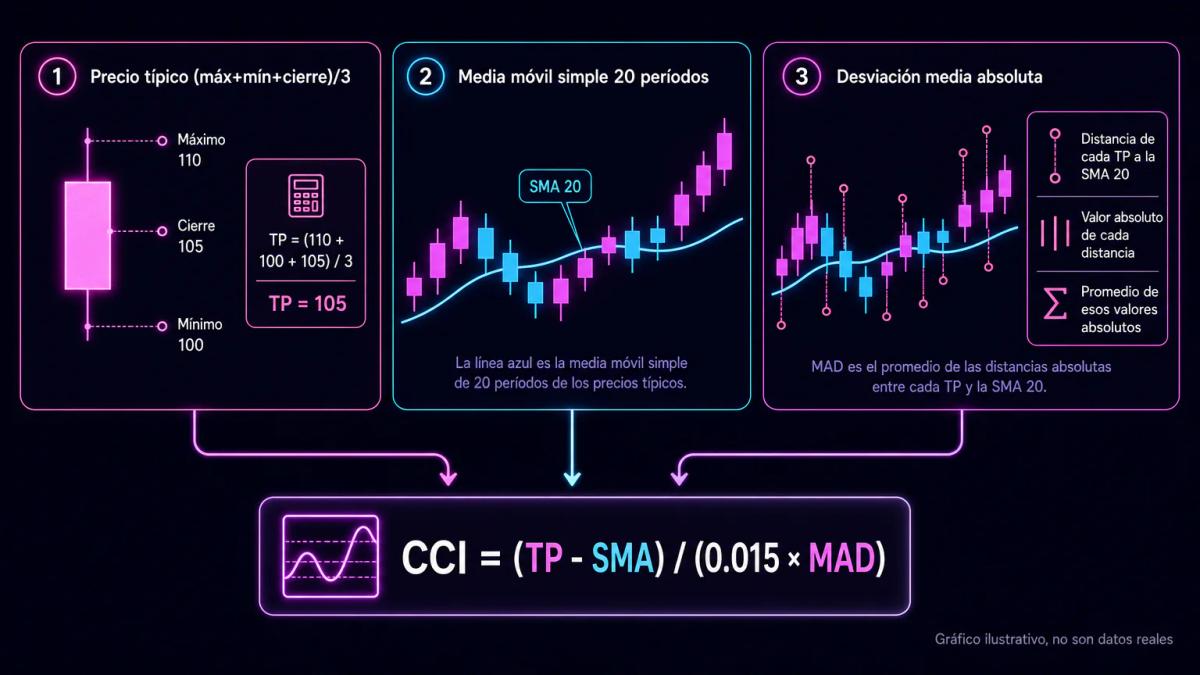
El cálculo del CCI combina tres bloques en una única operación:
- Precio típico (TP): el promedio de máximo, mínimo y cierre de cada vela.
- Media móvil simple (SMA) del TP sobre N períodos, normalmente 20.
- Desviación media absoluta (MAD): el promedio de las distancias absolutas entre cada TP y la SMA en esos N períodos.
La fórmula es: CCI = (TP − SMA(TP, N)) / (0.015 × MAD).
El numerador cuantifica cuánto se aparta el precio típico actual de su promedio reciente, mientras que el denominador normaliza esa distancia por la dispersión habitual del activo, de modo que un CCI de +150 resulte comparable entre un par de divisas tranquilo y una criptomoneda volátil. La constante 0.015 se encarga de calibrar el reparto, logrando que la mayoría de valores caiga en el rango de -100 a +100; cualquier modificación de esa constante altera la sensibilidad del indicador y compromete la comparabilidad con la literatura clásica.
Niveles críticos: +100, -100 y la línea cero
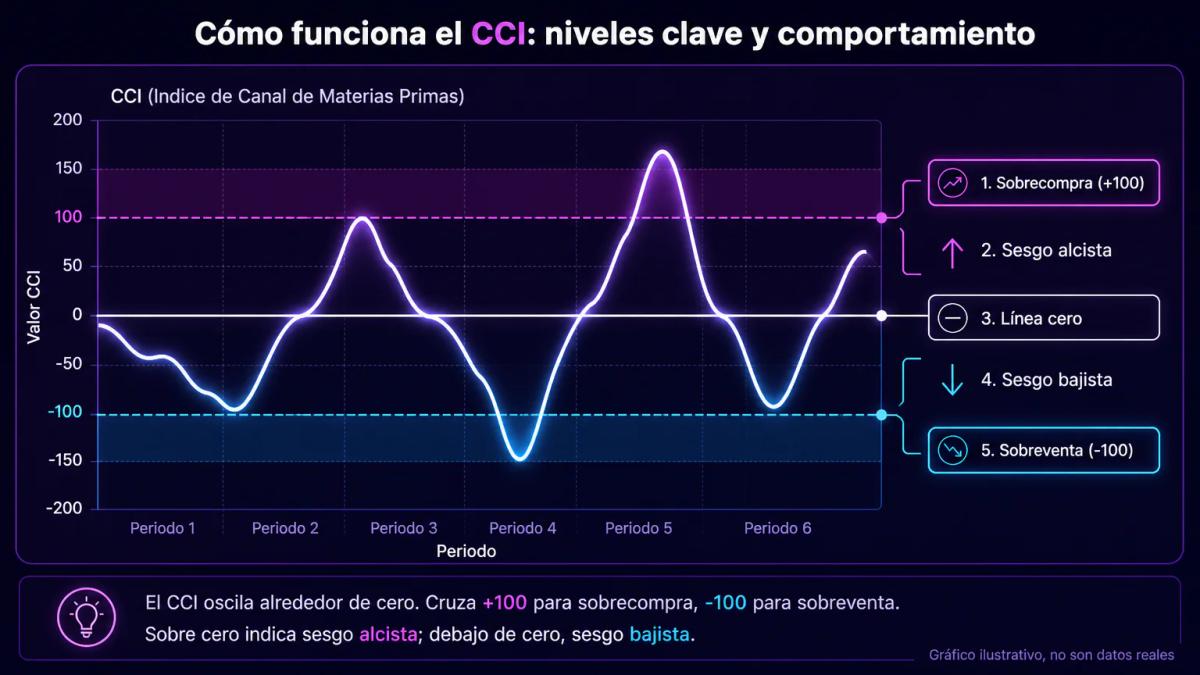
El CCI oscila alrededor de cero, con los umbrales clásicos situados en +100 y -100. Lecturas por encima de +100 se asocian a condiciones de sobrecompra, aquellas por debajo de -100 a sobreventa, y la línea cero actúa como referencia del sesgo direccional dominante en el período analizado.
En la práctica, conviven tres lecturas que el operador puede combinar según el contexto del mercado:
| Nivel | Interpretación | Uso |
|---|---|---|
| +100 | Sobrecompra | En rangos laterales anticipa retroceso; en tendencias fuertes señala impulso sostenido |
| -100 | Sobreventa | En rangos laterales anticipa rebote |
| Línea cero | Sesgo direccional | Cruce de negativo a positivo sugiere cambio alcista; de positivo a negativo, bajista |
En activos de alta volatilidad, donde los niveles de 100 se tocan con tanta frecuencia que pierden valor como señal aislada, algunos operadores recurren a umbrales más exigentes de +200 y -200 para filtrar el ruido y quedarse únicamente con las lecturas más extremas.
Divergencias y convergencias: qué revelan sobre el momentum
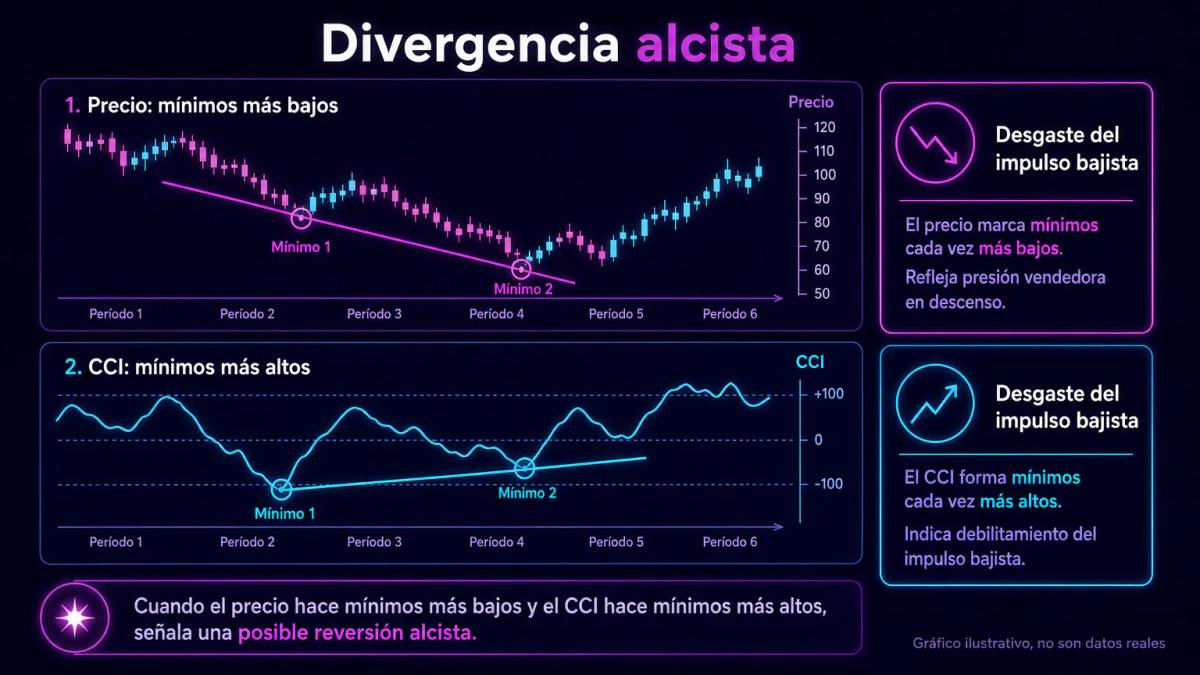
Una divergencia alcista aparece cuando el precio registra mínimos cada vez más bajos mientras el CCI dibuja mínimos ascendentes; la divergencia bajista responde al patrón inverso, con máximos crecientes en el precio y máximos decrecientes en el oscilador. En ambos casos, la lectura sugiere que la fuerza detrás del movimiento se está debilitando, incluso si el precio todavía no ha confirmado un giro.
La divergencia conviene interpretarla como una alerta temprana de desgaste más que como una señal de entrada. Un operador prudente aguarda alguna confirmación adicional antes de ejecutar la operación:
- La ruptura de una línea de tendencia de corto plazo.
- El cierre de una vela en dirección contraria al movimiento previo.
- El cruce del CCI por su línea cero.
La convergencia, con el precio y el indicador alineados en la misma dirección, respalda la continuación del movimiento vigente y refuerza la validez de la tendencia observada.
Errores comunes al interpretar el CCI y trampas psicológicas
Entre los errores recurrentes que suelen detectarse al operar con el CCI, los siguientes resultan especialmente identificables y evitables con disciplina:
- Confundir sobrecompra con señal de venta inmediata, cuando en realidad en una tendencia alcista fuerte el CCI puede permanecer semanas por encima de +100; vender en el primer toque suele cerrar la operación en pérdida.
- Ignorar el marco temporal mayor, dado que si el gráfico diario muestra una caída clara, una señal de sobreventa en 15 minutos pierde buena parte de su relevancia operativa.
- Operar sin stop loss, entendido como la orden que cierra la posición al alcanzar un nivel adverso predefinido; sin ese mecanismo, una señal fallida se transforma con facilidad en una pérdida abierta de magnitud creciente.
- Sobreajustar parámetros al modificar de 20 a 14 o 50 períodos solo porque el backtest reciente luce mejor, actitud que con frecuencia refleja más una casualidad estadística que una ventaja real y replicable.
La trampa psicológica central reside en atribuir al oscilador capacidad predictiva, cuando su función se limita a medir la desviación del precio respecto a un promedio reciente y a traducirla en una escala comparable entre activos.
CCI combinado con otros indicadores y análisis fundamental
Combinar el CCI con otras herramientas técnicas reduce la frecuencia de señales falsas y aporta contexto adicional al operador; el siguiente cuadro resume algunas asociaciones habituales en los planes de trading más utilizados.
| Combinación | Qué aporta | Caso típico |
|---|---|---|
| CCI + RSI | Doble confirmación de agotamiento | CCI bajo -100 y RSI bajo 30 refuerzan rebote |
| CCI + MACD | Filtro de dirección de tendencia | Entrar con CCI solo si MACD confirma sesgo |
| CCI + SMA 200 | Contexto de tendencia mayor | Compras con CCI solo por encima de la SMA 200 |
| CCI + volumen | Validación del impulso | Divergencia creíble si el volumen cae |
El análisis fundamental ayuda a determinar cuándo conviene conceder mayor peso a la lectura técnica. En jornadas marcadas por la publicación de datos de empleo, decisiones de política monetaria o resultados corporativos, el precio responde a información nueva y el CCI tiende a generar lecturas extremas que poco tienen que ver con la dinámica técnica previa. Operar señales minutos antes o después de esos eventos incrementa el ruido de forma considerable, por lo que resulta prudente reducir el tamaño de posición o esperar a que el mercado digiera la nueva información.
Conclusiones clave
Preguntas frecuentes
El RSI (Relative Strength Index) oscila entre 0 y 100 con umbrales fijos de 70 y 30, y se calcula a partir de la razón entre ganancias y pérdidas recientes. El CCI, en cambio, carece de límites superior e inferior y mide la desviación del precio respecto a una media, normalizada por la dispersión propia del activo analizado. En la práctica, el RSI tiende a reaccionar con mayor rapidez a los cambios de ritmo del precio, mientras que el CCI captura con más precisión aquellos movimientos que se desvían del rango estadístico habitual, incluyendo picos que el RSI difumina en su escala acotada.
Para operativa intradía, valores de 10 a 14 períodos aumentan la sensibilidad del indicador y generan más señales por sesión, resultando especialmente útiles en gráficos de 5 o 15 minutos. En swing trading sobre gráfico diario, los 20 períodos siguen siendo el ajuste clásico, aunque algunos operadores de posición prefieren períodos de 30 a 50 para suavizar el ruido de corto plazo. Conviene recordar que ningún número resulta universalmente óptimo: cuanto más corto es el período, mayor es la cantidad de señales y también de falsos positivos, mientras que períodos más largos reducen la frecuencia de operaciones a cambio de un mayor retraso en captar los giros.
Un backtest serio define reglas exactas (entrada, salida, stop, objetivo), aplica la estrategia a datos históricos cubriendo distintos regímenes de mercado (tendencia, rango, alta y baja volatilidad), y mide métricas como ganancia media por operación, drawdown máximo (caída desde un pico de capital), ratio de aciertos y expectativa matemática. Importa reservar un tramo del histórico para validación fuera de muestra y evitar sobreajustar parámetros a un período específico.
La fórmula se aplica a cualquier serie de precios, incluidas las criptomonedas, por lo que su uso resulta técnicamente válido en ese mercado. La particularidad reside en que la volatilidad del universo cripto provoca lecturas extremas por encima de +200 o por debajo de -200 con frecuencia elevada, de modo que los umbrales clásicos de 100 pierden buena parte de su poder como filtro. Por esa razón, los operadores de criptomonedas suelen ampliar los umbrales a 200 o 300, trabajar con períodos más largos para suavizar el oscilador y confirmar cualquier señal del CCI con volumen y referencias estructurales del gráfico antes de darla por válida.
Te puede interesar
CETES vs Afore: dónde invertir según tu horizonte de tiempo
CETES y Afore responden a horizontes distintos. Aquí comparamos plazos, rendimientos, comisiones, fiscalidad y liquidez para que elijas según tu objetivo.
Cómo funcionan los bonos: mecanismo de precio, cupón y rendimiento
Guía editorial sobre el funcionamiento de los bonos: componentes, cotización en mercado secundario, cálculo de rendimiento y factores que mueven su precio.
Diferencia entre acciones y CFD de acciones: propiedad, costos y riesgo
Comparativa entre comprar acción real vs CFD: propiedad, apalancamiento, dividendos, costos, fiscalidad y cuándo elegir cada uno.
Ejemplo de mercado de dinero: instrumentos y casos reales explicados paso a paso
Ejemplos trabajados de letras del tesoro, papel comercial, certificados de depósito y repos para entender cómo circula el dinero a corto plazo en LATAM.
0 comentarios