Inversiones · Principiante · 6 min de lectura
Tasa anual plazo fijo Banco Nación: TNA, TEA y rentabilidad real
Cómo funciona la tasa anual en un plazo fijo del Banco Nación
Cuando abrís un plazo fijo en Banco Nación, la tasa anual pactada define cuánto va a rendir tu depósito durante el tiempo que lo dejes inmovilizado, y esa tasa puede expresarse de dos maneras: TNA (tasa nominal anual) o TEA (tasa efectiva anual). El interés final que recibís está condicionado por el plazo elegido, por el monto que inmovilizás, por la moneda del depósito y por las condiciones comerciales que el banco tenga vigentes en el momento exacto de la constitución.
El Banco de la Nación Argentina, como entidad estatal, publica sus tasas en el sitio oficial y las actualiza con frecuencia según la política monetaria que dispone el Banco Central de la República Argentina (BCRA). Por eso conviene consultar las condiciones vigentes el mismo día que operes, ya que una tasa de hace un mes probablemente ya no rija.
Tasas nominales y efectivas: qué diferencia hay
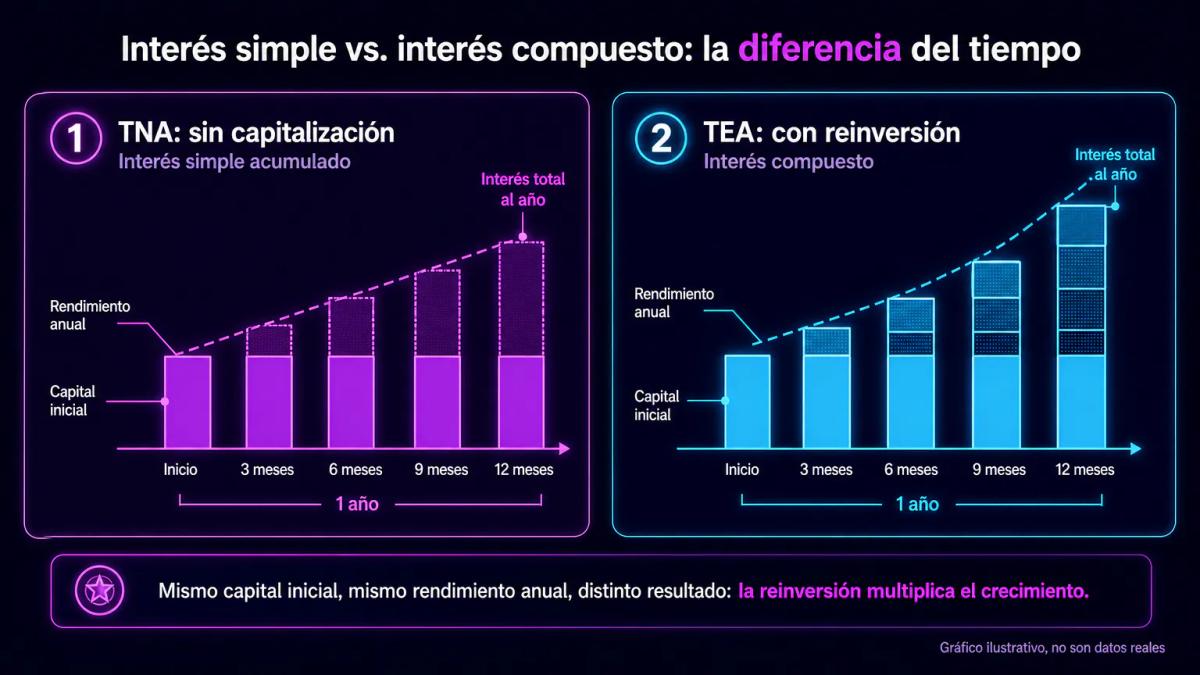
La TNA representa el porcentaje anual sin considerar la capitalización de intereses, mientras que la TEA incorpora el efecto de reinvertir esos intereses a lo largo del período. En un plazo fijo tradicional a 30 días, la TNA se prorratea de forma proporcional al plazo pactado. Por ejemplo, si la TNA fuese del 60%, el interés a 30 días equivaldría a 60% multiplicado por 30 y dividido por 365.
La TEA resulta útil para comparar rendimientos entre instrumentos con distinta frecuencia de capitalización, porque un plazo fijo a 30 días renovado doce veces genera una TEA superior a la TNA: los intereses de cada mes se van sumando al capital del siguiente. En cambio, cuando el plazo fijo se constituye a un único término sin renovación, TNA y TEA terminan produciendo el mismo interés al vencimiento.
Plazos disponibles y montos mínimos en Banco Nación
Los plazos que ofrece Banco Nación arrancan en 30 días y se extienden a 60, 90, 180 y hasta 365 días, disponibles tanto en la modalidad tradicional como en la variante precancelable, que permite rescatar el depósito antes del vencimiento a cambio de una tasa menor. Los montos mínimos varían según el canal utilizado, y en general constituir el plazo fijo por home banking o app suele exigir un importe menor que hacerlo en sucursal.
La modalidad precancelable requiere un plazo mínimo mayor al del plazo fijo tradicional para poder cancelarse anticipadamente. También está disponible el plazo fijo UVA, atado a la Unidad de Valor Adquisitivo, que se explica más adelante. Para conocer el importe mínimo exacto del día, conviene revisar la simulación oficial del banco antes de operar.
Plazo fijo en pesos versus dólares
Banco Nación permite constituir plazo fijo en pesos argentinos o en dólares estadounidenses, con tasas nominales que difieren mucho entre ambas monedas. La TNA en pesos suele ubicarse muy por encima de la TNA en dólares, ya que compensa la expectativa de inflación y de depreciación cambiaria que arrastra la moneda local.
Un plazo fijo en dólares paga una tasa reducida en términos nominales, aunque preserva la exposición a esa moneda. En el caso del plazo fijo en pesos, la TNA es mayor, pero su rendimiento real termina dependiendo de cómo evolucionen la inflación y el tipo de cambio durante el plazo pactado. Comparar tasas nominales entre monedas sin ajustar por inflación esperada suele llevar a conclusiones equivocadas.
Rentabilidad real: inflación y poder de compra
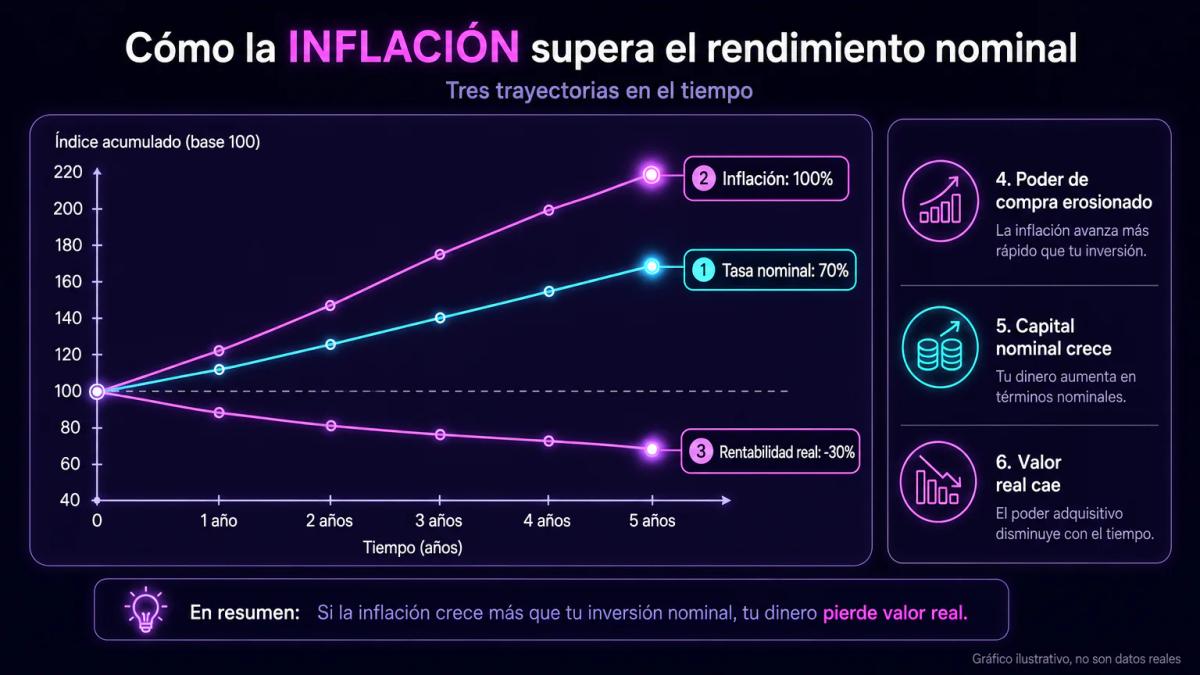
La rentabilidad real se obtiene restando a la tasa anual del plazo fijo la inflación acumulada del mismo período. Si la TEA fuese del 70% y la inflación anual del 100%, el poder de compra del capital caería aunque el saldo nominal en la cuenta crezca. En contextos de inflación alta y persistente, un plazo fijo tradicional en pesos puede terminar rindiendo por debajo del índice de precios.
El plazo fijo UVA busca resolver ese problema atando el capital al coeficiente UVA, que replica la inflación medida por el INDEC, y sumando además una tasa fija por encima de ese ajuste.
Tributación de intereses y consideraciones fiscales
Los intereses generados por un plazo fijo en pesos de personas humanas residentes en Argentina se encuentran, en general, exentos del impuesto a las ganancias, según la normativa vigente al momento de constituir el depósito. En cambio, los plazos fijos en dólares y ciertos instrumentos ajustables reciben tratamientos específicos que conviene verificar caso por caso.
El saldo del plazo fijo también se incluye en la base del Impuesto sobre los Bienes Personales cuando el patrimonio total supera el mínimo no imponible vigente. Este pasaje tiene carácter informativo general, y cada situación fiscal exige la verificación de un profesional habilitado en la jurisdicción correspondiente.
Renovación automática versus manual: estrategia de reinversión
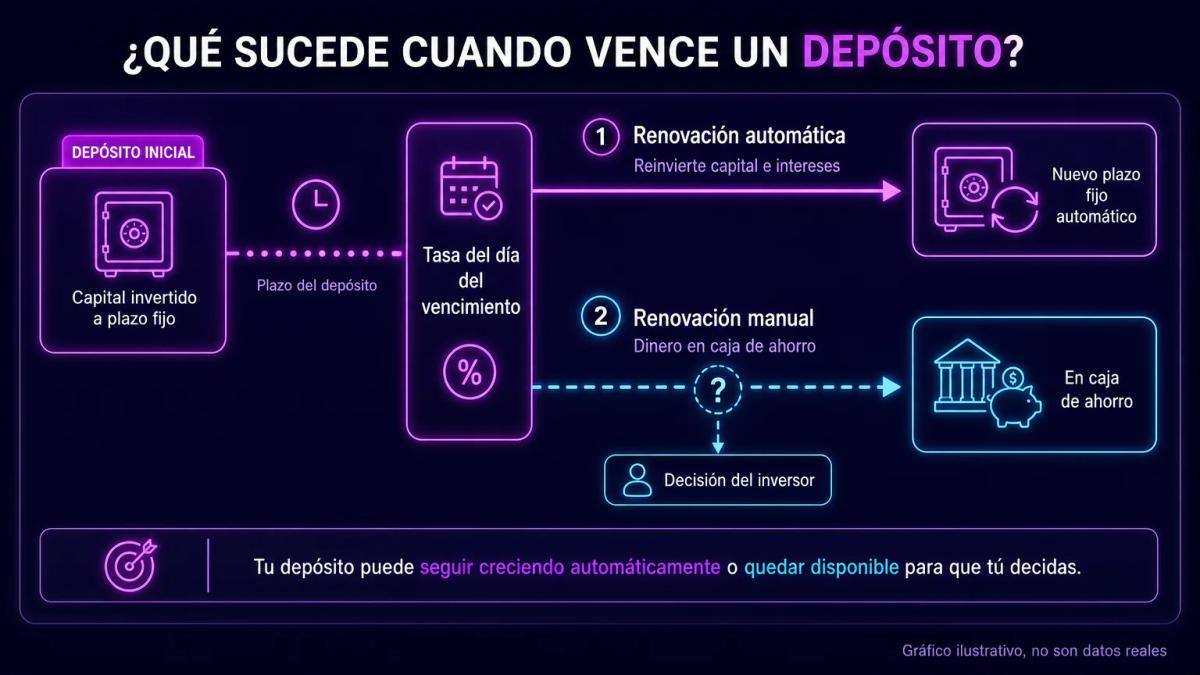
Al constituir el depósito, se elige entre dos formas de renovación con lógicas bastante distintas:
- Renovación automática: al vencimiento, el banco reinvierte capital e intereses por otro plazo idéntico, aplicando la tasa vigente ese día.
- Renovación manual: el dinero se acredita en la caja de ahorro y queda a disposición para decidir el siguiente paso.
La renovación automática ahorra tiempo y evita que el capital quede ocioso, aunque puede terminar reinvirtiendo a una tasa desactualizada respecto de otras alternativas de ese momento. La manual, en cambio, exige atención al vencimiento y algo de gestión, con la ventaja de permitir comparar tasas y considerar otros instrumentos antes de volver a comprometer el capital.
Alternativas de inversión frente al plazo fijo tradicional
El plazo fijo tradicional convive con otros instrumentos de perfil similar en cuanto a acceso, aunque distintos en riesgo y rendimiento. La tabla resume los rasgos clave:
| Instrumento | Ajuste | Riesgo principal | Liquidez |
|---|---|---|---|
| Plazo fijo tradicional en pesos | Tasa fija | Inflación supera la tasa | Inmovilizado hasta el vencimiento |
| Plazo fijo precancelable | Tasa fija menor | Inflación y menor tasa | Rescate anticipado permitido |
| Plazo fijo UVA | UVA más tasa | Plazo mínimo más largo | Inmovilizado, con opción precancelable a menor rendimiento |
| Plazo fijo en dólares | Tasa fija baja | Rendimiento nominal reducido | Inmovilizado hasta el vencimiento |
| Bonos del Tesoro | Cupón o ajuste según especie | Riesgo soberano y precio de mercado | Se venden en mercado secundario |
| [Fondos comunes de inversión](/aprender/trading-basico/plazo-fijo-o-fondo-comun-de-inversion) money market | Rendimiento diario variable | Menor previsibilidad | Rescate en 24 horas o inmediato |
Cada opción responde a un objetivo distinto, y conviene tenerlos presentes al elegir:
- Previsibilidad del rendimiento.
- Cobertura contra la inflación.
- Liquidez del capital.
- Exposición cambiaria.
Conclusiones clave
Preguntas frecuentes
La TNA (tasa nominal anual) es el porcentaje anual sin capitalizar intereses; se prorratea al plazo del depósito. La TEA (tasa efectiva anual) incluye el efecto de reinvertir esos intereses periodo a periodo. En un plazo fijo a un único término sin renovación, TNA y TEA producen el mismo interés final; cuando hay renovaciones sucesivas, la TEA supera a la TNA.
El monto mínimo depende del canal de acceso y de la modalidad elegida. Constituir el plazo fijo por home banking o app suele requerir un importe menor que hacerlo en sucursal. Para el mínimo vigente el día de operar, conviene revisar la simulación oficial del banco, porque las condiciones se actualizan con frecuencia.
La rentabilidad real se aproxima restando a la tasa anual efectiva del plazo fijo la inflación acumulada del mismo período. Si el resultado es positivo, el capital gana poder de compra; si es negativo, aunque el saldo nominal crezca, con esos pesos se compran menos bienes al vencimiento que al inicio.
Los intereses de plazos fijos en pesos de personas humanas residentes en Argentina se encuentran, en general, exentos del impuesto a las ganancias según la normativa vigente. El saldo del plazo fijo integra la base del Impuesto sobre los Bienes Personales cuando el patrimonio supera el mínimo no imponible. Cada situación fiscal exige verificación de un profesional habilitado.
La renovación automática evita que el capital quede ocioso al vencimiento y ahorra gestión, pero reinvierte a la tasa vigente ese día, que puede ser menor. La manual exige recordar el vencimiento y actuar, aunque permite comparar tasas y considerar otros instrumentos antes de volver a comprometer el capital. La elección depende del tiempo disponible y del interés en optimizar cada renovación.
Te puede interesar
Qué es el ROI y Cómo Calcularlo Paso a Paso
Aprende qué es el ROI, cómo calcularlo con la fórmula paso a paso y cómo usarlo para medir la rentabilidad de tus inversiones y operaciones de trading.

Acciones de dividendos: rentabilidad, impuestos y estrategias en LATAM
Cómo funcionan las acciones de dividendos, cómo calcular su rentabilidad, qué retenciones fiscales aplican en LATAM y qué estrategias de reinversión encajan con tu horizonte.

AFP Perú: cómo funciona el sistema de pensiones privadas
Guía editorial sobre el funcionamiento de las AFP en Perú: aportes obligatorios, tipos de fondos, comisiones, retiro anticipado y comparación con el Sistema Nacional de Pensiones.

AFP vs APV en Chile: diferencias clave para complementar tu jubilación
La AFP cubre tu cotización obligatoria; el APV es ahorro voluntario con beneficios tributarios. Compara ambos pilares y decide cómo complementar tu pensión en Chile.
0 comentarios