Trading básico · Principiante · 10 min de lectura
Trading como autónomo: cuándo darte de alta y qué implica fiscalmente
Cuándo la actividad de trading requiere darse de alta como autónomo
El alta como autónomo se convierte en obligación cuando tu operativa reúne los rasgos que la normativa española considera actividad económica: dedicación habitual, organización por cuenta propia y voluntad de generar ingresos de forma continuada. Si te limitas a mover tu propio patrimonio de manera puntual, la Agencia Tributaria trata esos resultados como ganancia patrimonial dentro del IRPF y el alta queda fuera del cuadro.
El criterio decisivo para separar aficionado y profesional es la habitualidad, un concepto que ni la Agencia Tributaria ni la Seguridad Social han acotado con un número exacto de operaciones al mes. En la práctica valoran varios indicios combinados: si el trading es tu fuente principal o secundaria de ingresos, cuánto tiempo estructurado le dedicas y con qué medios organizados operas, por ejemplo un equipo dedicado, plataformas contratadas a tu nombre o una oficina. Cuando esos elementos se acumulan aparece la figura de actividad económica de trading, y con ella la obligación de darse de alta en el Régimen Especial de Trabajadores Autónomos (RETA).
El concepto de facturar como trader independiente aplica sobre todo cuando prestas servicios a terceros, como gestión de cuentas ajenas, envío de señales o formación remunerada. Operar por cuenta propia con capital propio se declara mediante el IRPF o el Impuesto sobre Sociedades, sin factura de por medio, y conviene distinguir ambos planos para evitar errores de encaje fiscal.
Antes de operar en real conviene elegir plataforma con criterio: revisa los mejores brókers de forex y sus condiciones.
Diferencia entre trader particular y trader autónomo
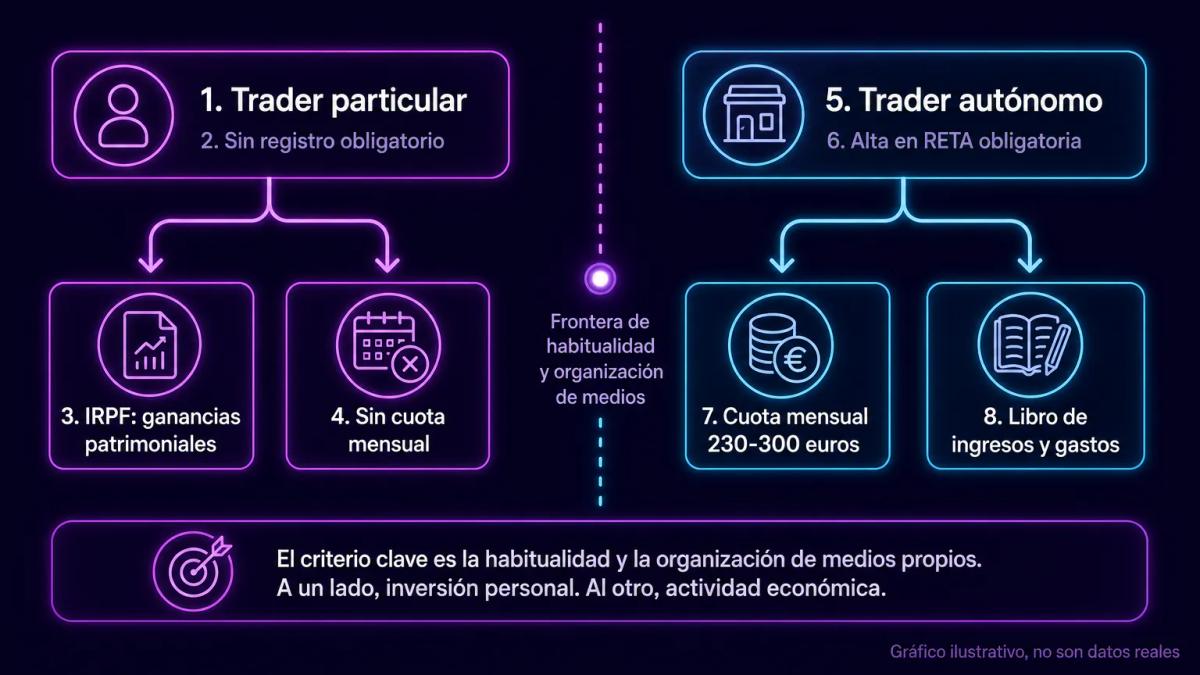
Un trader particular opera con su patrimonio personal, queda al margen de cualquier régimen específico y declara sus resultados en el IRPF como ganancias y pérdidas patrimoniales dentro de la base del ahorro. El trader autónomo, en cambio, declara su actividad como rendimiento de actividades económicas, cotiza al RETA cada mes y asume una serie de obligaciones contables periódicas que acompañan al alta.
La frontera práctica se apoya en la habitualidad y en la organización de medios. Un caso típico de particular sería el ahorrador que compra y vende acciones, ETF o contratos por diferencias (CFD, un derivado que replica el precio de un subyacente sin comprarlo) con su cuenta personal en un broker y liquida cuentas una vez al año. El autónomo trata la operativa como un negocio en marcha, con horario estable, plataformas contratadas a nombre propio, formación deducida como gasto y provisión regular de equipos.
En el plano tributario, el particular integra sus resultados en la base del ahorro con tipos que en España se mueven del 19% al 28% según los tramos vigentes en la última actualización de la Ley del IRPF. El autónomo, por su parte, lleva el rendimiento neto a la base general con tipos marginales progresivos más altos, y a cambio dispone de un margen relevante de deducción de gastos afectos a la actividad, entre ellos comisiones del broker, licencias de software, cuota RETA y la parte proporcional de suministros si trabaja desde casa.
| Aspecto | Trader particular | Trader autónomo |
|---|---|---|
| Alta obligatoria | No | Sí, en RETA y Hacienda |
| Base del IRPF | Ahorro | General |
| Cuota Seguridad Social | No | Sí, mensual |
| Deducción de gastos | Muy limitada | Amplia si están afectos |
| Obligaciones contables | Declaración anual | Libros y modelos trimestrales |
Pasos concretos para darte de alta como autónomo trader
El alta como autónomo se tramita en dos ventanillas: la Agencia Tributaria y la Tesorería General de la Seguridad Social. Ante la Agencia Tributaria se presenta el modelo 036 o su versión simplificada 037 para declarar el inicio de actividad y el epígrafe del Impuesto sobre Actividades Económicas (IAE) que corresponda, en un trámite censal que debe hacerse antes o de forma simultánea al inicio real.
En la Seguridad Social se solicita el alta en el RETA mediante el modelo TA.0521 y sus variantes según el tipo de autónomo, siempre con carácter previo al inicio efectivo de la actividad. Bajo el sistema de cotización por ingresos reales vigente en España, en el momento del alta debes hacer una previsión de los rendimientos netos anuales para asignarte a un tramo de cotización, que se puede revisar a lo largo del año.
Estos son los pasos ordenados que suele seguir el trámite:
- Elegir epígrafe IAE compatible con la actividad de trading o prestación de servicios financieros.
- Presentar modelo 036 o 037 en Agencia Tributaria (telemático o presencial).
- Presentar alta RETA (TA.0521) en Seguridad Social en un plazo máximo de 60 días naturales previos al inicio, y siempre antes de operar profesionalmente.
- Comunicar la actividad al Ayuntamiento si abres local de atención al público o si una ordenanza local lo exige.
- Registrar libros contables obligatorios desde la fecha de inicio.
La resolución del alta en Seguridad Social es prácticamente inmediata en sede electrónica; la censal en Hacienda también se confirma en el día.
Costes mensuales de cotización versus tributación como particular
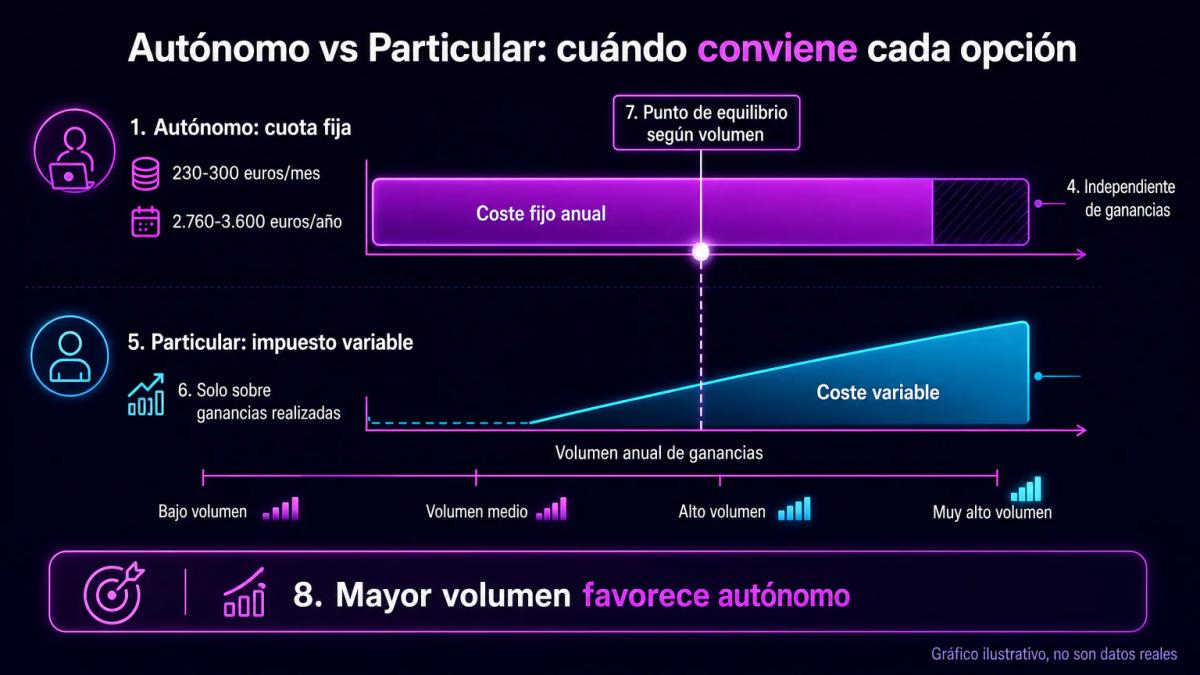
La cuota mensual del autónomo depende del tramo de rendimientos netos que declares dentro del sistema de cotización por ingresos reales. Los tramos y las cuotas exactas se publican en el cuadro anual de la Tesorería General de la Seguridad Social, así que conviene verificar el importe vigente antes de presupuestar, ya que el sistema se revisa por ejercicios y admite ajustes intermedios. Los nuevos autónomos pueden acogerse además a una tarifa reducida durante los primeros meses de actividad, en las condiciones que fija la ley en cada momento.
El particular, en cambio, no soporta cuota mensual alguna: se limita a la retención en origen que le practique el broker cuando proceda y liquida por IRPF una vez al año sobre las ganancias efectivamente realizadas. Conviene tener presente que la comparación entre ambas figuras nunca es simétrica, porque el autónomo cotiza cobre o no cobre en el mes, mientras que el particular solo tributa sobre resultado positivo materializado.
| Escenario anual | Particular | Autónomo (orden de magnitud) |
|---|---|---|
| Pérdidas o resultado cero | 0 euros de IRPF sobre trading | Cuota RETA de todos los meses del año |
| Rentabilidad baja | IRPF ahorro sobre la ganancia | Cuota RETA + IRPF general sobre rendimiento neto |
| Rentabilidad alta | IRPF ahorro con tipos progresivos | Cuota RETA (tramo alto) + IRPF general (tipos marginales) |
El umbral en el que compensa dejar de tributar como particular depende del volumen de gastos deducibles y del peso que el trading tenga en tu renta total. Como orden de magnitud, cuando la operativa es esporádica y no genera ingresos recurrentes, el alta añade un coste fijo sin contrapartida clara; en cambio, si es habitual y genera ingresos regulares, la deducción de gastos y el acceso a prestaciones tienden a reequilibrar la cuenta.
Tributación fiscal según el tipo de activo: valores, criptomonedas y derivados
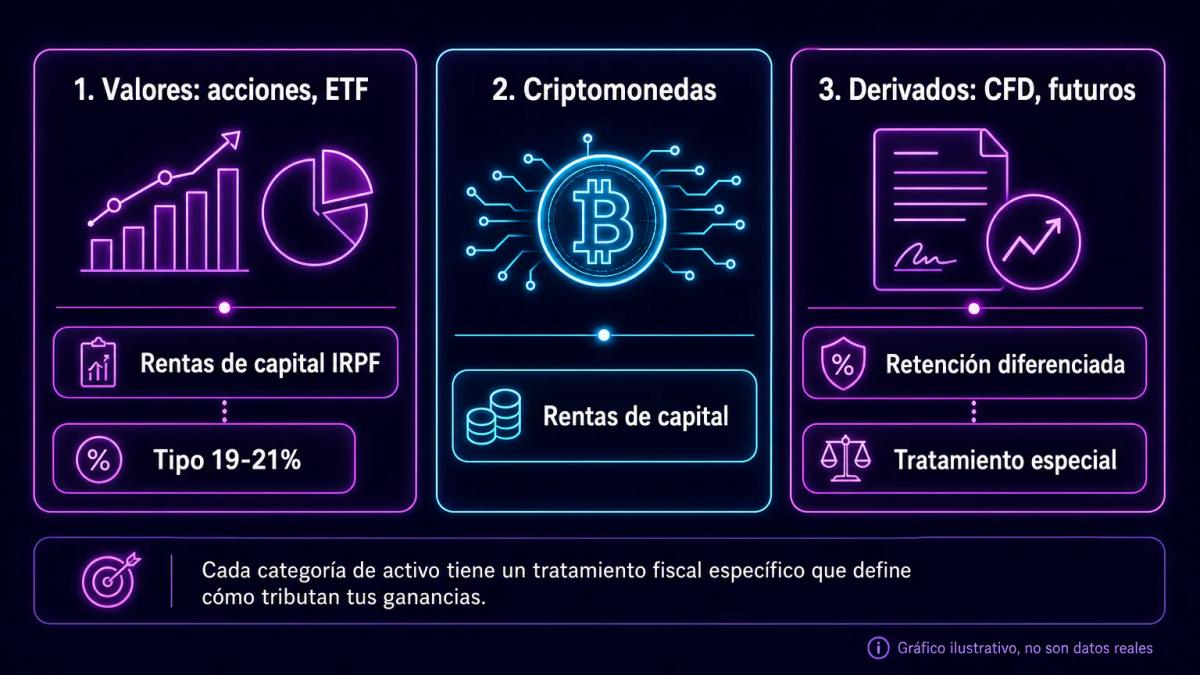
La fiscalidad varía según el instrumento y según si operas como particular o como profesional. Para un particular en España, las ganancias por venta de acciones, ETF y fondos se integran en la base del ahorro como ganancias patrimoniales con los tipos por tramos vigentes en el IRPF. Las criptomonedas reciben el mismo tratamiento de ganancia patrimonial cuando se venden o permutan, según los criterios interpretativos publicados por la Dirección General de Tributos.
Los derivados como futuros, opciones y CFD también tributan para el particular en concepto de ganancia o pérdida patrimonial. El debate aparece cuando la operativa con derivados alcanza rasgos claramente profesionales, porque en esa situación la Agencia Tributaria puede recalificarla como rendimiento de actividad económica, lo que implica integración en la base general y tipos marginales más altos, si bien también abre el derecho a deducir los gastos afectos.
| Instrumento | Particular | Autónomo profesional |
|---|---|---|
| Acciones y ETF | Base del ahorro | Base general con gastos deducibles |
| Criptomonedas | Base del ahorro | Base general si hay habitualidad |
| Futuros, opciones, CFD | Base del ahorro | Base general si hay actividad económica |
Tanto los tipos de la base del ahorro como los de la base general en España se aplican por tramos marginales, y en el caso de la base general el marginal máximo depende del tramo autonómico correspondiente. Antes de proyectar cifras concretas para tu propio caso, verifica el escalado vigente en el ejercicio en que vayas a declarar.
Alternativas a la figura de autónomo: sociedades civiles y mercantiles
Antes de tramitar el alta como autónomo conviene valorar la sociedad limitada como vehículo alternativo para operar. Una sociedad mercantil tiene personalidad jurídica propia, un patrimonio separado del socio y tributa en el Impuesto sobre Sociedades a un tipo general del 25%, con reducciones para entidades de nueva creación en las condiciones legales aplicables. La sociedad civil con objeto mercantil también tributa por el Impuesto sobre Sociedades tras la reforma vigente desde 2016.
| Figura | Responsabilidad | Impuesto principal | Complejidad administrativa |
|---|---|---|---|
| Autónomo persona física | Ilimitada | IRPF (base general) | Media |
| Sociedad civil (objeto mercantil) | De los socios | Impuesto sobre Sociedades | Media-alta |
| Sociedad limitada | Limitada al capital | Impuesto sobre Sociedades | Alta |
El atractivo de la SL para un trader con rentabilidad alta es doble: separa el patrimonio personal del empresarial y ofrece un tipo fijo del 25% frente a un marginal del IRPF que puede superarlo con holgura. Como contrapartida hay que asumir el coste de constitución, la contabilidad mercantil, el depósito de cuentas y la retención sobre el reparto de dividendos al socio, que después vuelve a tributar en el IRPF. En términos prácticos, la sociedad empieza a compensar a partir de volúmenes en los que los tipos marginales del IRPF general se sitúan por encima del 25% efectivo una vez descontados los costes de estructura.
Obligaciones contables y riesgos de incumplimiento fiscal
El autónomo trader debe llevar una serie de libros y presentar modelos periódicos que se explican en el apartado siguiente, y en cualquier caso conservar facturas y justificantes durante los plazos legales de prescripción tributaria.
- Libro registro de ingresos y libro registro de gastos vinculados a la actividad.
- Libro registro de bienes de inversión si amortizas equipos afectos a la operativa.
- Modelo 303 trimestral y resumen anual 390 cuando prestes servicios sujetos a IVA, por ejemplo formación no reglada o gestión de carteras.
- Modelo 130 de pago fraccionado del IRPF cada trimestre y declaración anual del IRPF al cierre del ejercicio.
El incumplimiento tiene varias capas que conviene tener claras antes de decidir el enfoque. Las infracciones tributarias recogidas en la Ley General Tributaria se clasifican en leves, graves y muy graves, con sanciones porcentuales sobre la deuda dejada de ingresar, además de recargos por presentación fuera de plazo e intereses de demora acumulados. Operar de forma habitual sin alta puede abrir en paralelo un expediente en Seguridad Social por falta de afiliación, con reclamación de las cuotas correspondientes a los periodos no cotizados y una sanción específica por la infracción.
Cobertura de Seguridad Social y derechos del trader autónomo
Al cotizar como autónomo en el RETA accedes a la acción protectora del sistema de Seguridad Social, cuyas coberturas mejoran a medida que sube la base de cotización que declares. Las principales prestaciones a las que da derecho son las siguientes:
- Incapacidad temporal por enfermedad común o accidente.
- Riesgo durante el embarazo y prestaciones de maternidad y paternidad.
- Incapacidad permanente en sus distintos grados.
- Jubilación, muerte y supervivencia.
- Prestación por cese de actividad, equivalente aproximado al paro para autónomos, siempre que se cumplan los requisitos legales de carencia.
Bajo el sistema de cotización por ingresos reales, la base se asigna en función del tramo de rendimientos netos declarado, con un mínimo y un máximo por tramo publicados por la Tesorería General. Puedes cambiar de tramo varias veces al año si tu previsión de ingresos varía, y al cierre del ejercicio se regulariza en función del rendimiento neto real declarado en el IRPF.
Como contrapartida, la cotización arranca el mismo día del alta con independencia de si ese mes has generado ingresos o pérdidas. Ese coste fijo mensual es lo que aconseja alinear la decisión de darse de alta con una operativa ya consolidada, en lugar de asociarla a la mera intención de empezar a operar.
Este artículo tiene carácter informativo general sobre la fiscalidad y la afiliación de traders en España. Cada situación personal, y en particular la calificación como actividad económica y la elección de figura jurídica, requiere revisión por un asesor fiscal habilitado que examine tus circunstancias concretas antes de tramitar altas o cambios de régimen.
Para ver estas condiciones aplicadas por un bróker regulado, lee nuestra reseña de Forex.com.
Conclusiones clave
Preguntas frecuentes
No, si operas con tu propio patrimonio de forma no habitual. Tus resultados van al IRPF como ganancia o pérdida patrimonial en la base del ahorro. El alta se vuelve obligatoria cuando la operativa se convierte en actividad económica: habitual, organizada y con intención de ingresos regulares.
El alta en sí es gratuita en Hacienda y en Seguridad Social. El coste recurrente es la cuota mensual del RETA, cuyo importe depende del tramo de rendimientos netos previstos según el sistema de cotización por ingresos reales. Consulta el cuadro anual vigente de la Tesorería General de la Seguridad Social.
Si las ganancias proceden de una operativa habitual y organizada, Hacienda puede recalificarlas como rendimiento de actividad económica y aplicar sanciones e intereses de demora. En paralelo, la Seguridad Social puede reclamar cuotas del RETA no ingresadas del periodo trabajado sin alta.
Sí. Presentas el modelo 036 o 037 declarando el inicio de actividad y el epígrafe IAE correspondiente, y a continuación tramitas el alta en el RETA con el modelo TA.0521. A partir de esa fecha, la operativa se integra como rendimiento de actividad económica con obligaciones contables trimestrales.
Como particular, las ganancias van a la base del ahorro del IRPF, con tipos por tramos y sin cotización adicional. Como autónomo, el rendimiento neto va a la base general con tipos marginales más altos, pero puedes deducir gastos afectos (comisiones, software, cuota RETA) y accedes a prestaciones de la Seguridad Social.
Te puede interesar

Trading de noticias: estrategia, riesgos y herramientas para operar eventos
Cómo aprovechar la volatilidad de datos macro y decisiones de bancos centrales con estrategias claras de entrada, salida y gestión de riesgo adaptadas al trader minorista de LATAM.
¿El trading es legal en México? Qué dice la CNBV y cómo cumplir con el SAT
El trading es legal en México si operas con brokers autorizados por la CNBV y declaras ganancias ante el SAT. Guía completa sobre regulación, impuestos y verificación de plataformas.
Qué es el Trading: Guía Completa para Principiantes
Aprende qué es el trading, cómo funciona, qué tipos existen y qué necesitas para empezar a operar en mercados financieros desde cero.
Por Qué Hacer Trading: Ventajas y Razones para Empezar
Descubre por qué hacer trading es una opción real en LATAM. Conoce las ventajas, lo que implica y cómo dar los primeros pasos de forma informada.
0 comentarios