Trading básico · Principiante · 6 min de lectura
Qué es un fondo común de inversión y cómo funciona
El mecanismo de inversión colectiva explicado
Cuando muchos inversores quieren acceder a carteras diversificadas sin comprar cada activo por separado, aparece la figura del fondo común de inversión: un vehículo colectivo donde un gestor profesional invierte el patrimonio reunido en activos financieros diversificados siguiendo una estrategia definida en su reglamento. En Argentina se lo conoce como FCI y en otros países de LATAM aparece bajo los nombres de fondo mutuo o fondo de inversión colectiva.
La mecánica funciona así: en lugar de que cada persona salga a comprar por su cuenta acciones, bonos o instrumentos del mercado monetario, un patrimonio común los adquiere en bloque, y ese patrimonio te pertenece en proporción a lo que aportaste. Sobre esa estructura conviven dos figuras con roles separados: una sociedad gerente decide qué comprar y qué vender, mientras que una sociedad depositaria custodia los activos, y esa separación funciona como escudo de protección para el pequeño ahorrista.
Si todavía no tienes bróker, nuestra guía de los mejores brókers de forex compara las opciones reguladas para LATAM.
Cuotapartes y cuotapartistas: cómo se estructura tu participación
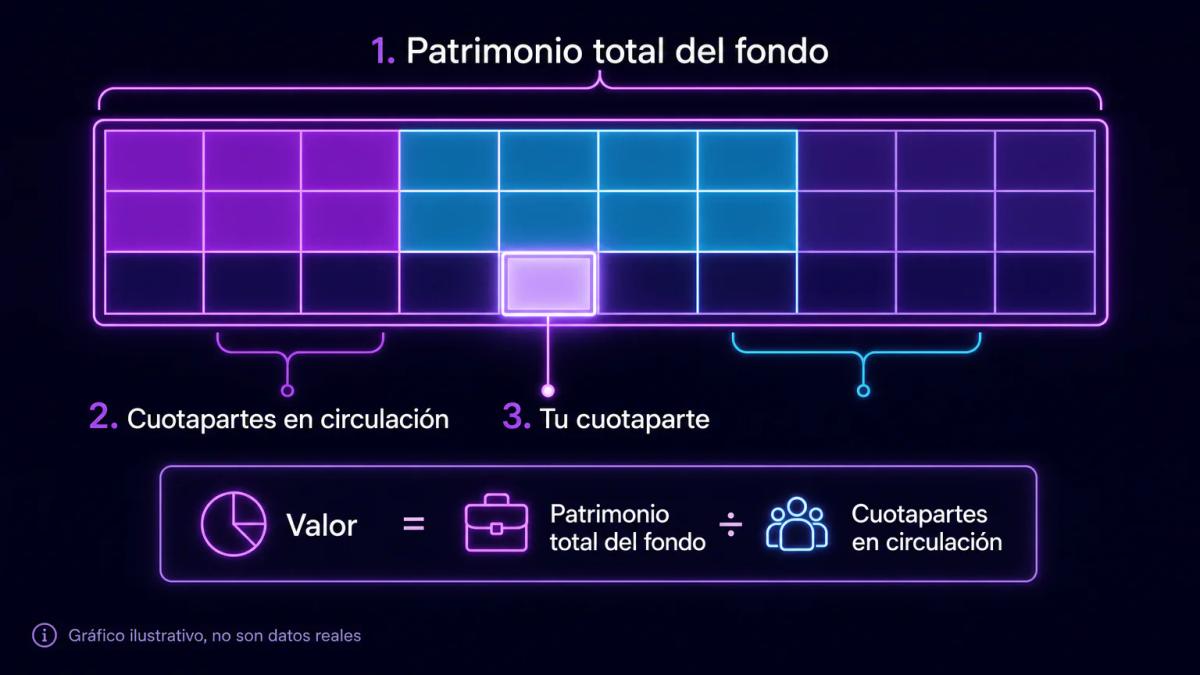
Tu inversión en un fondo se divide en cuotapartes, unidades que representan tu porcentaje de propiedad en el fondo; quien posee cuotapartes se llama cuotapartista. Cuando aportas dinero, el fondo te entrega una cantidad de cuotapartes equivalente a tu aporte dividido por el valor de la cuotaparte del día.
El valor de la cuotaparte se calcula diariamente: se suma todo lo que el fondo posee (acciones, bonos, efectivo), se restan las comisiones devengadas y se divide por la cantidad total de cuotapartes en circulación. Tu ganancia o pérdida termina reflejándose en el precio de esa cuotaparte y no en la cantidad de unidades que tienes, algo que se ve mejor con un caso concreto.
Supongamos que aportas 100.000 pesos un día en que la cuotaparte vale 500: recibes 200 cuotapartes. Si semanas después esa cuotaparte pasa a valer 525, tus 200 unidades pasan a equivaler a 105.000 pesos, sin que haya cambiado la cantidad que posees.
Fondos abiertos versus fondos cerrados: diferencias clave
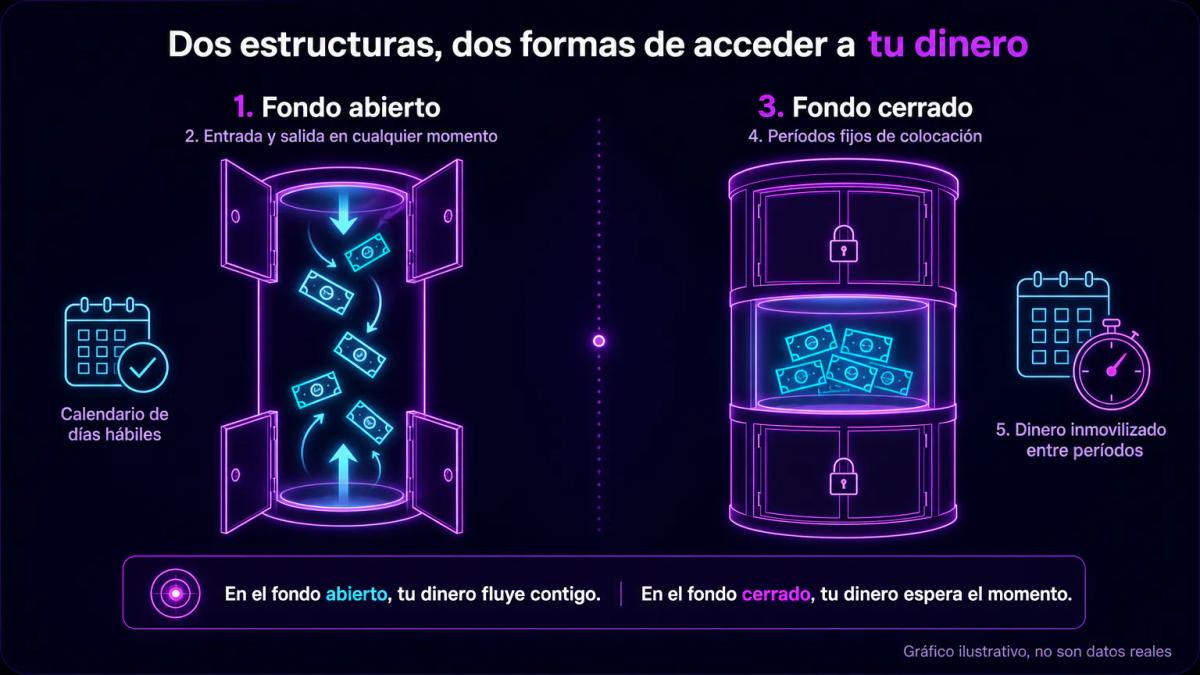
La primera distinción que conviene tener clara antes de suscribir cualquier producto es entre fondos abiertos y fondos cerrados, porque cambia por completo tu capacidad de disponer del dinero. Los fondos abiertos permiten entrar y salir cuando quieras, mientras que los cerrados manejan períodos fijos de inversión y rescate, y el dinero queda inmovilizado hasta que se abre una ventana o vence el fondo.
| Característica | Fondo abierto | Fondo cerrado |
|---|---|---|
| Suscripción | En cualquier momento hábil | Solo en período de colocación |
| Rescate | En cualquier momento hábil | Al vencimiento o en ventanas |
| Cantidad de cuotapartes | Variable (se emiten y rescatan) | Fija desde la emisión |
| Activos típicos | Acciones líquidas, bonos, money market | Real estate, infraestructura, private equity |
| Liquidez para el inversor | Alta | Baja o nula hasta vencimiento |
| Público objetivo | Minorista general | Perfil paciente, horizonte largo |
Los fondos abiertos concentran la enorme mayoría del volumen que contrata un inversor minorista, mientras que los cerrados se destinan a activos que por su naturaleza no se pueden vender rápido, como proyectos inmobiliarios o de energía, y compensan esa iliquidez ofreciendo un potencial de retorno mayor.
Diversificación y gestión profesional: por qué pesan en tu resultado
Un fondo distribuye tu dinero entre múltiples activos (acciones, bonos, commodities) y un gestor especializado toma las decisiones de compra y venta según una estrategia definida. Con un aporte pequeño accedes a una cartera que, comprada individualmente, exigiría un capital muy superior y horas de análisis semanales.
La diversificación reduce el impacto de que un activo particular caiga con fuerza, lo cual se entiende mejor con un caso concreto.
Si un bono de la cartera entra en default pero representa el 2% del patrimonio, tu pérdida queda acotada a ese porcentaje y el resto de la cartera sigue trabajando con normalidad.
En cuanto a la gestión profesional, un fondo aporta un equipo con acceso a análisis, mesas de operaciones y modelos de riesgo que un inversor individual raramente puede replicar. A cambio de ese respaldo, cedes el control de las decisiones puntuales y aceptas delegar en un fondo cuya política ya se ajusta a tu objetivo, en lugar de estar eligiendo cada acción un martes cualquiera.
Comisiones y costos: qué paga el inversor
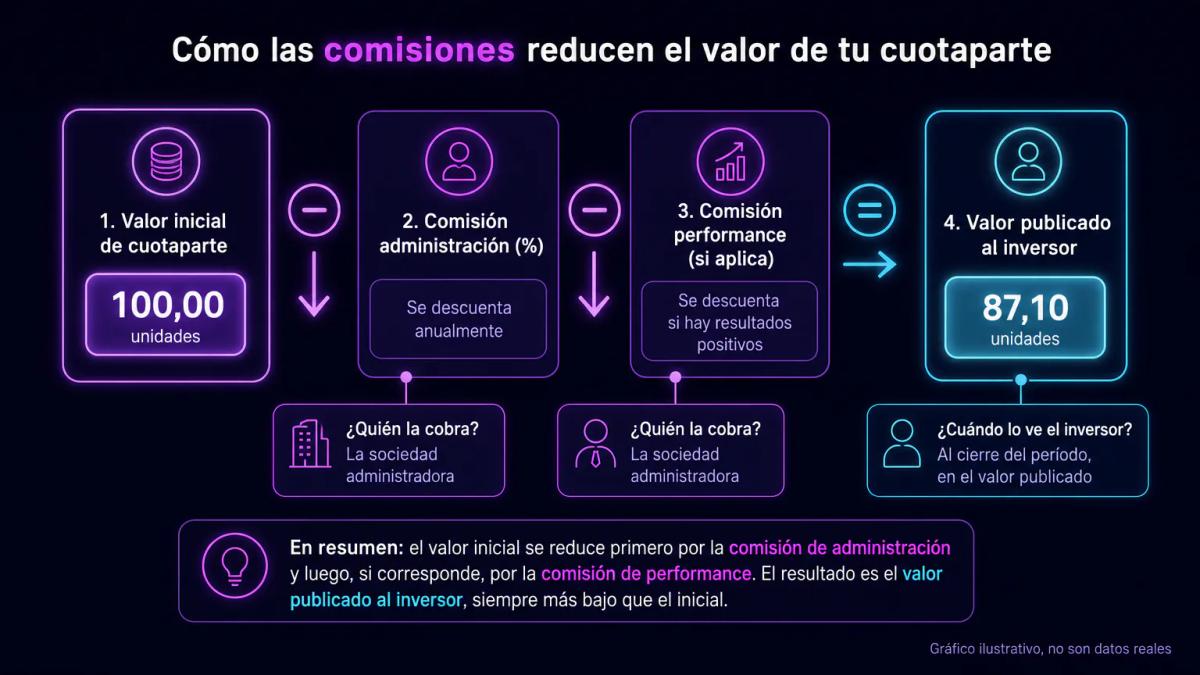
Los fondos cobran comisiones de administración (porcentaje anual sobre el patrimonio) y en algunos casos comisiones de performance si superan un benchmark, que es el índice de referencia contra el que se mide la gestión. Estos costos se descuentan del valor de la cuotaparte antes de que veas el precio publicado.
| Concepto | Qué es | Quién la cobra |
|---|---|---|
| Comisión de administración | % anual devengado a diario sobre el patrimonio | Sociedad gerente |
| Comisión de custodia | % anual por guardar los activos | Sociedad depositaria |
| Comisión de performance | % sobre el rendimiento que excede el benchmark | Sociedad gerente |
| Comisión de ingreso o egreso | Cargo puntual al suscribir o rescatar | Puede aplicar o no según el fondo |
Antes de suscribir, revisa el reglamento de gestión: es el documento donde constan los topes y la fórmula exacta. Un fondo de money market cobra comisiones bajas porque su gestión es simple; uno de acciones activo cobra más porque involucra análisis constante.
Liquidez y acceso: cómo rescatar tu dinero
En fondos abiertos rescatas tu dinero en días hábiles; el fondo vende cuotapartes al valor de mercado actual sin penalización, y acredita el importe según el plazo establecido en el reglamento. Los plazos típicos van desde 24 horas para fondos de money market hasta 72 horas para fondos de renta variable.
El valor que recibes corresponde al de la cuotaparte del día del rescate, y no al del día en que envías la solicitud, así que si el mercado cae ese día cobras menos y si sube cobras más. Por esa razón conviene entender el rescate como una orden que se liquida al cierre bajo el precio del día, en lugar de una operación instantánea con precio garantizado.
Riesgos según el tipo de fondo y perfil de inversor
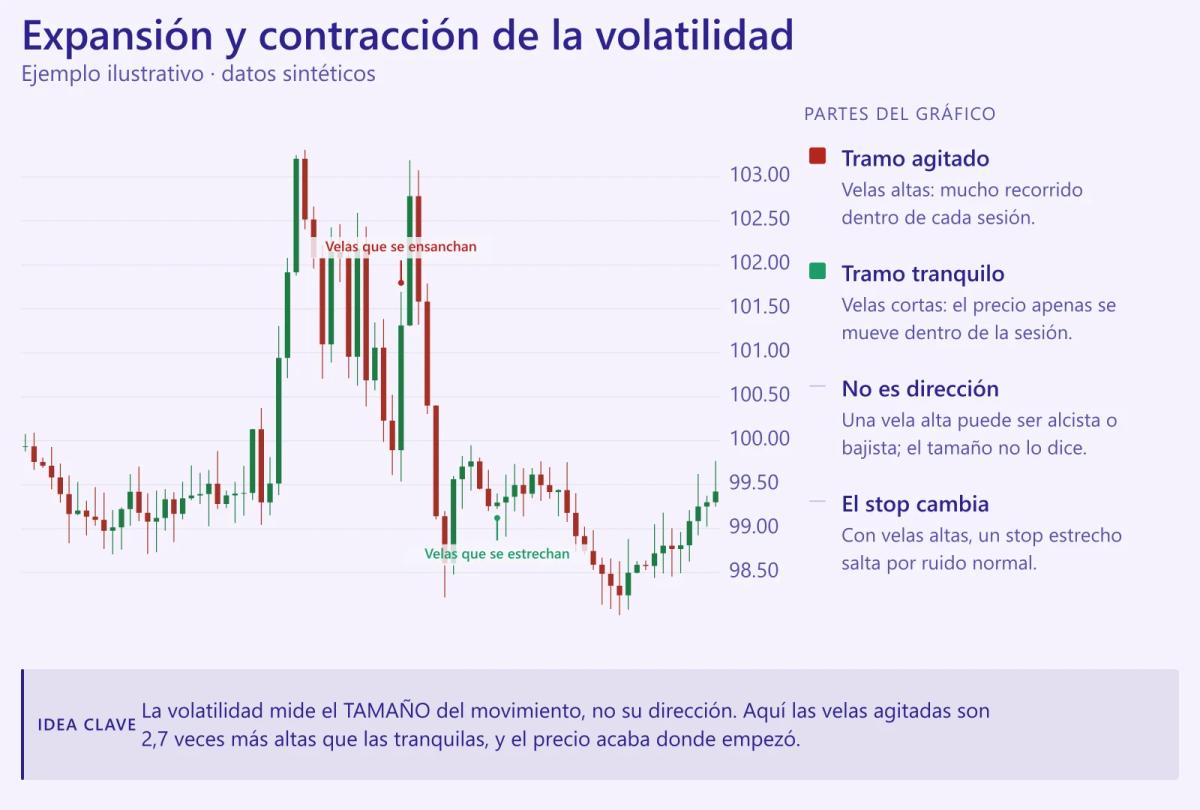
Un fondo de renta fija tiene menor volatilidad que uno de acciones, y en general tu riesgo depende de la composición de la cartera y de tu horizonte de inversión. La etiqueta fondo funciona como un envase que solo describe el vehículo legal, mientras que el contenido concreto es el que define cuánto puede subir o bajar el valor de tu cuotaparte.
El perfil de riesgo cambia de forma marcada según el tipo de fondo que elijas:
- Money market: invierte en plazos fijos y cuentas remuneradas, con una volatilidad muy baja.
- Renta fija: colocado en bonos soberanos y corporativos, oscila con las tasas de interés y con el riesgo país.
- Renta variable: concentrado en acciones, puede sufrir caídas fuertes en meses malos y recuperarse con la misma intensidad.
Antes de elegir, contrasta la política de inversión del reglamento con tu horizonte: el dinero que vayas a necesitar en tres meses tiene poco lugar en un fondo de acciones.
Para ver estas condiciones aplicadas por un bróker regulado, lee nuestra reseña de Spec Markets.
Conclusiones clave
Preguntas frecuentes
Al comprar acciones tú eliges cada empresa, ejecutas cada orden y cargas con la comisión de cada operación. En un fondo delegas esas decisiones en un gestor, accedes a una cartera diversificada con un aporte pequeño y pagas una comisión anual sobre el patrimonio. Ganas diversificación y ahorras tiempo, pero cedes control puntual.
Depende del fondo. Muchos fondos minoristas en Argentina permiten suscribir con importes muy bajos, del orden de mil pesos o menos, porque el mecanismo de cuotapartes fraccionadas admite montos pequeños. El mínimo exacto figura en el reglamento de gestión y en la pantalla de suscripción de tu ALyC o banco.
Los fondos comunes de inversión en Argentina están regulados por la Comisión Nacional de Valores, que autoriza a las sociedades gerentes y depositarias, aprueba los reglamentos de gestión y supervisa la valuación diaria del patrimonio. La normativa marco es la Ley 24.083 y sus reglamentaciones posteriores.
La rentabilidad es la variación porcentual del valor de la cuotaparte entre dos fechas. Si suscribiste cuando la cuotaparte valía 500 y hoy vale 550, tu rendimiento bruto es del 10%. Ese valor ya tiene descontadas las comisiones del fondo, por lo que refleja el retorno neto de gastos de administración.
Perder todo el capital es un escenario extremo porque el patrimonio está diversificado en muchos activos y custodiado por una entidad separada de la gerente. Sí puedes tener pérdidas parciales significativas, sobre todo en fondos de renta variable durante caídas de mercado. La magnitud depende de la composición del fondo.
Te puede interesar

Qué es un pip en forex: definición, cálculo y aplicación práctica
Definición operativa del pip, cálculo por tamaño de lote, la excepción del yen japonés, diferencia con la pipeta y aplicación real en la gestión del riesgo.
Qué es un trader y un broker: roles, diferencias y funciones en los mercados
El trader compra y vende activos asumiendo el riesgo; el broker es el intermediario regulado que ejecuta esas órdenes. Roles, diferencias y regulación aplicable en LATAM.
Renta variable: qué es, cómo funciona y por qué importa en tu cartera
Qué es la renta variable, cómo genera rentabilidad, en qué se diferencia de la renta fija y cómo abordarla desde el análisis, los ciclos económicos y la fiscalidad LATAM.
Señales de trading: qué son, tipos y cómo elegir proveedor
Qué son las señales de trading, cómo se generan, en qué se diferencian las gratuitas de las de pago y cómo integrarlas sin romper tu gestión del riesgo.
0 comentarios