

Mercados financieros · Avanzado · 7 min de lectura
¿Es legal el forex en Panamá? Regulación SMV, impuestos y protección del inversor
Marco general de legalidad y cómo funciona la regulación
La operativa de forex se encuentra permitida en Panamá siempre que el residente canalice sus órdenes a través de casas de valores autorizadas por la Superintendencia del Mercado de Valores (SMV) o mediante brokers internacionales regulados en sus jurisdicciones de origen. Un residente panameño puede abrir cuenta en el extranjero sin impedimento legal, con la salvedad de que la cobertura de la SMV se limita a las entidades que ella misma licencia.
La distinción práctica tiene carácter jurisdiccional. Cuando el inversor contrata con una entidad local autorizada, dispone de recurso administrativo ante la SMV y de las garantías del Texto Único del Decreto Ley 1 de 1999, que organiza el mercado de valores panameño, mientras que la relación con un broker extranjero se rige por la ley del domicilio del intermediario, lo que incluye el régimen de insolvencia aplicable y el esquema de compensación que ese regulador establezca.
Este artículo tiene carácter informativo general. Cualquier decisión fiscal o regulatoria concreta exige la verificación de un profesional habilitado en Panamá.
El rol de la SMV: quién autoriza y qué supervisa
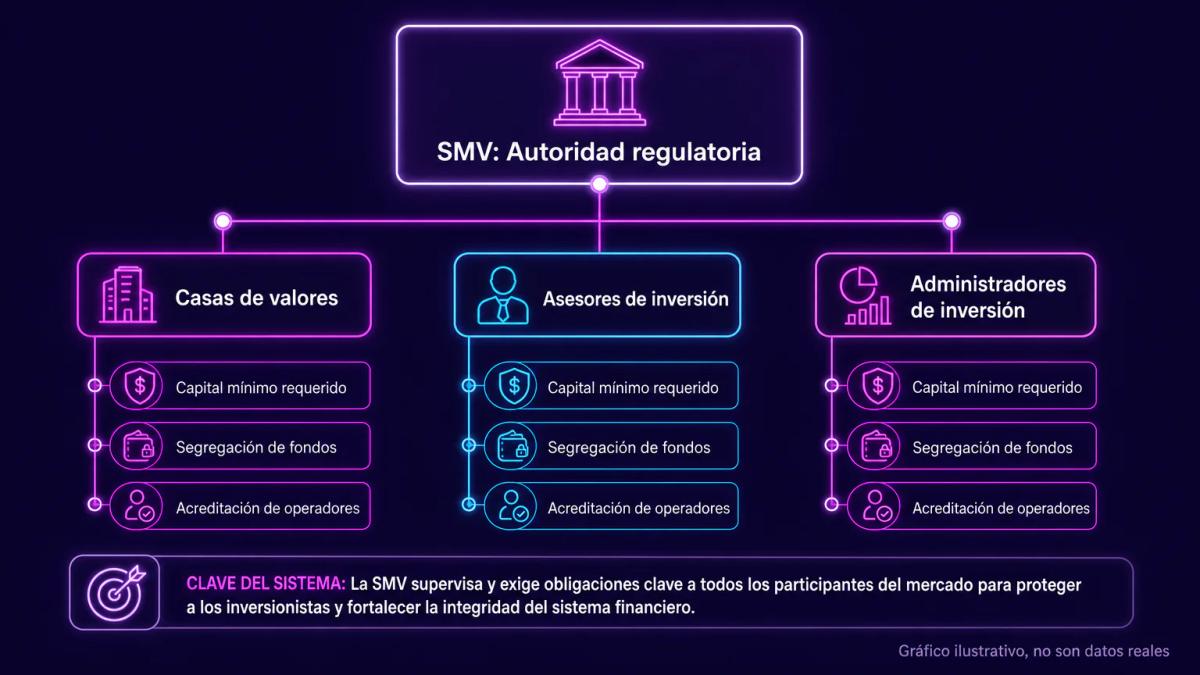
La SMV licencia en Panamá a varias figuras del mercado:
- Casas de valores
- Asesores de inversión
- Administradores de inversión
- Ejecutivos principales
Quien quiera ofrecer forex o derivados como servicio al público desde territorio panameño necesita una licencia de casa de valores y sus operadores deben estar acreditados por la Superintendencia.
Las obligaciones de una casa de valores autorizada incluyen:
- Capital mínimo pagado y suficiencia patrimonial continua.
- Segregación entre fondos propios y fondos de clientes.
- Oficial de cumplimiento y programa de prevención de blanqueo bajo la Ley 23 de 2015.
- Reportes periódicos de estados financieros y de operaciones a la SMV.
- Reglas de conducta en el trato con el cliente y gestión de conflictos de interés.
La supervisión abarca autorización previa, inspección in situ, sanción administrativa y, en caso extremo, revocación de licencia. El registro público de licenciados está disponible en la propia SMV y es el único listado vinculante de entidades autorizadas en Panamá.
Brokers locales versus brokers internacionales: dónde está la diferencia
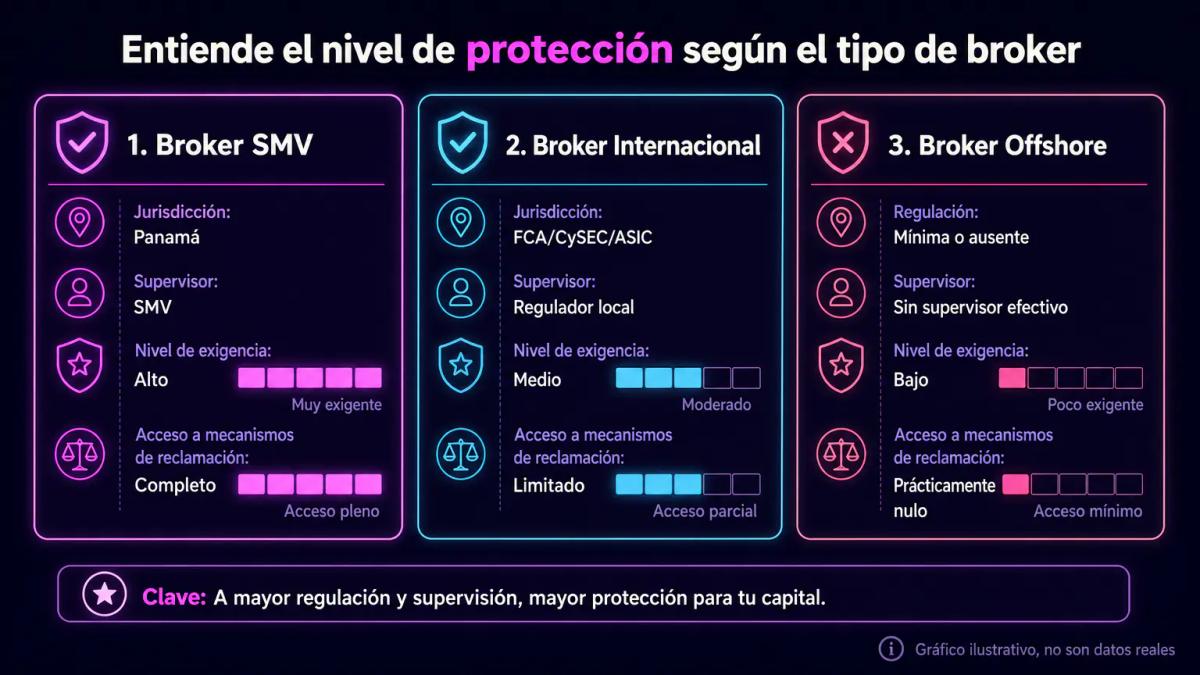
Un broker local con licencia SMV queda sujeto a derecho panameño y a la supervisión directa de la Superintendencia, mientras que un broker internacional opera bajo la ley de su domicilio, con marcos como:
- CySEC en Chipre
- FCA en Reino Unido
- ASIC en Australia
- FSCA en Sudáfrica
- Licencias offshore de menor exigencia
| Dimensión | Broker con licencia SMV | Broker internacional regulado tier 1 | Broker offshore |
|---|---|---|---|
| Autoridad competente | SMV Panamá | FCA, CySEC, ASIC u homólogo | Regulador de la jurisdicción offshore |
| Ley aplicable al contrato | Panameña | Del domicilio del broker | Del domicilio del broker |
| Reclamación administrativa local | Sí, ante SMV | No, ante regulador extranjero | No, ante regulador extranjero |
| Esquema de compensación | Según normativa SMV | FSCS, ICF u homólogo del país | Variable, frecuentemente inexistente |
| Segregación de fondos auditable | Exigida y supervisada en Panamá | Exigida bajo marco del país | Depende de la jurisdicción |
| Apalancamiento típico en pares mayores | Limitado por reglas internas | 30:1 bajo ESMA, hasta 500:1 en otros | Hasta 1000:1 |
El mayor apalancamiento ofrecido por entidades offshore suele venir acompañado de una protección más débil en caso de insolvencia y de la ausencia de una ventanilla local de reclamación.
Impuestos sobre ganancias de forex: régimen territorial y obligaciones
Panamá aplica un sistema fiscal territorial sobre la renta: solo tributa la renta de fuente panameña. Las ganancias obtenidas por un residente panameño al operar con un broker extranjero sobre pares de divisas negociados en mercados internacionales se consideran renta de fuente extranjera y, bajo el principio territorial, quedan fuera del hecho generador del impuesto sobre la renta panameño, con independencia de que el capital se mantenga en el exterior o se traiga al país.
La comparación con otras jurisdicciones de la región sitúa a Panamá en el extremo favorable:
| País | Régimen | Tratamiento típico de ganancias de forex con broker extranjero |
|---|---|---|
| Panamá | Territorial | Fuera del impuesto sobre la renta si la fuente es extranjera |
| México | Mundial | Gravadas como ingreso del residente, obligación de declarar |
| Colombia | Mundial | Gravadas como renta ordinaria o ganancia ocasional |
| Chile | Mundial | Gravadas, con posibilidad de crédito por impuestos pagados fuera |
| Argentina | Mundial | Gravadas con reglas específicas de rentas financieras del exterior |
La territorialidad no exime del deber de documentar origen de fondos frente a bancos panameños y de cumplir con la normativa de prevención de blanqueo. La calificación caso a caso depende de la residencia fiscal, de la fuente efectiva del rendimiento y de la actividad habitual del contribuyente.
Riesgos del apalancamiento y protección del inversor en Panamá
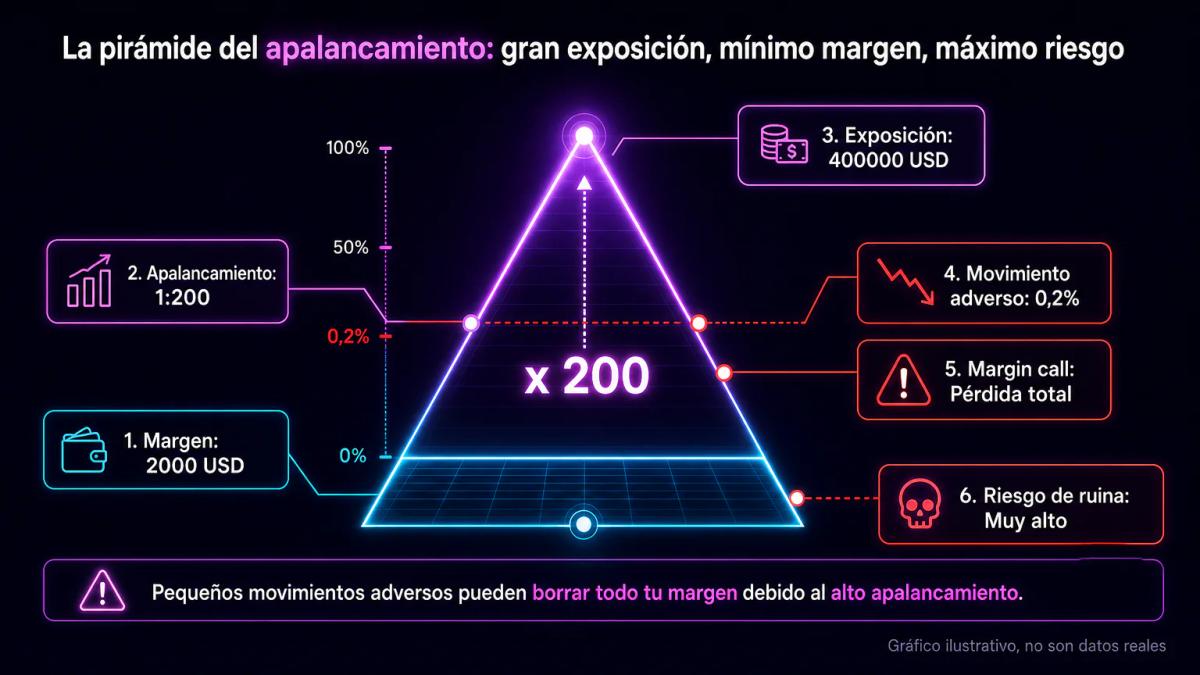
El apalancamiento constituye el principal multiplicador de pérdida en forex. Imagina una posición de 100.000 USD con margen de 1.000 USD: una variación adversa del 1% consumiría el 100% del margen y gatillaría el margin call, y en ratios de 1:500 el umbral de ruina ronda el 0,2% de movimiento adverso antes de comisiones.
Considera el siguiente escenario: si operaras EUR/USD con 2.000 USD de margen y apalancamiento 1:200, controlarías 400.000 USD nominales, y un movimiento adverso de 50 pips, orden de magnitud habitual en una sesión europea, representaría aproximadamente 2.000 USD, lo que agotaría el margen y gatillaría el cierre forzoso.
La protección estructural de un cliente de casa de valores panameña descansa en la segregación de fondos, los requisitos de capital y la supervisión de la SMV, un esquema que deja de aplicarse cuando el inversor contrata con un intermediario extranjero, dado que en ese supuesto la red de seguridad depende del regulador del domicilio del broker.
Procedimientos de reclamación: qué hacer si hay disputa con tu broker
Frente a una casa de valores autorizada por la SMV, el iter habitual comprende la presentación de una queja formal interna documentada, el agotamiento del canal de atención al cliente del broker y, si la controversia persiste, la denuncia administrativa ante la SMV con la documentación operativa relevante.
Frente a un broker extranjero, los pasos útiles son:
- Reclamación interna ante el departamento de compliance del broker, por escrito y con número de expediente.
- Escalado al regulador del domicilio del broker (FCA, CySEC, ASIC, según corresponda).
- Mecanismos de resolución alternativa que el regulador habilite (FOS en Reino Unido, Financial Ombudsman en Australia).
- Esquemas de compensación en caso de insolvencia del intermediario (FSCS, ICF).
- Acción judicial en la jurisdicción del contrato, generalmente la del domicilio del broker.
Tanto el consulado panameño como la propia SMV pueden ofrecer orientación general, sin llegar a ser parte del procedimiento extranjero.
CFD y derivados: regulación específica en Panamá
Los CFD y los derivados OTC entran dentro del perímetro del mercado de valores panameño cuando los ofrece una entidad local al público. La SMV exige transparencia sobre costos, estructura de margen, política de ejecución y advertencia explícita de riesgos de apalancamiento en la documentación precontractual.
En el plano operativo, un CFD replica el subyacente mediante un contrato bilateral con el broker, lo que introduce un riesgo de contraparte adicional al de mercado. La supervisión panameña se concentra en que la casa de valores revele esa estructura, segregue fondos de clientes y mantenga capital suficiente para honrar las posiciones abiertas en escenarios de estrés.
Conclusiones clave
Preguntas frecuentes
El listado vinculante es el registro público de casas de valores y asesores de inversión licenciados que mantiene la Superintendencia del Mercado de Valores. Solo las entidades que figuran allí pueden ofrecer forex y derivados al público desde territorio panameño bajo supervisión local.
Bajo el principio territorial, las ganancias generadas con brokers extranjeros en mercados internacionales son renta de fuente extranjera y quedan fuera del impuesto sobre la renta panameño, se repatrien o no. La calificación concreta depende de la residencia fiscal y de la actividad del contribuyente; conviene verificarla con un profesional habilitado.
Sí. Un residente puede abrir cuenta con un broker extranjero regulado por FCA, CySEC, ASIC u otra autoridad. El contrato se rige por la ley del domicilio del broker, y la protección en caso de insolvencia es la del esquema de compensación de ese país, no de la SMV.
Con una casa de valores autorizada por la SMV aplican segregación de fondos, requisitos de capital y supervisión panameña. Con un broker extranjero, la red depende del regulador de su domicilio: FSCS en Reino Unido, ICF en Chipre, esquemas equivalentes en Australia u otros, con límites de cobertura propios.
No existe un tope único fijado por norma panameña equivalente al 30:1 de ESMA. Las casas de valores locales establecen sus límites bajo supervisión de la SMV; en el extranjero conviven límites estrictos en jurisdicciones reguladas tier 1 y ratios muy altos en entidades offshore, con la pérdida de protección correspondiente.
Te puede interesar
¿Es legal el Forex en Venezuela? Marco regulatorio y restricciones
El Forex en Venezuela no está prohibido por ley, pero los controles cambiarios y la ausencia de brokers locales regulados lo colocan en una zona gris que todo trader debe entender antes de operar.
¿Es legal el forex en Bolivia? Marco regulatorio y consideraciones fiscales
El forex no está prohibido en Bolivia, pero opera en un vacío regulatorio. Qué implica esto para el trader minorista, la fiscalidad y la elección de broker.
¿Es Legal el Forex en Paraguay? Guía de Regulación y Fiscalidad
Operar forex en Paraguay es legal siempre que uses brokers regulados por autoridades reconocidas. Analizamos reguladores, obligaciones fiscales ante DGII y métodos de pago locales.
Fondos comunes de inversión en dólares: cómo funcionan y cómo invertir desde Argentina
Qué son los fondos comunes de inversión en dólares, qué tipos existen en Argentina, cuánto cuestan y cómo dar el primer paso para invertir sin salir del país.
0 comentarios