

Gestión del riesgo · Avanzado · 7 min de lectura
Herramientas de backtesting automatizado: validar estrategias con rigor cuantitativo
Qué aporta el backtesting automatizado antes de arriesgar capital
Formalizar una estrategia en código y someterla a una serie histórica obliga a precisar reglas de entrada, salida, gestión de posición y costes operación por operación, de modo que la ejecución transcurra sin intervención manual. El reporte cuantitativo resultante, con rentabilidad, reducciones y consistencia estadística, nace precisamente de esa disciplina de codificación: cuando una idea resiste la traducción a reglas inequívocas, suele ser porque todavía no está lo bastante definida para merecer capital.
La revisión visual de gráficos deja fuera dos problemas que el software sí resuelve:
- El sesgo de confirmación desaparece, porque la máquina no recorre el histórico sabiendo qué pasó después.
- El mismo experimento puede repetirse con parámetros distintos de forma determinista, de modo que un programa serio registra cada tick simulado, el orden de ejecución y el estado de la cuenta en cada barra, hasta que dos corridas idénticas devuelven resultados idénticos.
Si quieres operar con capital de una firma, compara las mejores prop firms y sus modelos de evaluación.
Métricas clave que debes leer en un reporte de backtesting
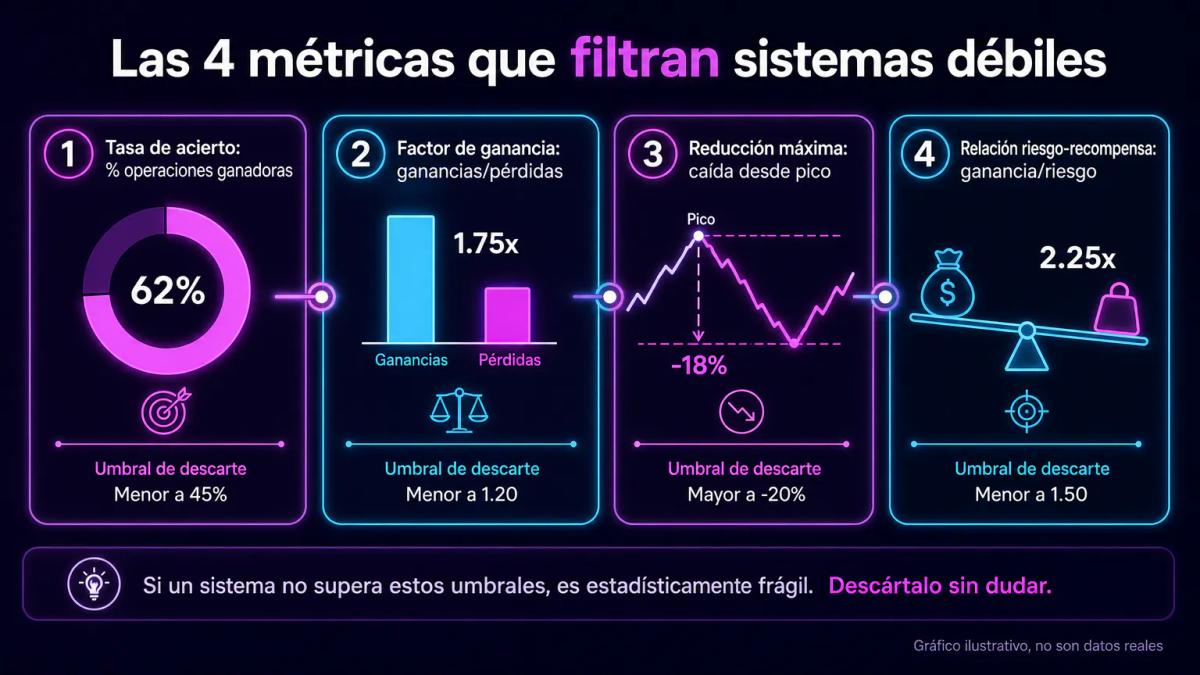
Un reporte de backtesting automatizado muestra varias métricas conjuntas:
- Tasa de acierto
- Factor de ganancia
- Reducción máxima
- Relación riesgo-recompensa
Leídas en conjunto, estas cifras permiten juzgar si la estrategia es realmente viable o un producto del azar sobre una muestra pequeña; apoyarse en una sola métrica aislada suele ser el tropiezo más habitual de quien empieza con la herramienta.
El conjunto mínimo que un reporte útil debe contener:
| Métrica | Qué mide | Umbral habitual de descarte |
|---|---|---|
| Factor de ganancia | Ganancias brutas divididas por pérdidas brutas | Por debajo de 1,3 fuera de muestra |
| Reducción máxima | Mayor caída pico-valle del equity | Si supera el riesgo tolerable del capital |
| Sharpe anualizado | Rentabilidad ajustada por volatilidad | Valores inferiores a 0,5 cuestionan la ventaja |
| Expectativa por operación | Resultado medio neto de costes | Negativa invalida la estrategia |
| Nº de operaciones | Tamaño muestral | Menos de 100 operaciones carece de significancia |
Complementa con el perfil de equity, la distribución de retornos por operación y la racha máxima de pérdidas consecutivas. Imagina una estrategia con factor de ganancia alto que, sin embargo, encadene veinte operaciones perdedoras seguidas: aunque sobre el papel sea rentable, resulta psicológicamente inoperable para la mayoría de traders.
Plataformas gratuitas y de pago para backtesting automatizado
Varias plataformas ofrecen backtesting integrado:
- TradingView
- MT4
- MT5
- cTrader
Motores especializados como Amibroker, NinjaTrader, QuantConnect y Backtrader añaden automatización avanzada, acceso a datos tick a tick y lenguajes de scripting más expresivos que Pine o MQL.
| Plataforma | Lenguaje | Datos tick | Walk-forward nativo | API broker |
|---|---|---|---|---|
| MT5 Strategy Tester | MQL5 | Sí | Limitado | MT5 brokers |
| cTrader Automate | C# | Sí | No | cTrader brokers |
| TradingView | Pine Script | No | No | Limitada |
| NinjaTrader | NinjaScript (C#) | Sí | Sí | Multi-broker |
| QuantConnect | Python / C# | Sí | Sí | IBKR, OANDA, otros |
| Backtrader | Python | Sí | Manual | Vía adaptadores |
El criterio de elección avanzado es la fidelidad del motor de ejecución. Pensemos en una estrategia intradía o de scalping: si el simulador trabaja barra a barra sobre cierre OHLC, no podrá discriminar el orden interno de cada barra, que es justamente lo que decide si un stop se ejecuta antes que el target. En esos escenarios conviene exigir motor tick a tick con modelado explícito del libro de órdenes o, al menos, de bid-ask histórico. Las APIs de brokers regulados como Interactive Brokers, OANDA y dxFeed permiten pasar del backtest al paper trading y a la ejecución en vivo sin reescribir el código, cerrando así el ciclo de validación.
Cómo evitar sobreajuste y errores comunes en backtesting
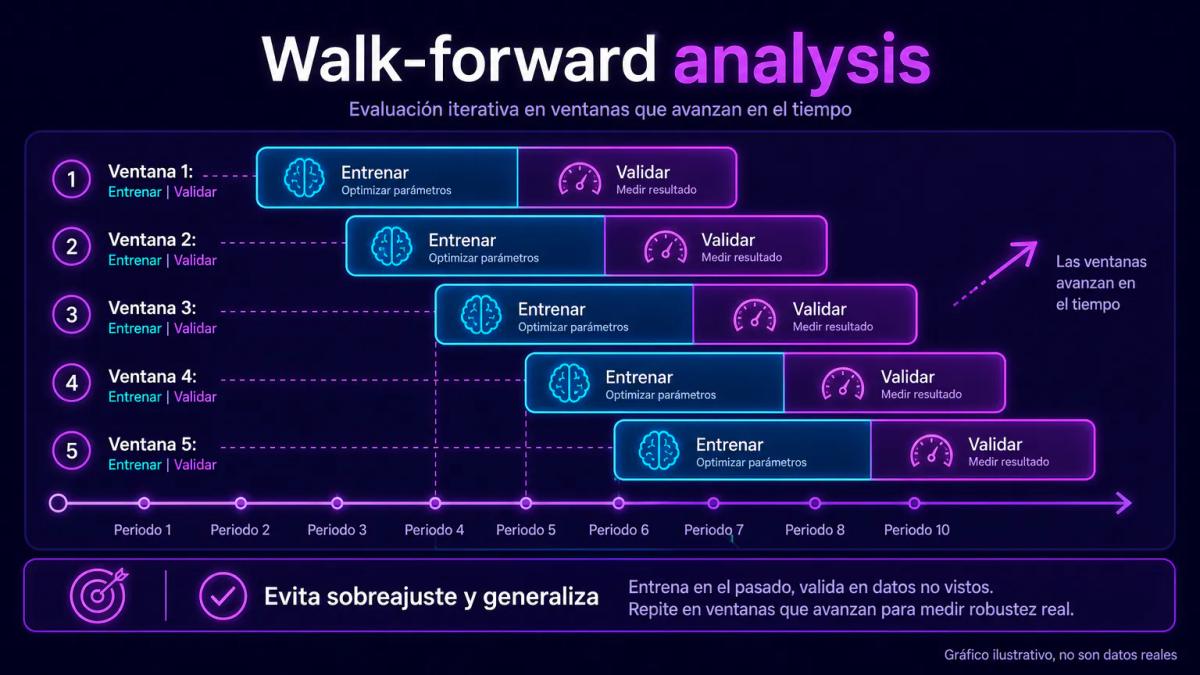
El sobreajuste aparece cuando los parámetros se afinan hasta encajar en el ruido del histórico y la estrategia deja de generalizar. El control estándar es el walk-forward analysis, cuyo esquema básico sigue estos pasos:
- Dividir la serie en ventanas rodantes de entrenamiento y validación.
- Optimizar los parámetros exclusivamente en la ventana de entrenamiento.
- Medir el desempeño únicamente en la ventana de validación.
- Repetir el proceso avanzando ventana a ventana a lo largo del histórico.
Otros defectos frecuentes en operadores con experiencia en la herramienta:
- Look-ahead bias: usar datos que no estaban disponibles en el momento simulado, como cierres antes de que la barra cierre o fundamentales reexpresados.
- Survivorship bias: testear sobre un universo actual de acciones ignorando las que quebraron o salieron del índice.
- Data snooping: probar cientos de ideas sobre la misma serie hasta que una pasa por azar; corrige con test de White o deflactando el Sharpe.
- Reoptimización indefinida: cambiar el periodo histórico hasta que los números gustan.
La prueba más dura, y la que mejor correlaciona con el desempeño en vivo, consiste en validar fuera de muestra sobre un mercado o periodo que la estrategia nunca haya visto, idealmente con un régimen distinto, ya sea de alta frente a baja volatilidad o de tendencia frente a rango.
Integración de costos reales: spread, comisión y slippage en el backtesting
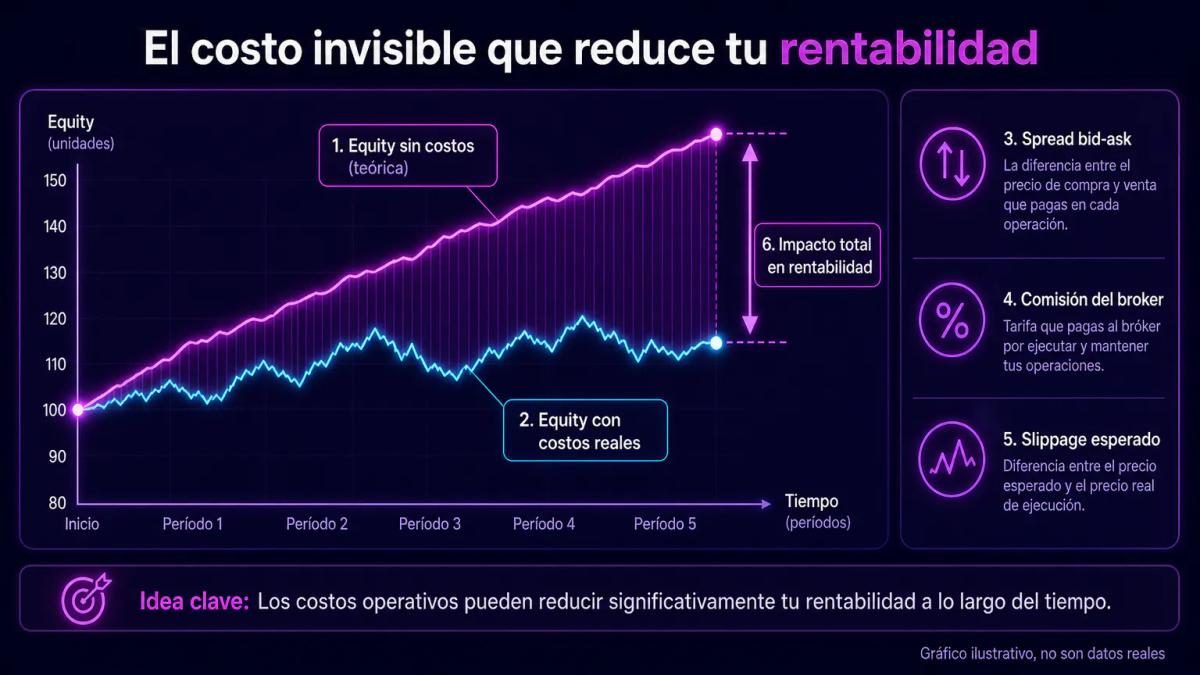
Un backtesting realista integra spread, comisión del broker y slippage esperado, porque omitirlos infla curvas de equity que luego se evaporan en vivo. Supongamos un sistema intradía sobre pares FX: al sustituir el spread fijo asumido por el spread dinámico histórico, el factor de ganancia suele reducirse entre un diez y un treinta por ciento, con la magnitud final dependiendo del horario operado.
| Componente | Definición | Calibración |
|---|---|---|
| Spread bid-ask | Diferencia entre precio de compra y venta | Histórico por minuto o tick |
| Comisión | Tarifa del broker por lote | Según tarifa del broker objetivo |
| Slippage | Diferencia entre precio esperado y ejecutado | Estocástico con media y desviación sobre ejecuciones reales |
| Intereses de financiación | Coste de mantener posiciones apalancadas nocturnas | Según tasa del broker |
| Impacto de mercado | Movimiento de precio por tamaño relativo de orden | Proporcional al volumen de la barra |
En estrategias que operan contra apertura o cierre de sesión, el impacto de mercado adquiere un peso especialmente alto en el resultado final.
Backtesting multi-activo y análisis de correlaciones
Los motores modernos permiten testear la misma lógica sobre decenas de instrumentos en paralelo y agregar el equity a nivel portafolio. El paso avanzado consiste en medir la matriz de correlaciones de los retornos operación a operación entre pares: si dos sistemas presentan un Sharpe individual aceptable y, a la vez, una correlación cercana a 0,9, en la práctica concentran riesgo mucho más de lo que diversifican.
La gestión del riesgo sistémico en el backtest se articula sobre tres controles complementarios:
- Un límite de exposición bruta y neta a nivel de portafolio.
- Un tope de correlación entre las posiciones abiertas de forma simultánea.
- Un stress test que aplique shocks históricos a la cartera agregada, por ejemplo marzo de 2020, enero de 2015 en el franco suizo o agosto de 2015 en el renminbi.
Si un sistema supera cómodamente el backtest individual pero funde el equity al someterse al estrés conjunto del portafolio, aún no está en condiciones de recibir capital real.
Optimización de parámetros y análisis de sensibilidad en backtesting
La optimización automatizada barre combinaciones de parámetros mediante distintas técnicas:
- Búsqueda por fuerza bruta sobre toda la rejilla de parámetros.
- Algoritmos genéticos que exploran el espacio de forma evolutiva.
- Búsqueda bayesiana que concentra el muestreo en zonas prometedoras.
Todas devuelven el conjunto que maximiza una función objetivo, aunque conllevan un riesgo compartido: imaginemos un juego de parámetros muy rentable rodeado en el mapa de superficie por combinaciones vecinas que pierden dinero; esa configuración, por brillante que parezca, es intrínsecamente frágil.
El análisis de sensibilidad resuelve esto trazando el heatmap de la métrica objetivo frente a dos parámetros clave, en busca de mesetas amplias donde pequeñas variaciones no colapsen el resultado. Pensemos en un sistema que reporte, además, la desviación estándar del Sharpe sobre el entorno paramétrico: descartar las configuraciones cuya ventaja se desvanece al mover un parámetro apenas un diez por ciento se vuelve entonces una decisión casi mecánica.
Conclusiones clave
Preguntas frecuentes
El backtesting manual recorre el gráfico barra a barra y registra decisiones a mano, lo que introduce sesgo de confirmación y limita la muestra a decenas de operaciones. El automatizado codifica la regla en un lenguaje de scripting, la ejecuta contra miles de barras de forma determinista y produce métricas reproducibles. Para una estrategia que aspire a capital real, solo el segundo tiene validez estadística.
No existe una respuesta única: depende del activo, el timeframe y el nivel de programación. MT5 cubre FX y CFDs con MQL5 sin coste y motor tick a tick razonable. QuantConnect o Backtrader en Python abren acceso a renta variable, futuros y cripto con APIs de brokers regulados. TradingView con Pine Script sirve para prototipar, pero su motor es insuficiente para intradía serio.
El procedimiento más fiable es aplicar walk-forward: optimizar en una ventana, medir en la siguiente sin reoptimizar y repetir el proceso de forma rodante. Si el desempeño fuera de muestra cae a menos de la mitad del in-sample, cabe asumir sobreajuste. Conviene revisar también la robustez paramétrica, de modo que un sistema sólido mantenga Sharpe positivo cuando cada parámetro se desplaza un diez por ciento; un pico aislado en el heatmap suele indicar ajuste al ruido más que ventaja real.
Resulta determinante para que las cifras tengan algún valor predictivo. En estrategias intradía o scalping, pasar de spread fijo asumido a spread bid-ask histórico suele recortar entre un diez y un treinta por ciento del factor de ganancia, y omitir comisiones y financiación nocturna puede convertir una curva ascendente en una plana. Antes de interpretar cualquier métrica conviene calibrar el modelo de costes al broker concreto donde se vaya a desplegar capital.
Sí, siempre que el motor permita suscripción simultánea a varias series y respete el orden temporal estricto para evitar look-ahead bias. MT5, NinjaTrader, QuantConnect y Backtrader lo soportan de forma nativa. La trampa habitual es leer el cierre del timeframe superior antes de que haya cerrado en tiempo real; verifica que el motor solo entrega la barra agregada al terminarla.
Te puede interesar
¿Es seguro invertir en Mercado Libre? Análisis de riesgos y protecciones
Qué protege tu dinero cuando inviertes en acciones de Mercado Libre (MELI), qué riesgos asumes de verdad y cómo se compara con otras inversiones en tecnológicas de LATAM.
Qué es un esquema Ponzi en trading: cómo identificarlo y protegerte
Un esquema Ponzi en trading paga rendimientos con dinero de nuevos inversores, no con ganancias reales. Descubre cómo reconocerlo antes de perder tu capital.
Trading social: riesgos de seguir y copiar a traders desconocidos
Delegar decisiones a traders que no conoces concentra riesgos que la narrativa de diversificación suele esconder. Qué revisar antes de copiar.
Estrategia de Salida en Trading: Cuándo y Cómo Cerrar tus Operaciones
Aprende a definir tu estrategia de salida en trading con reglas claras de take profit y stop-loss. Guía práctica para cerrar operaciones sin improvisar.
0 comentarios