Cómo operar · Principiante · 7 min de lectura
Regla FIFO en trading: qué es y cómo aplicarla
El orden de cierre que define tus ganancias
FIFO son las siglas de First In, First Out (primero en entrar, primero en salir). Al vender parte de tu posición sobre un mismo activo, el sistema asigna esa venta al lote que compraste antes en el tiempo, luego al siguiente, y así hasta cubrir la cantidad enajenada. El precio con el que se calcula tu plusvalía sale de ese lote antiguo, aunque tú creas que estás liquidando la compra más reciente.
Aunque suene a tecnicismo contable, FIFO condiciona tres capas distintas de tu operativa: la forma en que el bróker cierra tus órdenes cuando tienes varias posiciones abiertas sobre el mismo activo, el cálculo de la ganancia patrimonial y la manera de declararla al fisco. Quien ignora esta regla puede pensar que vende su lote más reciente y llevarse la sorpresa, en la declaración anual, de que Hacienda ha calculado con el precio de una compra mucho más antigua.
Aviso: este artículo tiene carácter meramente informativo y general, no constituye asesoramiento fiscal, contable ni legal. Cada situación particular requiere la consulta con un asesor o profesional habilitado en la jurisdicción que te corresponda.
Si todavía no tienes bróker, nuestra guía de los mejores brókers de forex compara las opciones reguladas para LATAM.
Cómo funciona FIFO en la práctica
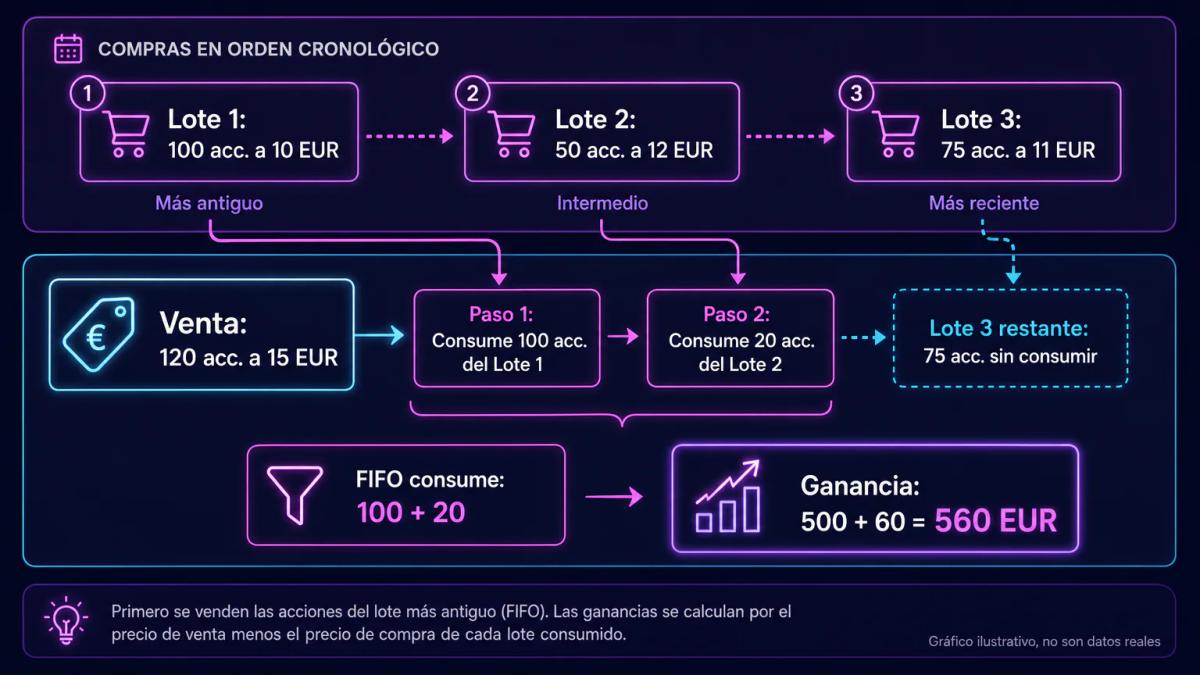
Imagina que compras acciones de una misma empresa en tres momentos: 100 títulos a 10 EUR, 50 títulos a 12 EUR y 75 títulos a 11 EUR. Tu cartera acumula 225 acciones con un desembolso total de 2.425 EUR, cifra que FIFO ignora, porque el método razona lote a lote y por fecha, sin promediar nada.
Supongamos que decides vender 120 acciones a 15 EUR. FIFO asigna esa venta al lote más antiguo, así que salen primero las 100 del primer lote (comprado a 10 EUR) y después 20 del segundo lote (comprado a 12 EUR). La ganancia queda repartida así:
| Lote asignado | Acciones | Precio compra | Precio venta | Ganancia |
|---|---|---|---|---|
| Primero | 100 | 10 EUR | 15 EUR | 500 EUR |
| Segundo (parcial) | 20 | 12 EUR | 15 EUR | 60 EUR |
| Total | 120 | 560 EUR |
Tu ganancia patrimonial suma 560 EUR, resultado de aplicar el precio de compra real de cada lote consumido. Las 30 acciones que quedan del segundo lote y las 75 del tercero permanecen en cartera con sus precios de compra originales, esperando la siguiente venta. El orden es rígido y el bróker no admite instrucciones para consumir primero el tercer lote con el fin de pagar menos impuestos.
FIFO frente a otros métodos de cálculo
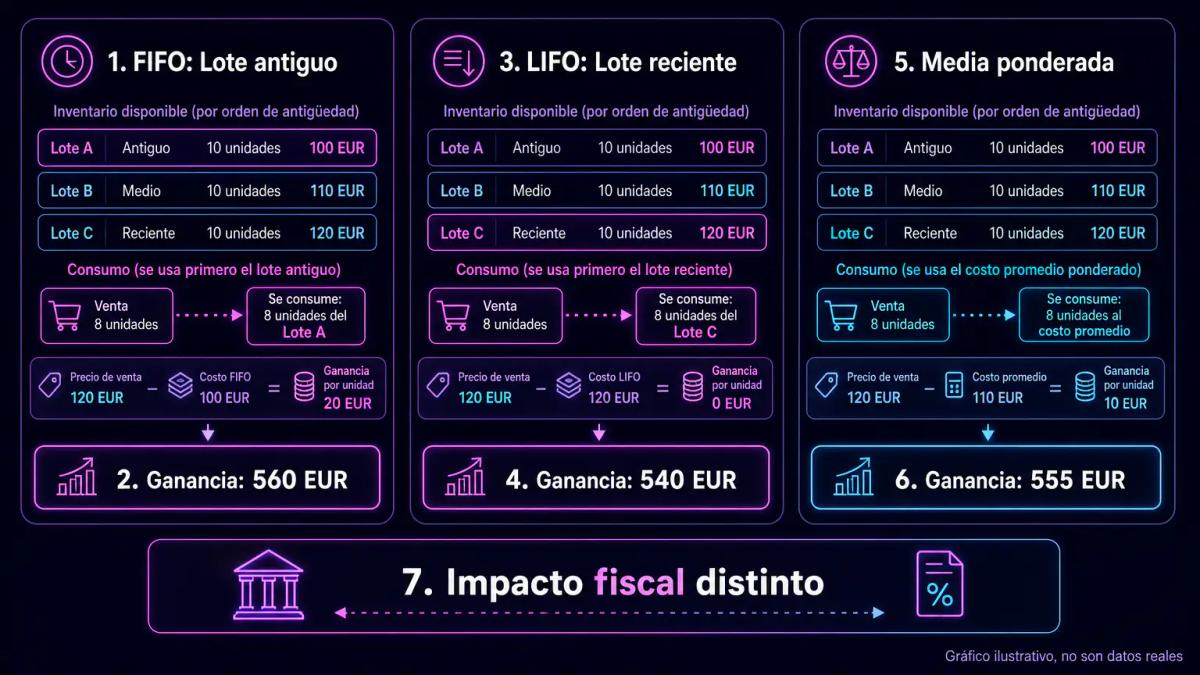
Existen tres formas principales de asignar precios de entrada a una venta parcial:
- FIFO (First In, First Out): asigna la venta al lote comprado antes en el tiempo.
- LIFO (Last In, First Out): asigna la venta al lote más reciente.
- Precio medio ponderado: promedia el coste de todos los lotes según su tamaño y usa esa cifra única como base.
| Método | Lote que se consume primero | Base de cálculo |
|---|---|---|
| FIFO | El más antiguo | Precio de la primera compra |
| LIFO | El más reciente | Precio de la última compra |
| Precio medio ponderado | Promedio de todos | Coste medio de la cartera |
La elección del método cambia la ganancia declarada y por tanto la factura fiscal. En España, la Agencia Tributaria exige aplicar FIFO para valores homogéneos en el IRPF, lo que retira toda opción al contribuyente. En otras jurisdicciones latinoamericanas conviene revisar la norma local, porque algunas admiten precio medio ponderado o incluso identificación específica de lote.
Impacto fiscal de aplicar FIFO correctamente
Cuando aplicas FIFO en un mercado alcista prolongado, tus primeras compras tienden a ser las más baratas. La consecuencia es directa: la ganancia patrimonial computable se amplifica, porque restas un precio antiguo bajo al precio de venta actual. Ese resultado entra en la base imponible del ahorro del IRPF, que en España sigue una escala por tramos. El tipo aplicable es marginal por tramo, no un tipo único sobre el total.
De ahí se deriva una consecuencia estratégica poco discutida. Cuando conviven lotes antiguos con fuerte plusvalía latente y lotes recientes con plusvalía moderada, cada venta parcial consume primero los lotes con la ganancia mayor. Un trader que quiera limitar la ganancia imponible de un ejercicio concreto puede planificar el tamaño de sus ventas y su distribución temporal, sabiendo qué lote va a consumir cada una. Hablamos de gestión legítima del calendario dentro de la norma, dentro de los márgenes que permite la propia mecánica del método.
El resultado depende siempre de los supuestos de partida. Un ejemplo con dos lotes y precios sencillos ilustra el mecanismo, pero cualquier decisión real está condicionada por el tramo del IRPF en el que caigas, por compensaciones con pérdidas patrimoniales de años previos y por la residencia fiscal declarada.
FIFO en forex y criptomonedas
En forex, la mayoría de brókers regulados aplica FIFO de forma automática al cerrar posiciones sobre el mismo par de divisas. Conviene distinguir dos configuraciones de cuenta. En una cuenta netting, todas las operaciones sobre un mismo par se agregan en una posición neta única, con lo cual FIFO se aplica de hecho por diseño. En una cuenta hedging puedes mantener posiciones largas y cortas simultáneas sobre el mismo par, y aquí FIFO obliga a cerrar la posición más antigua cuando envías una orden de cierre, aunque tengas otras abiertas en sentido contrario.
En la regulación estadounidense, la NFA impone FIFO estricto sobre las cuentas forex minoristas, lo que en la práctica elimina el hedging sobre el mismo par. En jurisdicciones europeas y latinoamericanas la norma del bróker varía, pero la mayoría de plataformas ofrecen ambos modos y aplican FIFO al cierre.
En criptomonedas, FIFO se usa como método de referencia para calcular ganancias de capital en muchas declaraciones, aunque pocos exchanges lo aplican de forma automática. Rastrear la fecha, el precio y la cantidad de cada compra fraccionada de bitcoin o ethereum queda del lado del contribuyente.
Errores comunes al aplicar FIFO
El error más frecuente consiste en confundir el orden de cierre con la libertad de elegir lote. FIFO no permite seleccionar qué compra quieres liquidar, porque el sistema o la propia norma asignan el lote más antiguo de forma automática. Creer lo contrario lleva a calcular ganancias con un precio de entrada que Hacienda no acepta.
El segundo error consiste en no documentar fechas, precios y comisiones de cada compra. Sin ese registro, reconstruir el orden FIFO al declarar resulta casi imposible, sobre todo si has movido activos entre brókers. El tercero es tratar la cartera como un bloque único, cuando FIFO se aplica por activo y, dentro de cada activo, por valor homogéneo. Cada acción, cada par de divisas y cada criptomoneda mantiene su propio orden independiente.
Un cuarto error afecta a quien opera intradía y swing trading en la misma cuenta. Las posiciones intradía cerradas el mismo día no reordenan los lotes antiguos, pero una compra intradía que se mantiene una noche entra a la cola FIFO como cualquier otra. Confundir estos flujos genera discrepancias entre el reporte del bróker y la declaración.
Herramientas para automatizar el cálculo FIFO
El cálculo FIFO manual es viable con dos o tres lotes; deja de serlo con veinte operaciones al mes en varios activos. Cuatro categorías de herramientas resuelven el problema con distinto alcance.
| Herramienta | Cobertura típica | Consideración |
|---|---|---|
| Hoja de cálculo propia (Excel, Google Sheets) | Acciones, ETF, forex | Requiere fórmulas y disciplina de registro |
| Reportes del bróker | Sólo activos operados en esa cuenta | Verificar el método antes de declarar |
| Software de cartera especializado | Multi-bróker, multi-activo | Coste de suscripción, precisión variable |
| Software fiscal cripto (tipo Cointracker, Koinly) | Criptomonedas y algunos activos tradicionales | Revisar compatibilidad con normativa local |
La recomendación práctica sigue dos pasos:
- Usa la herramienta como acelerador, sin tratarla como oráculo.
- Contrasta al menos una operación al azar con el cálculo manual antes de firmar la declaración.
Los reportes de bróker suelen ser correctos, aunque un cambio de plataforma o un traspaso de valores puede romper la trazabilidad del lote original, y el error se arrastra sin aviso.
Si necesitas un ejemplo concreto de costes y plataforma, la reseña de FXCM los analiza punto por punto.
Conclusiones clave
Preguntas frecuentes
Sí. La Agencia Tributaria exige FIFO para calcular la ganancia o pérdida patrimonial de valores homogéneos (acciones y participaciones de la misma clase y emisor) en el IRPF. No puedes elegir LIFO ni identificación específica de lote.
Ordenas las compras por fecha, de la más antigua a la más reciente. Al vender, asignas las acciones vendidas al primer lote hasta agotarlo, luego al segundo, y así sucesivamente. La ganancia de cada tramo es (precio de venta menos precio de compra de ese lote) por el número de acciones asignadas.
FIFO usa el precio del lote más antiguo como base de cada venta parcial. El precio medio ponderado promedia el coste de todos los lotes según su tamaño y aplica esa cifra única. En un mercado alcista, FIFO suele mostrar una ganancia mayor por venta, porque el lote antiguo fue el más barato.
Depende del bróker y del tipo de cuenta. Las cuentas netting aplican FIFO por diseño al agregar posiciones en una única neta. Las cuentas hedging pueden mantener posiciones simultáneas, pero al enviar una orden de cierre el sistema suele cerrar la más antigua. En brókers regulados por la NFA en Estados Unidos, FIFO es estricto y obligatorio.
Te puede interesar

Scalping: definición, mecánica, costos reales y por qué no todos los brokers lo permiten
Qué es el scalping, cómo se diferencia del day trading, qué costos erosionan sus ganancias y qué restricciones aplican los brokers regulados en LATAM y Europa.

Swing trading: qué es, cómo funciona y estrategias básicas
Qué es el swing trading, en qué se diferencia del day trading, cómo gestionar el riesgo y qué herramientas usan los traders minoristas en LATAM.
YPF en NYSE: cómo operar el ADR de la petrolera argentina
YPF cotiza en NYSE bajo el ticker YPF como ADR. Aprende a leer su cotización en dólares, el split 1 a 10 de agosto 2026, sus ratios y los riesgos regulatorios argentinos.
Qué son los Índices Bursátiles y Cómo Operar con Ellos
Aprende qué son los índices bursátiles, cuáles son los principales del mundo y cómo operarlos con CFDs, ETFs o futuros desde Latinoamérica.
0 comentarios