Cómo operar · Principiante · 8 min de lectura
Cómo funciona el mercado de futuros: mecanismo, márgenes y liquidación
El mecanismo central: precio fijado hoy, entrega mañana
La operativa en futuros consiste en pactar hoy un precio de compra o venta cuya entrega se producirá en una fecha posterior, con dos partes que acuerdan tanto el precio como la fecha. Al abrir la posición depositas únicamente una fracción del valor total, llamada margen, y con ese capital reducido controlas el contrato completo. La bolsa se interpone como contraparte central a través de su cámara de compensación, lo que elimina el riesgo de crédito frente a la otra parte y garantiza el cumplimiento de la operación.
Un contrato de futuros es un acuerdo bursátil estandarizado sobre un activo con vencimiento determinado. Al abrirlo depositas margen en lugar de pagar el valor completo, y ese margen, unido al ajuste diario de ganancias y pérdidas y a un vencimiento único por contrato, configura las diferencias operativas frente a una compra al contado. El precio se descubre en un libro de órdenes público y refleja lo que el mercado espera que valga ese activo subyacente (el bien o índice sobre el que se construye el contrato) en la fecha pactada.
Para poner esto en práctica necesitas una cuenta; puedes empezar por los mejores brókers de forex analizados por nuestro equipo.
Contratos estandarizados: tamaño, bolsa y regulación
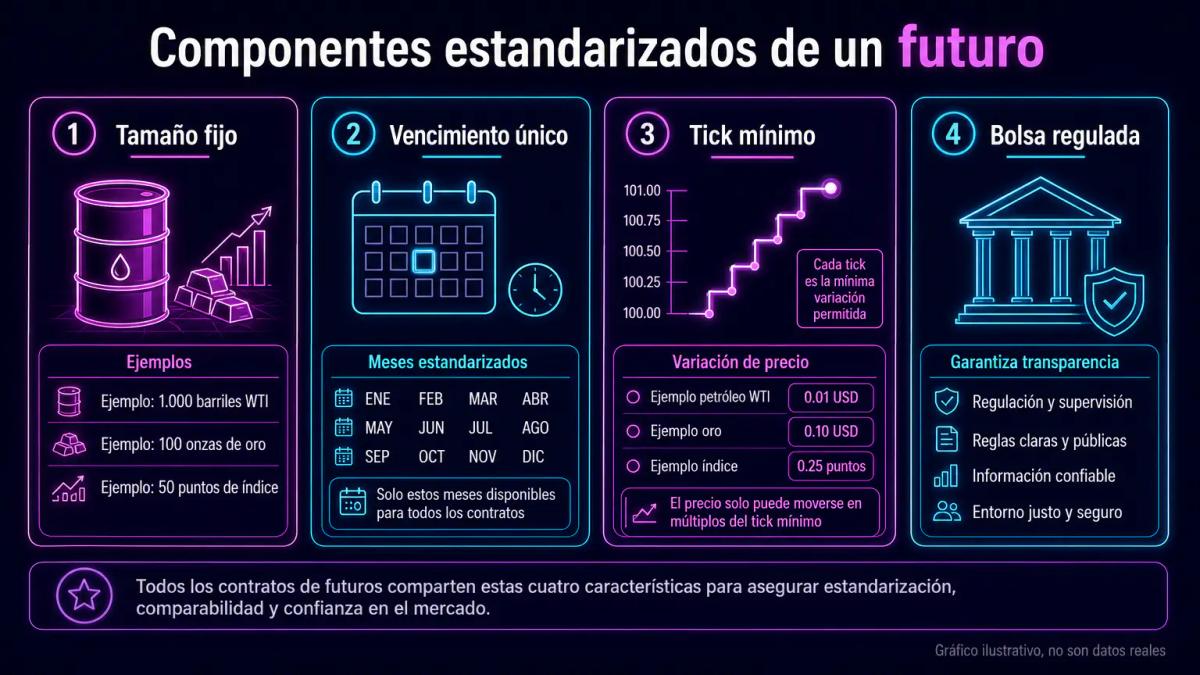
Cada futuro especifica un tamaño fijo, un vencimiento único y cotiza en bolsas reguladas. Estandarizar significa que todos los contratos de una serie son idénticos en tamaño, calidad de entrega, meses de vencimiento y variación mínima de precio (tick), de manera que la única variable abierta entre los operadores es el precio al que se negocian.
En bolsas internacionales encuentras especificaciones muy concretas para cada contrato, como se ilustra en los siguientes ejemplos:
- Petróleo WTI: 1.000 barriles por contrato.
- Oro: 100 onzas troy por contrato.
- E-mini S&P 500: multiplicador de 50 dólares por punto de índice.
- Maíz: 5.000 bushels por contrato.
Cada bolsa publica en su ficha técnica los meses de vencimiento, la hora de cierre y el método de liquidación aplicable a la serie.
| Elemento estandarizado | Qué define | Por qué importa al operar |
|---|---|---|
| Tamaño del contrato | Cantidad fija del subyacente | Determina la exposición real de cada contrato |
| Tick y valor del tick | Variación mínima de precio y su valor en dinero | Fija la granularidad de pérdidas y ganancias |
| Meses de vencimiento | Fechas en las que el contrato expira | Define cuándo hay que cerrar o rolar |
| Método de liquidación | Entrega física o efectivo | Cambia lo que ocurre si mantienes hasta vencimiento |
La bolsa y su cámara de compensación se ocupan de regular todo el circuito: registran cada operación, exigen los márgenes correspondientes, calculan el ajuste diario y garantizan el cumplimiento de las obligaciones entre las partes.
Margen y apalancamiento: cómo controlas posiciones grandes
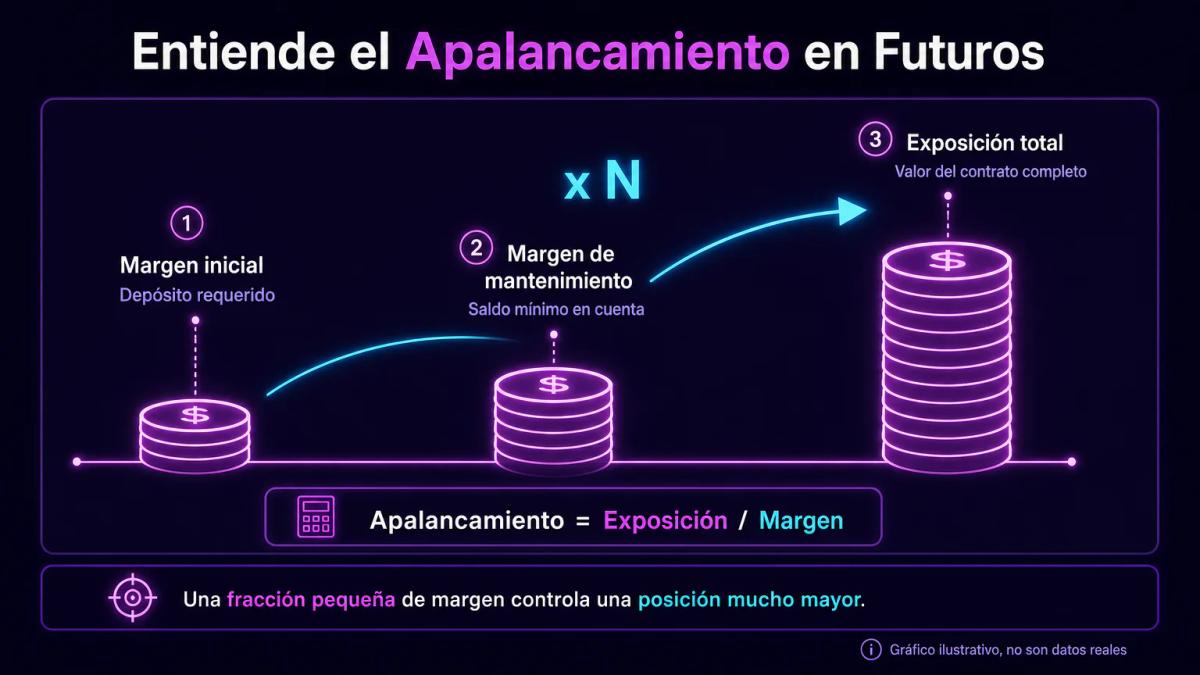
Al abrir una posición depositas una fracción del valor total del contrato, denominada margen de garantía, lo que te permite controlar una exposición mucho mayor con un capital reducido. El margen inicial corresponde al importe que la bolsa exige en el momento de la apertura, mientras que el margen de mantenimiento representa el saldo mínimo que debe permanecer en la cuenta mientras la posición sigue abierta. Cuando el saldo cae por debajo de ese nivel de mantenimiento, el broker emite una llamada de margen (petición de reponer fondos) o procede al cierre de la posición.
El apalancamiento nace precisamente de esa fracción de capital comprometida. Imagina que un contrato representa 100.000 unidades del subyacente y la bolsa exige un margen inicial de 5.000: controlas 100.000 con 5.000, veinte veces tu capital, de modo que una variación del 1% en el precio del subyacente equivale a un 20% de tu margen depositado en la dirección que se produzca el movimiento.
| Concepto | Definición operativa | Ejemplo con contrato de 100.000 |
|---|---|---|
| Margen inicial | Depósito exigido al abrir | 5.000 |
| Margen de mantenimiento | Saldo mínimo para no recibir llamada | 4.000 |
| Apalancamiento efectivo | Nominal dividido entre capital | 20:1 |
| Impacto de 1% en el precio | Movimiento sobre tu margen | ±20% |
Ese mismo apalancamiento actúa a la vez como el elemento que hace atractivo el instrumento y como el motivo por el que la gestión de riesgo debe ser estricta.
Liquidación diaria y vencimiento: cómo se cierra la posición
Los futuros se liquidan diariamente ajustando ganancias y pérdidas a tu cuenta, y al llegar el vencimiento el contrato se resuelve mediante entrega física del activo o mediante liquidación en efectivo, según el tipo de futuro. Ese proceso diario recibe el nombre de mark to market: al final de cada sesión, la cámara toma el precio de cierre oficial, calcula la diferencia frente al cierre anterior (o frente a tu precio de entrada si acabas de abrir la posición) y suma o resta ese resultado a tu saldo.
En lugar de acumular una única pérdida o ganancia que se materialice al cierre, vas cobrando o pagando el resultado día a día, de forma que el flujo de caja se actualiza con cada sesión. Cuando el saldo baja por debajo del margen de mantenimiento se activa la llamada de margen para reponer capital hasta el nivel exigido.
Al vencimiento el desenlace depende del tipo de contrato en cuestión. Los futuros sobre materias primas físicas como petróleo, maíz u oro pueden requerir entrega física del subyacente, aunque la mayoría de traders minoristas prefiere cerrar la posición antes o rolarla a un vencimiento posterior. En cambio, los futuros sobre índices bursátiles y muchos financieros se liquidan en efectivo mediante el pago de la diferencia entre el precio final y el pactado, sin necesidad de entrega alguna. Rolar consiste en cerrar el contrato próximo a expirar para abrir simultáneamente el siguiente vencimiento.
Especulación versus cobertura: dos usos del mismo instrumento
Un trader especulador abre posiciones en futuros con el objetivo de obtener beneficio a partir de los movimientos de precio, mientras que un productor o consumidor recurre al mismo instrumento para fijar precios futuros y protegerse frente a la volatilidad. Aunque se trata del mismo contrato, la intención con la que se opera y la posición neta que se mantiene son muy distintas en cada caso.
Como especulador tomas una dirección concreta en el mercado: largo cuando esperas una subida y corto cuando anticipas una caída. Al carecer de exposición previa al activo, el objetivo es obtener beneficio del propio movimiento de precio, asumiendo a cambio el riesgo de que el mercado evolucione en contra de la posición. El horizonte temporal habitual va desde operaciones intradía hasta plazos de varias semanas dentro del vencimiento vigente.
El coberturista (hedger) ya tiene exposición en el activo físico o financiero y utiliza el futuro para neutralizarla. Imagina un productor agrícola con cosecha pendiente dentro de tres meses: si vende futuros hoy fija el precio de venta, de modo que una eventual caída del precio se compensaría con la ganancia en el futuro corto. Considera también el caso de una aerolínea que consumirá combustible en seis meses y compra futuros de petróleo para fijar su coste, o el de un gestor de cartera de acciones que decide vender futuros sobre índice para reducir la exposición direccional del portafolio sin necesidad de vender los títulos.
Ambos usos resultan necesarios para el correcto funcionamiento del mercado, porque la liquidez que aporta el especulador es lo que permite al coberturista transferir eficazmente su riesgo.
Activos subyacentes: commodities, índices y divisas
El mercado de futuros cubre múltiples clases de activos, con contratos específicos cotizando en bolsas reguladas y con horarios, meses de vencimiento y formas de liquidación propias en cada caso. Entre las categorías principales se incluyen las siguientes:
- Materias primas, como petróleo o trigo.
- Índices bursátiles, como el S&P 500.
- Pares de divisas negociados en bolsas reguladas.
| Categoría | Ejemplos de contratos | Método habitual de liquidación |
|---|---|---|
| Materias primas energéticas | WTI, Brent, gas natural | Entrega física o financiera según contrato |
| Metales | Oro, plata, cobre | Entrega física; minoristas suelen cerrar antes |
| Agrícolas | Maíz, trigo, soja, café | Entrega física |
| Índices bursátiles | E-mini S&P 500, Nasdaq 100, DAX | Efectivo |
| Divisas | EUR/USD, JPY/USD | Efectivo o entrega según bolsa |
| Tipos de interés | Bonos del Tesoro, eurodólar | Efectivo o entrega de bono |
La elección del subyacente cambia la volatilidad esperada, el tamaño mínimo de exposición y las horas de negociación disponibles. Por ejemplo, un contrato agrícola opera principalmente durante la sesión de su bolsa de referencia, mientras que un futuro sobre índice de EE. UU. cotiza casi 24 horas los días hábiles.
Riesgos clave: apalancamiento, liquidación y volatilidad
| Riesgo | Mecanismo | Impacto operativo |
|---|---|---|
| Apalancamiento | Amplifica tanto ganancias como pérdidas; movimientos adversos pueden liquidar la posición si el margen cae por debajo del mínimo | Con veinte veces de apalancamiento, un movimiento del 5% en contra consume todo el margen inicial |
| Liquidación forzosa | Broker aplica cierre automático al tocar margen de mantenimiento | Sales del mercado con pérdida realizada antes de que el precio pueda recuperarse |
| Gap de apertura | Salto de precio entre cierre y apertura siguiente que ignora stop loss | Ejecución a precio peor del esperado |
| Riesgo de liquidez | Contratos de vencimientos lejanos con spread ensanchado | Costes de entrada y salida más altos |
| Riesgo de rolo | Contrato próximo cotiza a precio distinto del siguiente vencimiento (contango o backwardation) | Rolar tiene un coste implícito |
Una proporción alta de las cuentas minoristas que operan derivados con apalancamiento cierra el año en pérdida, por lo que operar futuros sin depender de la suerte exige apoyarse en tres piezas mínimas de gestión:
- Control del tamaño de posición.
- Uso disciplinado del stop loss (orden que cierra la posición al alcanzar un precio prefijado).
- Reserva de margen libre suficiente para absorber movimientos adversos.
Si necesitas un ejemplo concreto de costes y plataforma, la reseña de EBC Financial Group los analiza punto por punto.
Conclusiones clave
Preguntas frecuentes
Un futuro obliga a ambas partes a cumplir el contrato en el vencimiento: comprador y vendedor tienen la misma obligación. Una opción, en cambio, otorga al comprador el derecho, pero no la obligación, de comprar (call) o vender (put) el subyacente al precio de ejercicio; el vendedor de la opción sí queda obligado si el comprador ejerce. En futuros no pagas prima al abrir, solo depositas margen; en opciones el comprador paga una prima que es su pérdida máxima.
El margen de mantenimiento es el saldo mínimo que la cuenta debe conservar mientras la posición está abierta. Es inferior al margen inicial exigido para abrir. Si las pérdidas acumuladas por el ajuste diario reducen el saldo por debajo de ese umbral, el broker emite una llamada de margen para reponer fondos hasta el nivel inicial o, si no repones, cierra la posición de forma automática. Conocer ambos niveles antes de abrir es imprescindible para dimensionar el riesgo.
Sí. La mayoría de traders minoristas cierra antes del vencimiento realizando una operación inversa: si estás largo un contrato, vendes uno del mismo vencimiento; si estás corto, compras uno. La cámara de compensación anula la exposición neta. También puedes rolar la posición vendiendo el contrato próximo a expirar y abriendo el vencimiento siguiente, útil si quieres mantener la dirección sin llegar a la fecha de liquidación.
En América Latina operan varias bolsas con contratos de futuros propios. La B3 en Brasil negocia futuros sobre el índice Bovespa, dólar, tipos de interés y commodities. El Mercado a Término de Rosario y MATba en Argentina se centran en agrícolas. En México, el MexDer opera futuros sobre el IPC, divisas y tasas. Estos mercados están supervisados por los reguladores locales de cada país. Muchos traders regionales también acceden a bolsas internacionales como CME a través de brokers con oferta transfronteriza.
Te puede interesar

Cómo invertir en la Bolsa de Valores de Colombia: guía práctica desde cero
Cómo invertir en la Bolsa de Valores de Colombia: rutas disponibles, montos mínimos reales, tributación en Colombia y los errores que drenan capital de principiantes.
Cómo invertir en dólares desde Venezuela: opciones y pasos prácticos
Cómo convertir bolívares a dólares y colocarlos en cuentas, fondos o brokers internacionales, con foco en regulación venezolana, comisiones y riesgos.
Compra de acciones en México: guía práctica para principiantes
Requisitos, casas de bolsa reguladas por CNBV, comisiones, análisis y fiscalidad: lo que debes saber antes de comprar tu primera acción en México.

Day trading: qué es, cómo funciona y por dónde empezar en LATAM
Guía editorial de day trading para el trader minorista LATAM: definición, mercados, riesgos, regulación por país, fiscalidad, psicología y primeros pasos concretos.
0 comentarios