Cómo operar · Principiante · 11 min de lectura
Backtesting manual: cómo hacerlo paso a paso sin software
El mecanismo del backtesting manual: qué es y por qué lo necesitas
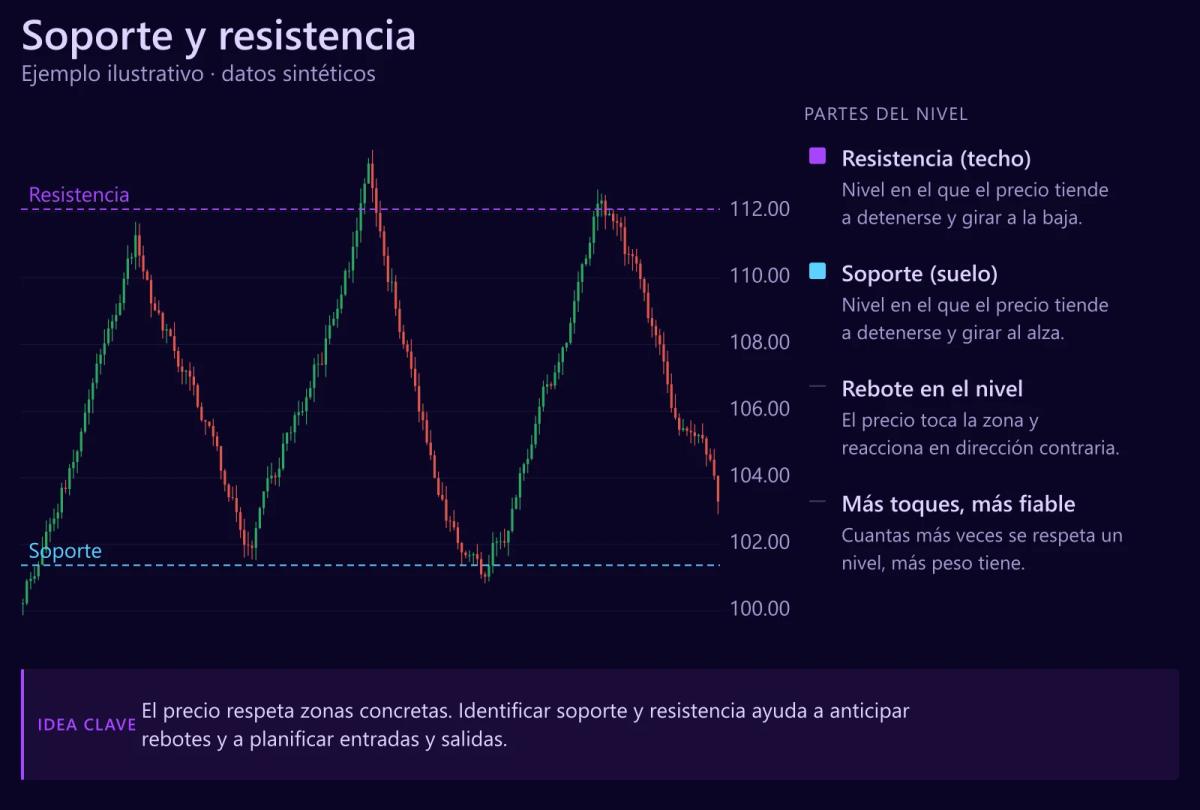
Cuando hablamos de backtesting manual, nos referimos a la práctica de tomar una estrategia definida, abrir un gráfico histórico en TradingView o MT4 y avanzar vela por vela aplicando las reglas de entrada y salida como si estuvieras operando en tiempo real, registrando en una hoja de cálculo cada resultado que produce. Todo el ejercicio depende de un supuesto: que existen reglas concretas, escritas antes de tocar el gráfico, que puedan aplicarse igual en cada revisión sin espacio para la interpretación del momento.
Este método existe porque un plan de trading que suena razonable en un curso se desmorona ante 200 velas reales. Un backtesting manual bien hecho se sostiene sobre tres compromisos que conviene tener presentes desde el primer día:
- Honestidad al registrar pérdidas, sin maquillar ni omitir las operaciones que sabías que iban a fallar.
- Disciplina para no adelantarte a la vela siguiente cuando ya conoces la resolución del movimiento.
- Paciencia para acumular muestra suficiente, entendiendo que por debajo de cien operaciones registradas la varianza domina cualquier conclusión.
Un trader que backtestea a mano llega a percibir cada trampa, cada mecha larga y cada contexto del gráfico que un test automatizado resume en una sola cifra, un tipo de observación fina que se pierde cuando la validación se delega por completo al software.
Para un principiante el valor añadido es doble: además de validar la estrategia, entrenas el ojo. Reconoces patrones repetidos, aprendes cómo se comporta tu par favorito en sesión asiática, y detectas cuándo tu setup falla sistemáticamente. Este aprendizaje visual es similar al que obtienes al estudiar soporte y resistencia en trading, donde cada contexto del gráfico revela detalles que un reporte automatizado no captura. Ese conocimiento no aparece en un reporte de Strategy Tester automatizado; nace de sentarse frente al gráfico y hacer clic vela por vela.
Para poner esto en práctica necesitas una cuenta; puedes empezar por los mejores brókers de forex analizados por nuestro equipo.
Paso a paso: cómo ejecutar un backtesting manual
El proceso puede describirse como una secuencia ordenada de cuatro etapas que se repiten hasta cubrir todo el período elegido, siempre con el gráfico histórico a la vista y una hoja de cálculo abierta al lado para no perder el registro de ninguna operación. Las cuatro etapas son las siguientes:
- Escribe las reglas. Una estrategia sin reglas escritas resulta imposible de backtestear con rigor, porque cada revisión partiría de una interpretación distinta. Redacta las condiciones de entrada, la ubicación exacta del stop loss (orden que cierra la operación si el precio va en contra), la del take profit (orden que la cierra en ganancia) y las condiciones para no operar, todo en una hoja aparte antes de abrir el gráfico.
- Elige el período. Como principiante, empieza con seis a doce meses de datos en el timeframe donde piensas operar, ya que un rango menor no proporciona muestra suficiente y uno mayor termina abrumando al primer intento. Si tu estrategia es intradía en gráfico de 1 hora, seis meses suelen ofrecer cientos de setups; si operas en gráfico diario, necesitarás al menos dos años para acumular una muestra utilizable.
- Ejecuta el recorrido vela por vela. En TradingView, la función Replay (barra de reproducción del gráfico) permite avanzar una vela cada vez, mientras que en MT4 el atajo F12 desplaza el gráfico una vela hacia adelante. Cada vez que aparece un setup válido según tus reglas, anota en la hoja de cálculo la fecha, el par, la dirección, el precio de entrada, el stop loss, el take profit y el resultado final en pips y en unidades de riesgo (R).
- Sostén la disciplina. La tentación de saltarse una entrada dudosa o de mover mentalmente el stop es constante, así que trata cada setup como si fuera dinero real: si tus reglas lo activan, lo registras aunque estés convencido de que va a perder, porque solo así la muestra final refleja la estrategia y no tu sesgo.
Backtesting manual versus automatizado: cuándo usar cada uno
El backtesting manual te obliga a revisar cada vela y cada decisión, un ejercicio que refuerza tu comprensión de la estrategia a costa de un consumo de tiempo notable, mientras que el automatizado procesa miles de operaciones en segundos aunque pueda ocultar detalles que la revisión vela por vela sí expone. En la práctica, ambos métodos cumplen funciones complementarias dentro del ciclo de validación de una estrategia, y la tabla siguiente resume las dimensiones en las que se diferencian con mayor claridad:
| Criterio | Backtesting manual | Backtesting automatizado |
|---|---|---|
| Tiempo por 100 operaciones | Varias horas o días | Segundos |
| Requiere programar | No | Sí, salvo plataformas visuales |
| Aprendizaje del setup | Alto: ves cada contexto | Bajo: solo lees métricas |
| Detección de matices de contexto | Alta | Baja |
| Exposición a sesgos psicológicos | Alta si no eres estricto | Baja |
| Escalabilidad a múltiples pares | Baja | Alta |
Como principiante, la regla práctica pasa por empezar con el método manual y migrar al automatizado únicamente cuando la estrategia esté completamente codificada. Practicar sin programar es justo lo que el enfoque manual habilita, ya que basta con un gráfico y una hoja de cálculo para validar la idea, sin necesidad de MQL4 ni de Python. Cuando quieras acelerar el proceso y escalar la prueba a diez pares y cinco años de datos, entra en juego un simulador de trading o la automatización propiamente dicha.
Métricas clave que debes calcular en tu backtesting
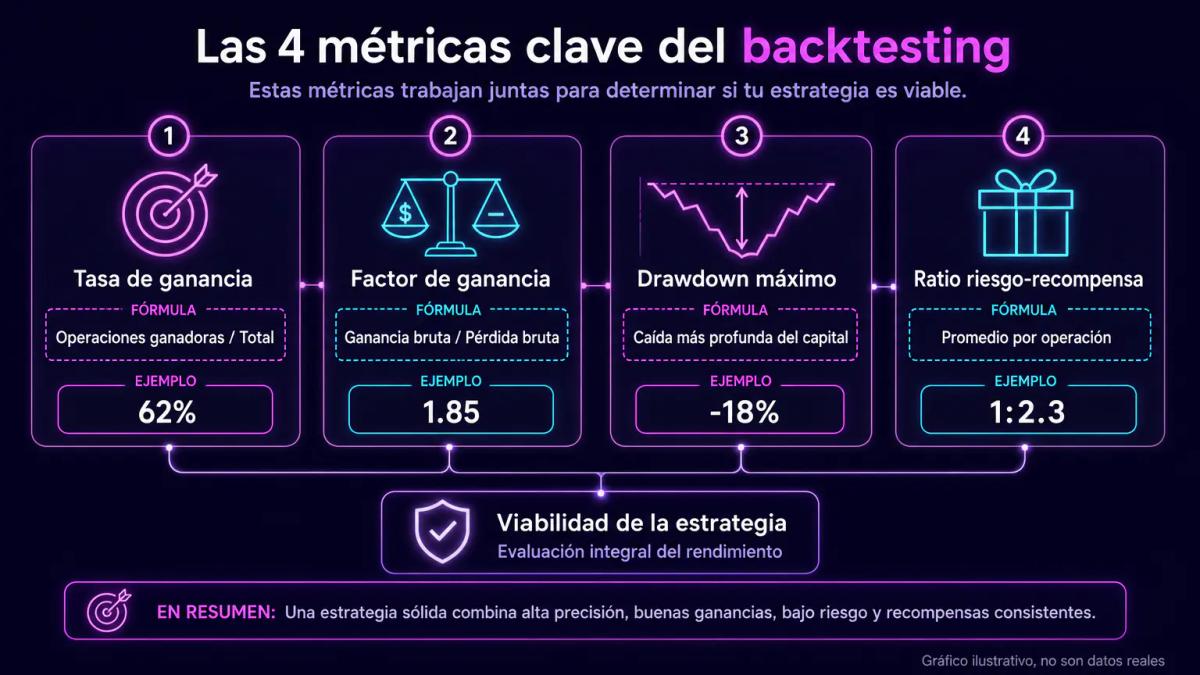
Las cifras esenciales que sostienen cualquier conclusión sobre una estrategia son cuatro, y todas pueden calcularse con Excel o Google Sheets sin instalar nada adicional:
- Tasa de ganancia: operaciones ganadoras dividido entre el total de operaciones registradas.
- Factor de ganancia: ganancia bruta acumulada dividido entre la pérdida bruta acumulada.
- Drawdown máximo: caída más profunda del capital desde un pico hasta el siguiente valle antes de recuperar.
- Ratio de riesgo-recompensa promedio por operación: relación media entre lo que arriesgas y lo que ganas cuando aciertas.
Estas cuatro cifras, tomadas en conjunto, permiten estimar si la estrategia tiene esperanza matemática positiva o si simplemente se sostiene por una racha favorable dentro del período probado.
El factor de ganancia se calcula con facilidad desde una hoja de cálculo. Suma en una columna todas las ganancias brutas (por ejemplo, 45 pips + 60 pips + 30 pips) y en otra todas las pérdidas brutas (20 pips + 20 pips + 20 pips), y divide el total de ganancias entre el total de pérdidas. Un factor de ganancia superior a 1.5 se considera aceptable como punto de partida, mientras que por debajo de 1.0 la estrategia pierde dinero de forma sistemática.
El drawdown máximo requiere una columna extra en la hoja de cálculo. Después de cada operación, actualiza el balance acumulado (por ejemplo, empieza en 1000 unidades ficticias y suma o resta el resultado en unidades de riesgo) y registra el máximo alcanzado hasta esa fila; el drawdown en cada fila corresponde a la diferencia porcentual entre el máximo previo y el balance actual, y el peor de todos esos valores es el drawdown máximo del backtest. Si tu estrategia muestra un drawdown máximo del 25% en la prueba histórica, conviene prepararse psíquicamente para uno todavía mayor cuando llegue el momento de operar en vivo.
La expectativa por operación cierra el análisis y se calcula como (tasa de ganancia × ganancia promedio) menos (tasa de pérdida × pérdida promedio), una fórmula que puedes montar en una única celda. Si el resultado es positivo, cada operación aporta valor esperado a largo plazo y la estrategia tiene sentido matemático; si el resultado es negativo, ninguna dosis de disciplina compensará el hecho de que la estrategia pierde dinero por diseño. Para facilitar estos cálculos, puedes apoyarte en una calculadora de relación riesgo-beneficio que automatiza la mayoría de estos pasos.
Errores psicológicos que sesgan tu backtesting manual
El sesgo de confirmación te lleva a ignorar señales falsas que no encajan tu narrativa; el sesgo de retrospectiva te hace creer que veías venir los movimientos; y el cherry-picking te tienta a seleccionar solo períodos donde la estrategia gana. Estos tres sesgos corrompen sistemáticamente los resultados de backtesting a mano, y ninguno se detecta sin protocolos externos.
El sesgo de retrospectiva es el más peligroso porque es invisible. Cuando ves una vela alcista fuerte, tu cerebro reconstruye la narrativa: era obvio que iba a subir. Pero antes de que apareciera esa vela no era obvio. La defensa práctica es cubrir el lado derecho del gráfico con una tarjeta física o con la herramienta Replay de TradingView, que solo revela una vela cada vez que tú lo pides. Sin ese bloqueo, tu registro será una fantasía.
El cherry-picking aparece cuando revisas un backtest con pérdidas y decides probar otro rango de fechas. Cada vez que descartas un período por mal resultado, estás optimizando el pasado en lugar de validar el futuro. El antídoto es fijar el período antes de empezar y no moverlo. Si los resultados son malos, la conclusión es que la estrategia no funciona en ese contexto, no que hay que buscar un contexto mejor.
El sesgo de confirmación se manifiesta al saltar setups que sabes que van a fallar. Un principiante ve un setup dudoso en tendencia bajista, sabe cómo va a terminar la película y decide no contarlo porque no era una entrada limpia. Regla: si las reglas escritas lo activan, se registra. Punto.
Validación realista: comisiones, slippage y curve fitting
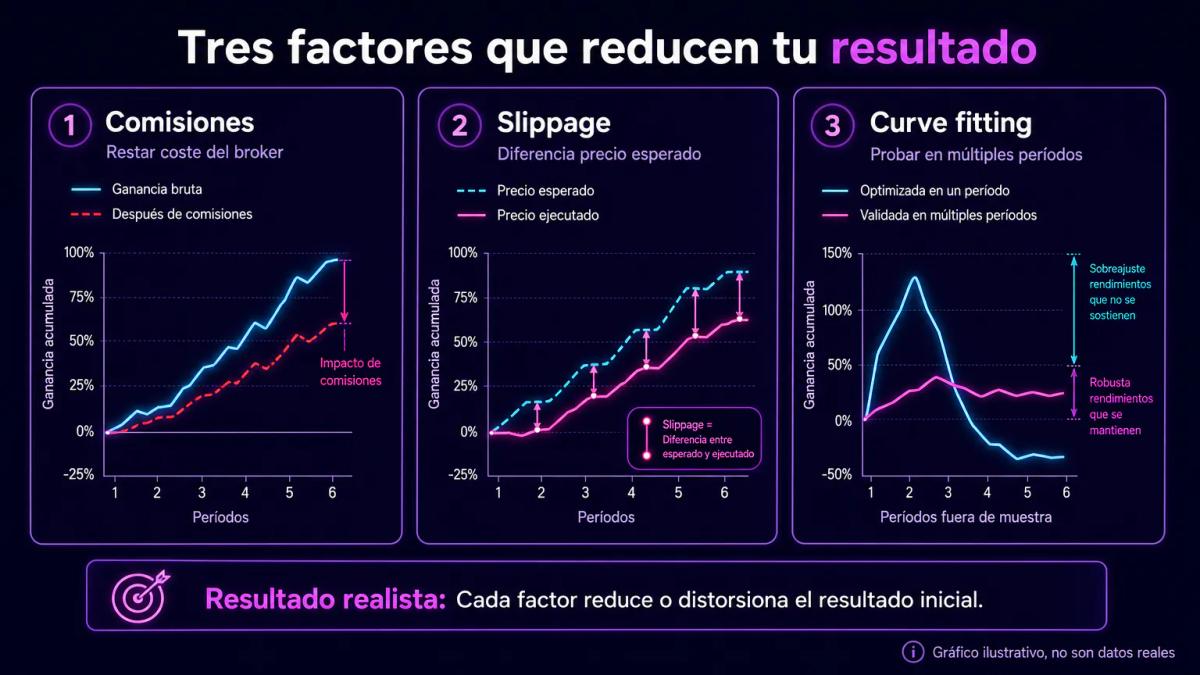
Debes restar comisiones del broker y asumir slippage (diferencia entre precio esperado y ejecutado) en cada operación; también probar tu estrategia en períodos diferentes para evitar curve fitting (optimizar tanto los parámetros que la estrategia solo funciona en ese histórico específico). Sin estos tres ajustes, tu backtest sobrestima resultados de forma sistemática.
| Factor | Qué es | Cómo integrarlo en backtesting manual |
|---|---|---|
| Comisiones | Coste fijo del broker por abrir y cerrar posición (comisión directa o spread ampliado) | Resta el coste típico en pips de tu broker a cada operación registrada, antes de calcular métricas |
| Slippage | Diferencia entre el precio esperado al pulsar la orden y el precio real de ejecución | Añade 0.5 a 2 pips de coste adicional según liquidez del par y horario de la operación |
| Curve fitting | Ajustar parámetros hasta que la estrategia parezca perfecta solo sobre el histórico probado | Divide el período en dos mitades: optimiza en la primera, valida en la segunda sin tocar parámetros |
El slippage no es constante. En pares mayores como EUR/USD durante sesión de Londres, 0.5 pips es realista. En pares exóticos como USD/TRY o durante rollover asiático, puede superar 5 pips. Si operas mercados de baja liquidez, como pares cruzados de divisas latinoamericanas o criptomonedas de baja capitalización, asume slippage más agresivo: en ventanas de spread ampliado, el precio de ejecución puede estar a 10 pips o más del precio visto en pantalla al pulsar el botón.
La validación fuera de muestra (out-of-sample) es la defensa más fuerte contra curve fitting. Si tienes doce meses de datos, usa los primeros ocho para definir y ajustar la estrategia, y los últimos cuatro para probarla sin cambiar nada. Si el rendimiento en los últimos cuatro meses colapsa, la estrategia estaba sobreajustada al pasado. Este paso, incómodo pero decisivo, distingue una estrategia validada de una ilusión estadística.
Herramientas y plataformas para facilitar tu backtesting
TradingView permite retroceder en gráficos en tiempo real con su función Replay; MT4 y MT5 ofrecen el Strategy Tester para pruebas más rápidas; Excel o Google Sheets sirven para registrar y calcular métricas manualmente; y plataformas como cTrader también incluyen herramientas de backtesting integradas. Para el trader principiante, la combinación TradingView más hoja de cálculo cubre el 90% de las necesidades.
TradingView destaca porque su función Replay funciona en gráficos de barras y velas con controles claros: puedes elegir la fecha de inicio, avanzar vela a vela y pausar cuando aparece un setup. La versión gratuita tiene limitaciones de datos históricos por timeframe, pero es suficiente para practicar. MT4 y MT5, por su parte, son útiles si tu broker no ofrece TradingView, y su tester tolera pruebas manuales usando el modo visual a baja velocidad. Entender el rol de qué es un trader y un broker te ayudará a elegir la plataforma correcta según el tipo de ejecución que ofrece cada uno.
Una plantilla mínima de hoja de cálculo con las columnas fecha, par, dirección, entrada, stop, objetivo, resultado en R, y balance acumulado, te da todo lo necesario para calcular las métricas descritas en la sección anterior sin instalar nada.
Diferencias entre backtesting y trading real que debes conocer
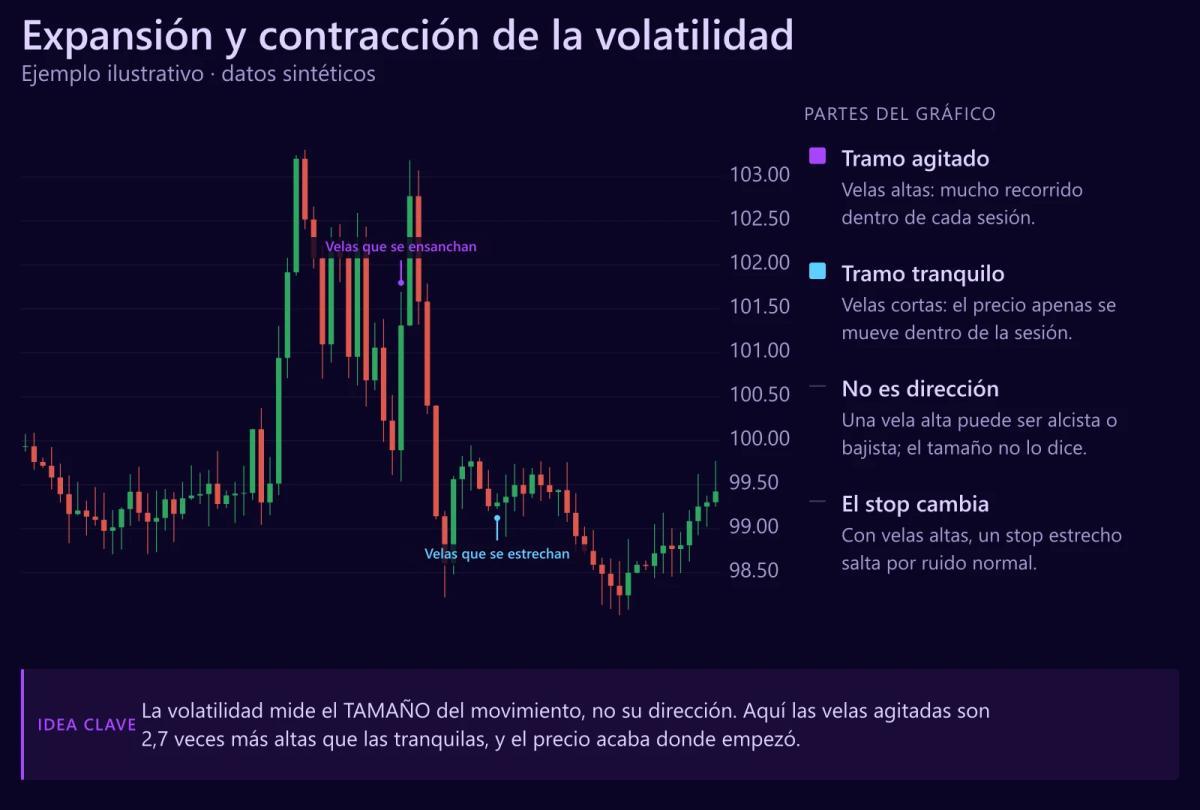
En backtesting no hay presión emocional, los datos son perfectos y sin retrasos; en trading real enfrentas slippage, comisiones variables, spreads amplios en volatilidad, y decisiones bajo estrés que pueden desviarte de tu plan. Estas diferencias explican por qué muchas estrategias con backtest excelente fracasan al pasar a cuenta real.
La presión emocional es la variable que ningún backtest captura. En manual, sabes que la operación que estás anotando pasó hace ocho meses y su resultado ya está definido; no sientes miedo cuando el precio se acerca al stop. En vivo, ese mismo movimiento hacia el stop dispara la tentación de cerrar antes, mover el stop, o duplicar la posición para recuperar. Ninguna hoja de cálculo modela esa reacción.
La ejecución también difiere. En backtest, asumes que compraste exactamente al precio de la vela; en vivo, entre que la vela cierra, tu cerebro procesa la señal, y tu dedo pulsa el botón, el precio ya se movió. En pares líquidos ese desfase es de fracciones de pip; en anuncios de bancos centrales o durante apertura asiática de exóticos, es un abismo. Publicaciones de reguladores como la CNMV recuerdan periódicamente que los costes de ejecución reales suelen ser peores que los teóricos publicados por los brokers.
El último punto es la fatiga. Un backtest de 200 operaciones lo haces en tres tardes concentradas. Esas mismas 200 operaciones en vivo se distribuyen sobre meses de espera, de setups que no llegan, de días de mercado plano y aburrido. La disciplina para seguir el plan durante ese tiempo es una habilidad separada que solo se entrena operando en simulador o con tamaño pequeño en cuenta real. El backtesting valida la estrategia; el simulador valida al trader.
Conclusiones clave
Preguntas frecuentes
El período depende del timeframe. Para gráficos de 1 hora o menores, seis a doce meses suelen dar cientos de setups, muestra suficiente para métricas estables. Para gráfico diario necesitas al menos dos años. La regla práctica: acumular un mínimo de 100 operaciones registradas antes de sacar conclusiones. Con menos de eso, la varianza domina y los resultados no distinguen una buena estrategia de suerte.
Escribe las reglas de entrada y salida en detalle antes de abrir el gráfico y no las modifiques durante el backtest. Usa la función Replay de TradingView para no ver la vela siguiente. Registra cada setup que active tus reglas, incluso los que sabes que perderán. Si te encuentras justificando por qué no contar una operación, esa es la señal exacta de que estás sesgando el resultado.
El de 1 hora genera más setups por semana, pero cada operación es más sensible al ruido y al slippage porque los movimientos son menores. El de 4 horas produce menos operaciones pero con objetivos más amplios donde 1 o 2 pips de slippage impactan poco. Como principiante, empieza en 4 horas: acumulas experiencia sin la presión operativa constante del intradía puro.
Se puede en cualquier mercado con datos históricos accesibles. Criptomonedas están disponibles en TradingView con Replay funcional. La advertencia es que la baja liquidez y los spreads amplios de muchas criptos exigen ajustes de slippage más agresivos, del orden de 5 a 20 pips equivalentes en pares menores, y que los datos históricos de intercambios pequeños pueden tener huecos que distorsionan el backtest.
Un mínimo de 100 operaciones registradas es la referencia estándar para que las métricas tengan significado estadístico. Con 30 operaciones la varianza es tan alta que una racha de suerte parece una estrategia ganadora. Idealmente acumula 200 o más en al menos dos ciclos de mercado distintos (tendencia y rango) antes de arriesgar capital, y luego valida con cuenta demo o tamaño reducido antes de escalar.
Te puede interesar

Cómo calcular la TNA: fórmula, ejemplos y diferencia con la TEA
Guía práctica para calcular la Tasa Nominal Anual: fórmula, ejemplo con plazo fijo a 30 días y por qué la TEA siempre queda por encima cuando hay capitalización.
Cómo cambiar criptomonedas a pesos mexicanos: guía paso a paso
Del wallet a tu cuenta bancaria en pesos: exchanges disponibles en México, comisiones, tiempos de retiro por SPEI, obligaciones fiscales ante SAT y riesgos de volatilidad.
Cómo comprar acciones de una empresa: guía práctica sin jerga
Guía práctica para comprar tu primera acción: cómo elegir broker regulado, abrir cuenta, ejecutar la orden y entender costos, dividendos y riesgos.
Cómo comprar criptomonedas en Argentina: guía práctica paso a paso
Plataformas locales, métodos de pago en pesos, wallets, comisiones, impuestos ante ARCA y cómo evitar estafas al comprar criptomonedas en Argentina.
0 comentarios